Conteúdo histórico, sem atualização; ativos citados não são recomendação.
Carteira de Investimentos - Janeiro de 2014
Nota do arquivo: o gráfico do Ibovespa que acompanhava este trecho era imagem de terceiros e foi retirado na migração.
Sem refresco, IBOV teve um desempenho terrível em janeiro. Desconfiança, fuga de recursos para o exterior, enfim, a crise está armada. E a direção é pra baixo. Onde é o fundo, ninguém sabe. Mas o próximo suporte são os 44 mil pontos.
Os objetivos deste artigo são:
- Demonstrar como acompanhar a rentabilidade de uma carteira de investimentos;
- Demonstrar como comparar a rentabilidade de uma carteira de investimentos com outros indicadores;
- Comentar as principais variações na carteira;
- Explicitar técnicas de análise de ativos;
- Comentar as principais expectativas para os períodos futuros.
ATENÇÃO
O artigo a seguir foi escrito para fins meramente educacionais. Apesar de basear-se em fatos reais não se trata, em nenhuma hipótese, em recomendação de investimento. Os ativos citados no texto, bem como as rentabilidades apresentadas, são decorrentes de ativos nos quais o autor investe e de suas variações de preço conforme situação específica da carteira de investimentos do autor. Decisões de investimento baseadas nas informações apresentadas neste artigo são de responsabilidade exclusiva de quem assim o fizer, não sendo o autor responsável pelas consequências destas decisões.
Carteira de Investimentos - Janeiro de 2014
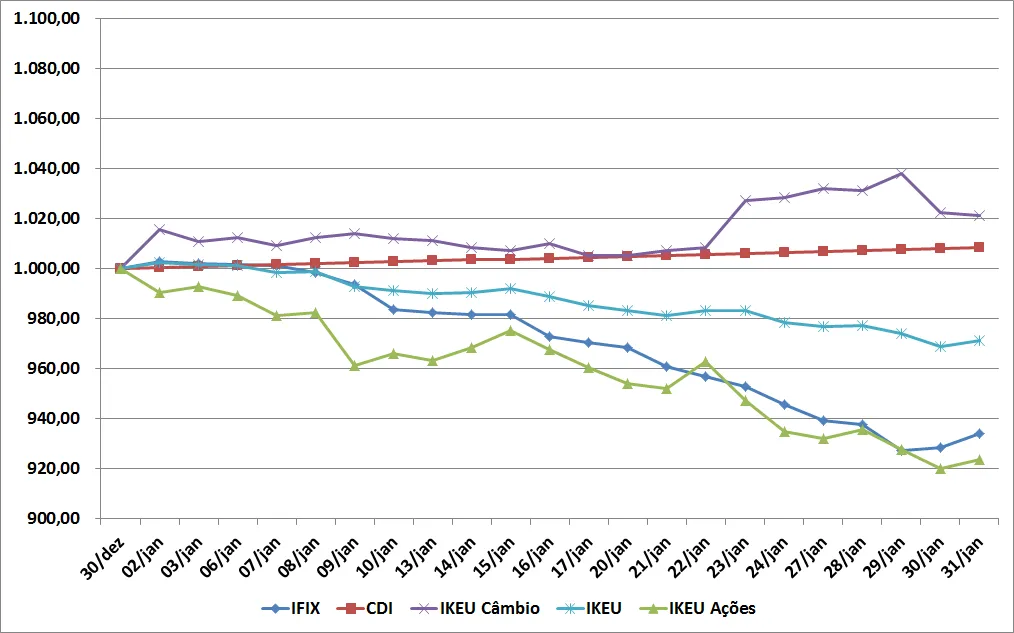
E o pessimismo continuou tomando conta do mercado financeiro no mês de Janeiro. Mais uma vez as ações tiveram o pior desempenho, acompanhadas de perto pelos Fundos Imobiliários. Quem disser que sabe quanto haverá uma reviravolta está mentindo. Graficamente, o IBOV caminha para testar um suporte aos 44 mil pontos. Se perder esse suporte sai de baixo porque é ladeira abaixo.
Por outro lado, quem tem apostado no câmbio tem se dado bem. O que se tem observado é uma debandada dos investidores estrangeiros da bolsa brasileira. São dois os principais fatores que levam a isso: (i) A deterioração das economias emergentas; (ii) a recuperação das economias desenvolvidas.
E, nunca é demais lembrar, 2014 é ano de eleição e o mercado não tem estado muito contente com o governo petista. Para ter uma ideia, o desempenho do IBOV durante o governo Dilma só foi melhor que durante o governo Sarney.
Rentabilidade da Carteira nos últimos 12 meses
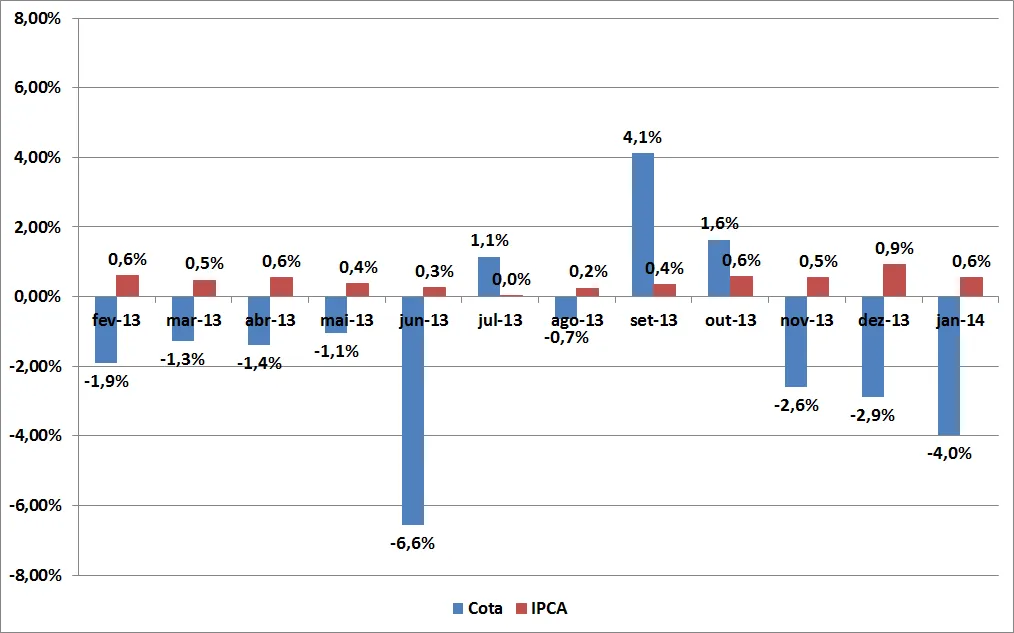
Por enquanto o cenário é desolador. A Carteira só teve rentabilidade positiva em 3 dos últimos 12 meses. Janeiro chegou para ocupar a segunda pior colocação no período. Mas, como já comentado acima, não dá para esperar refresco nesse ano.
Evolução da Carteira
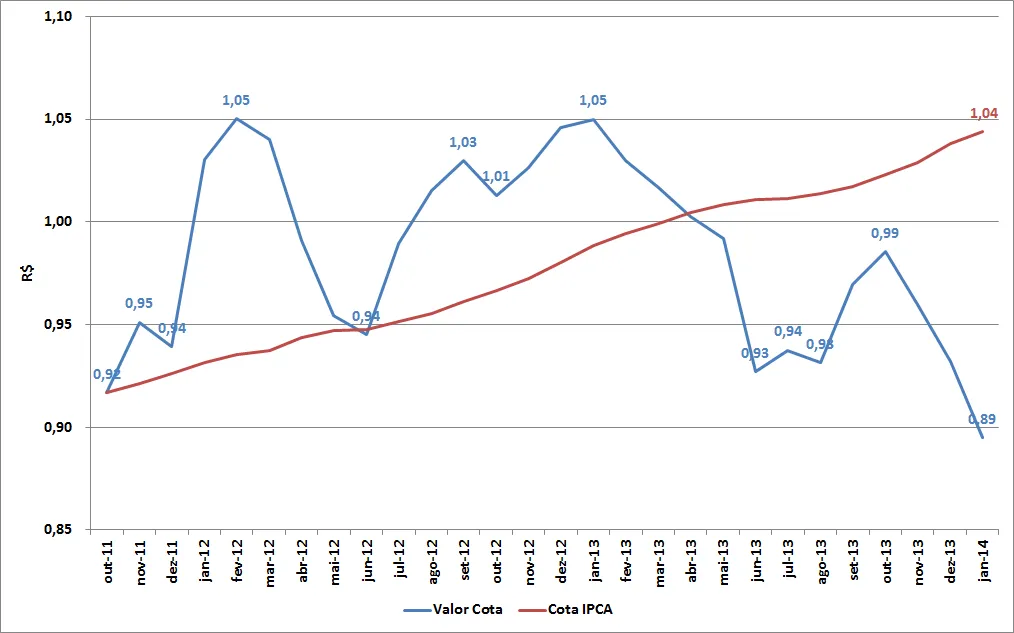
A defasagem, para que a Carteira volte ao positivo (em termos de rentabilidade real), até o mês é de 16,6%. O IPCA de Janeiro/2014 fechou em 0,55%.
Como era esperado, na reunião do COPOM foi definida uma nova elevação da meta SELIC. A meta agora é de 10,5%. Ainda haverão 7 reuniões do COPOM até o fim do ano. Se não houver um sinal claro de que a inflação está cedendo, o crescimento da taxa de juro persistirá, mesmo que a um ritmo menor. Não conto com uma taxa inferior a 11% até o final do ano.
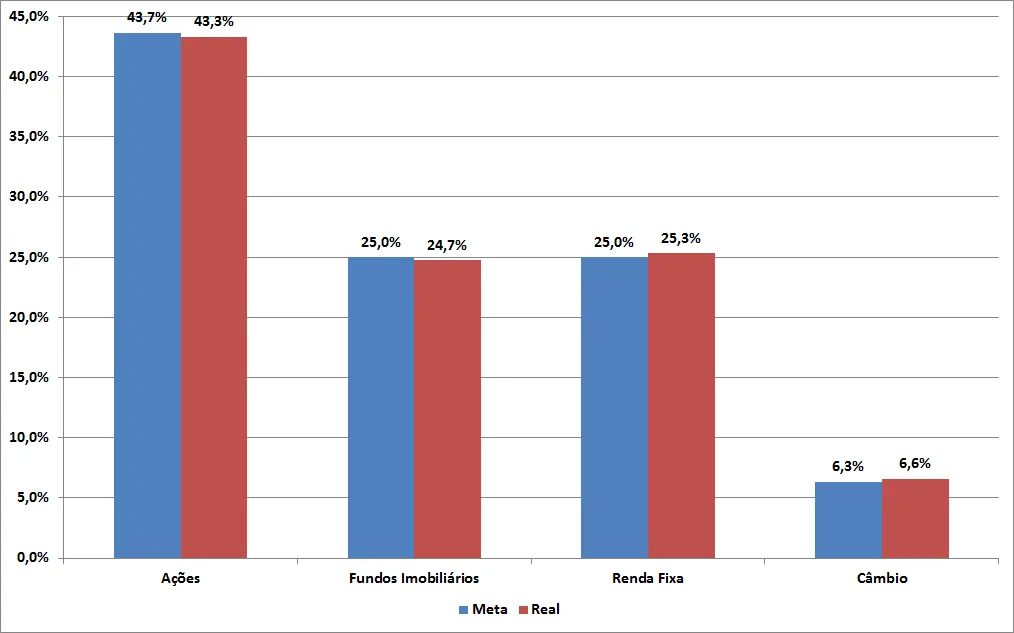
Tivemos um pequeno aporte na Carteira neste mês, equivalente a 1,07% do saldo do dia 09/01. A alocação final do mês ficou assim:
Por dentro da Carteira
Os ativos que apresentaram os melhores e piores desempenhos foram:
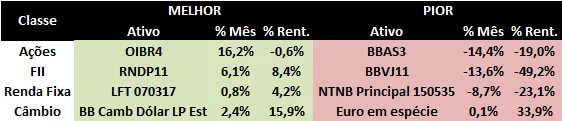
As seguintes operações foram realizadas:
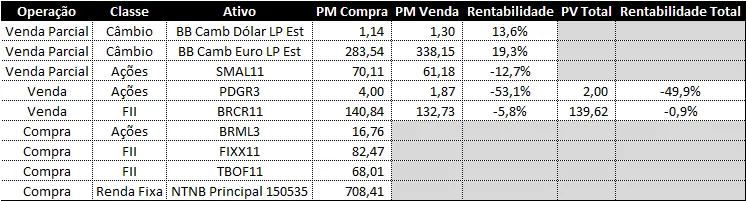
Alguns esclarecimentos.
Operação “Venda Parcial” significa que foi vendida apenas uma parcela daquele ativo, mantendo ainda algumas unidades na Carteira. Já a operação “Venda” significa que o ativo foi completamente vendido, portanto, não consta mais nenhuma unidade dele na Carteira.
“PM” significa “Preço Médio”. “PV” significa “Preço de Venda”. Na verdade, consta na tabela só para diferenciar do “PM Venda”.
“PV Total” e “Rentabilidade Total” representam o resultado final que obtive com ativo considerando além da variação do preço do ativo os rendimentos provenientes de aluguel, dividendos, juros sobre capital próprio, etc. Essa análise é importante porque o ganho dos investimentos não advem apenas da diferença entre o preço de compra e de venda.
Nos dois casos, PDGR3 e BRCR11, a rentablidade final ficou 6,9% e 5,2% maior, respectivamente. É daí que vem o “poder” do juro composto.
A compra de BRML3 e TBOF11 aconteceu para substituir PRDG3 e BRCR11.
As vendas de parciais de BB Camb Dólar LP Est, BB Camb Euro LP Est e SMAL11 serviram para equilibrar a parcela de cada um destes ativos dentro de suas respectivas classes e já garantir alguma rentabilidade positiva.
Já a compra de FIXX11 permitiu-me reduzir o custo médio de R$ 91,32 para R$ 87,78 (-3,88%). Além disso, como aumentei a quantidade de cotas em 66,7%, o que se refletirá na renda mensal.
Por fim, a aquisição de NTNB Principal 150535 reduziu o custo médio de R$ 710,96 para R$ 708,41 (-0,36%). Já o aumento da quantidade de cotas nesse ativo foi de 2,04% , que também se refletirá no juro futuro a ser recebido.
Ações: Sai: BRIN3 /// Entra: TPIS3
Entre os ativos da Carteira, na última colocação do Ranking estava BRIN3, uma SmallCap. Portanto, precisa de outra SmallCap para substituí-la e nada melhor do que fazê-lo pela primeira do Ranking, TPIS3.
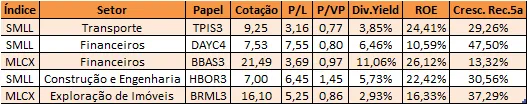
Com excelentes indicadores, TPIS3 chamou minha atenção. Mas como não conhecia a Triunfo Participações e Investimentos S.A., resolvi analisar seu setor, exploração de rodovias, e descobrir quem eram seus concorrentes no Ranking.
Todas, exceto TPIS3, são MidLargCaps. Então aprofundei fui conhecer melhor a Triunfo através do seu site (abre em nova aba). E resolvi comparar os resultados históricos das quatro empresas. Primeiro, a Receita:
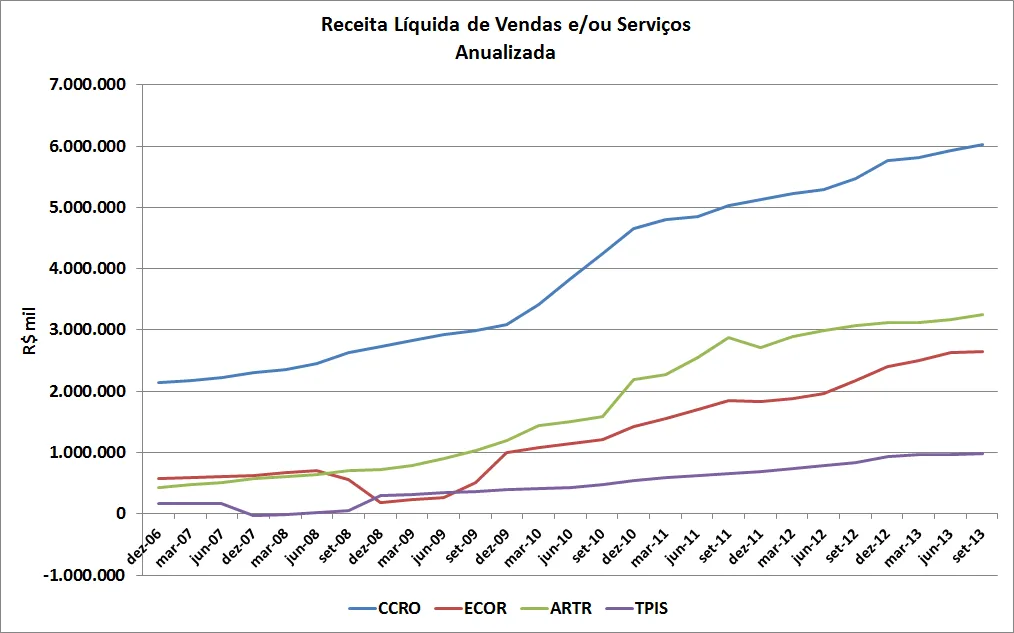
Tudo normal, até porque TPIS3 é uma empresa menor que as outras três. Me chamou a atenção a taxa trimestral de crescimento da receita:
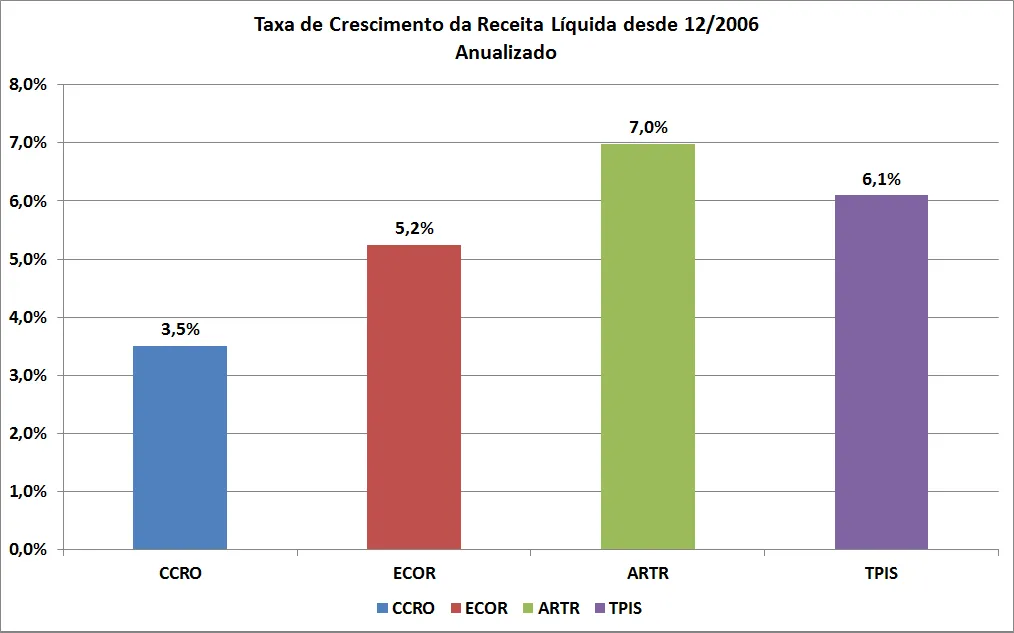
Muito interessante porque tem um crescimento maior que o IPCA e é o segundo entre o quarteto. Ora, mas e o lucro? Vamos checar seu desempenho?
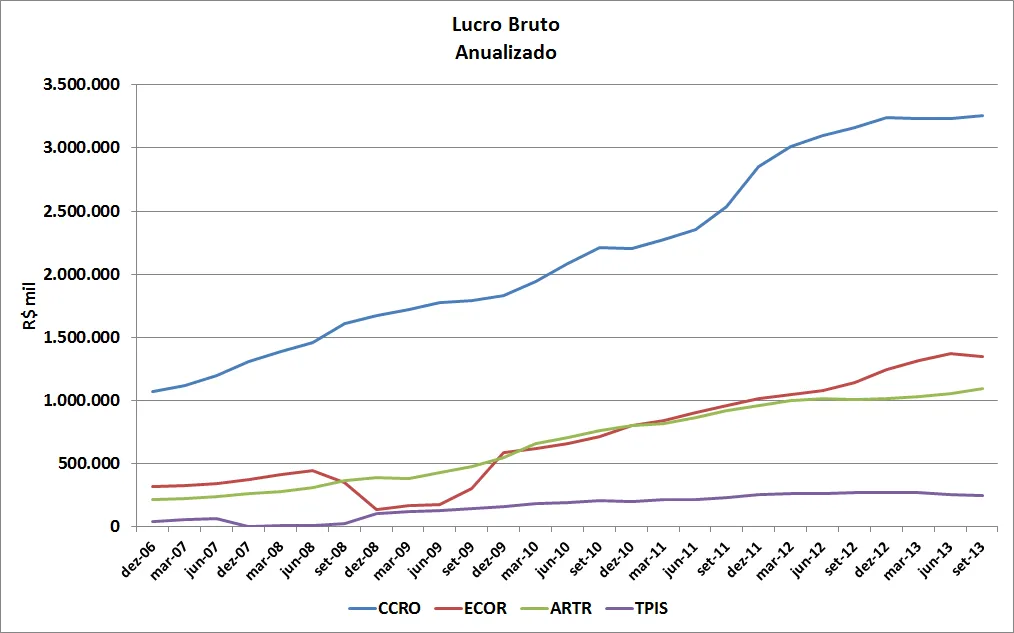
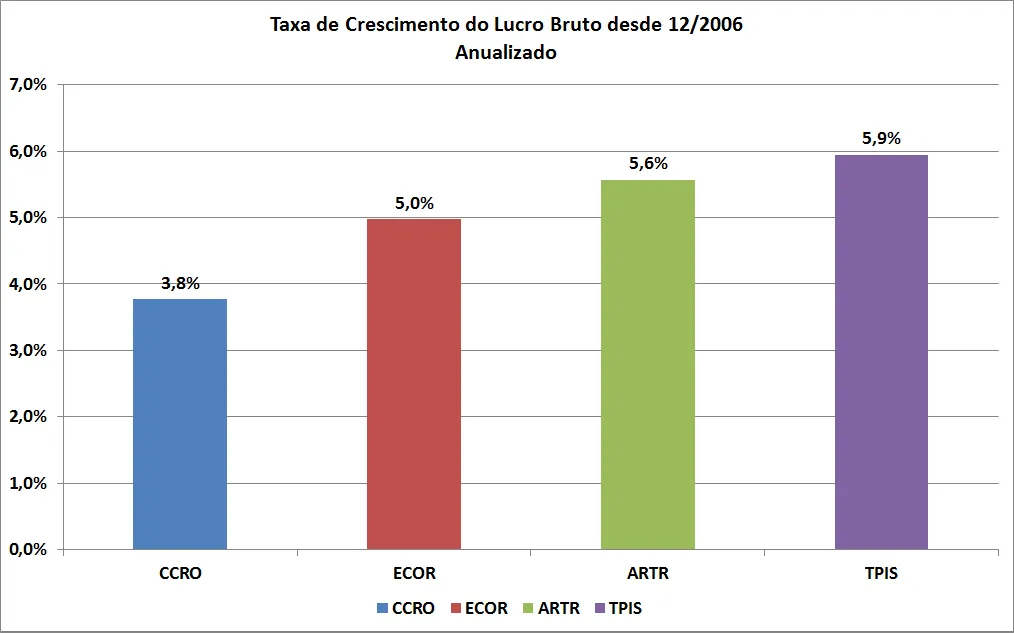
Um lucro crescente e com uma taxa de crescimento trimestral que supera os concorrentes. Mas ao olhar o histórico do lucro bruto, me chamou a atenção que se estabilizou desde dezembro/2011, enquanto os concorrentes continuaram apresentando lucros crescentes. Como o lucro bruto deve variar proporcionalmente à receita, é importante que se analise a Margem Bruta:
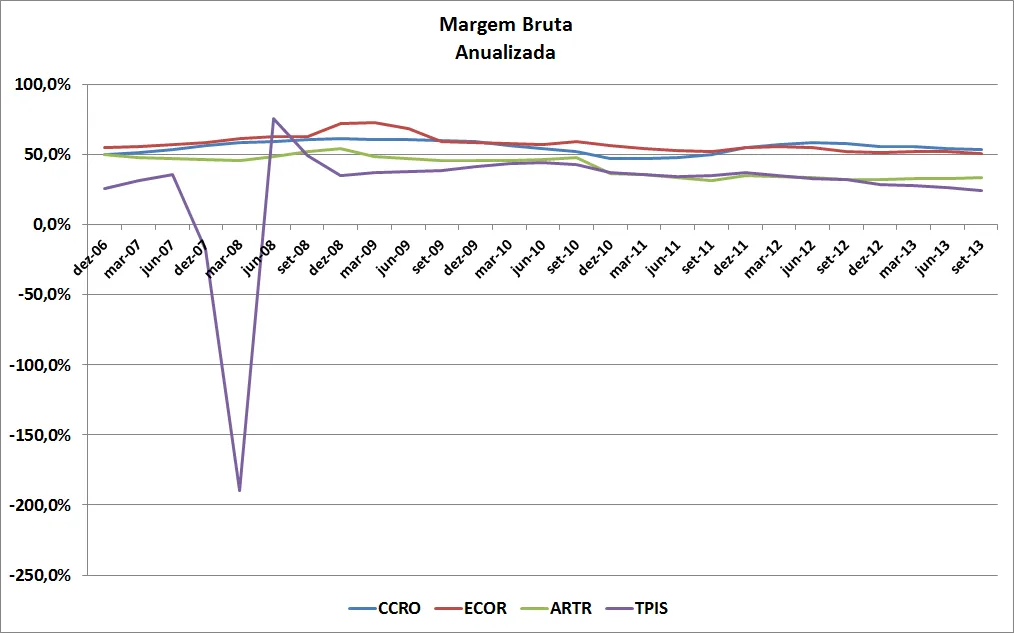
Não preciso dizer o quanto me causou estranheza uma margem tão ruim em março/2008. Mas também me colocou uma pulga atrás da orelha as margens decrescentes. Isso mostra que apesar do aumento da receita, a empresa não tem conseguido segurar seus custos, consumindo a receita adicional. Mas e o Lucro Líquido?
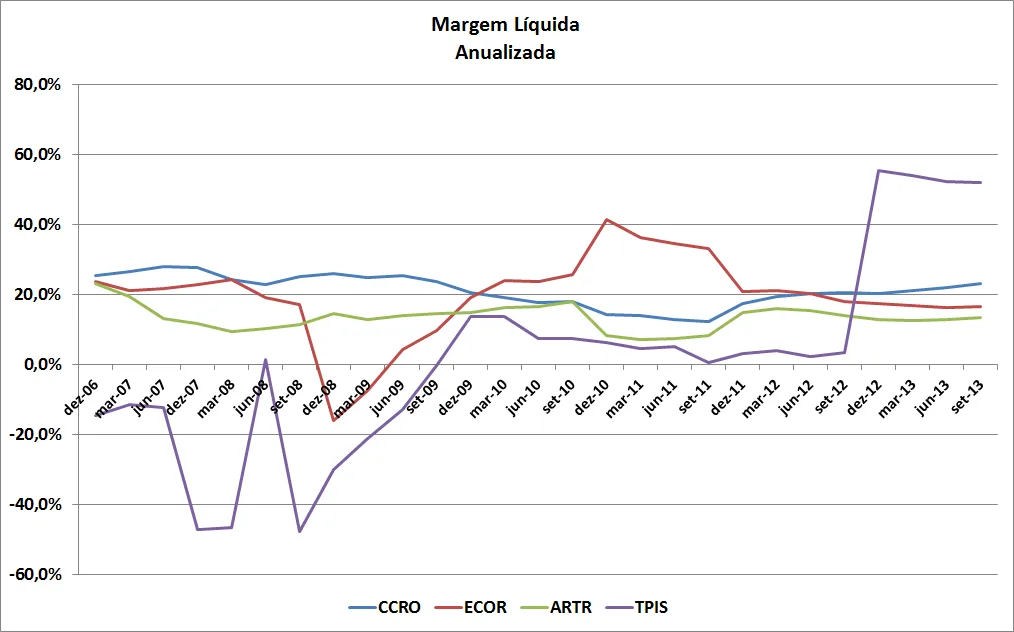
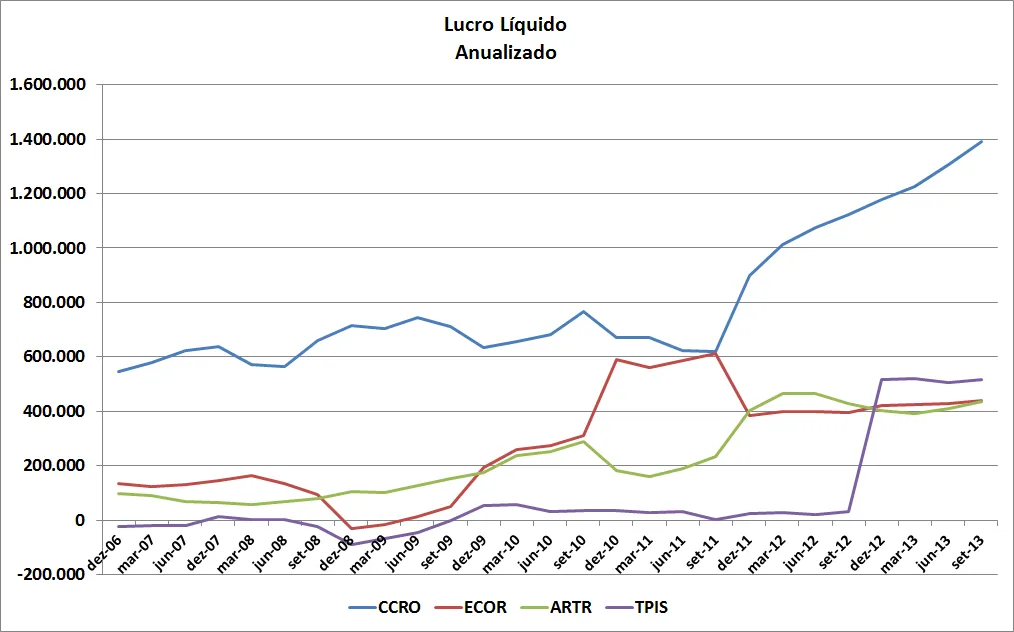
Pífio. Não tem outra palavra para descrever o histórico de Lucro Líquido de TPIS3. Tanto em valores absolutos quanto em termo de Margem Líquida. Agora, nos salta os olhos o salto em dezembro/2012. Seria uma reviravoltar por parte da empresa? Veja o resultado trimestral NÃO ANUALIZADO:
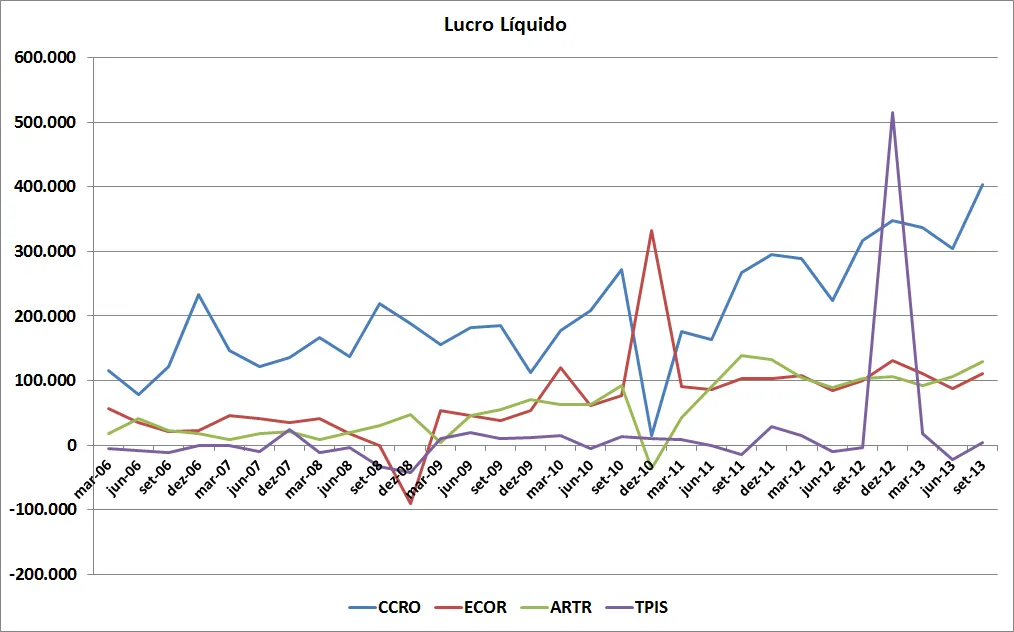
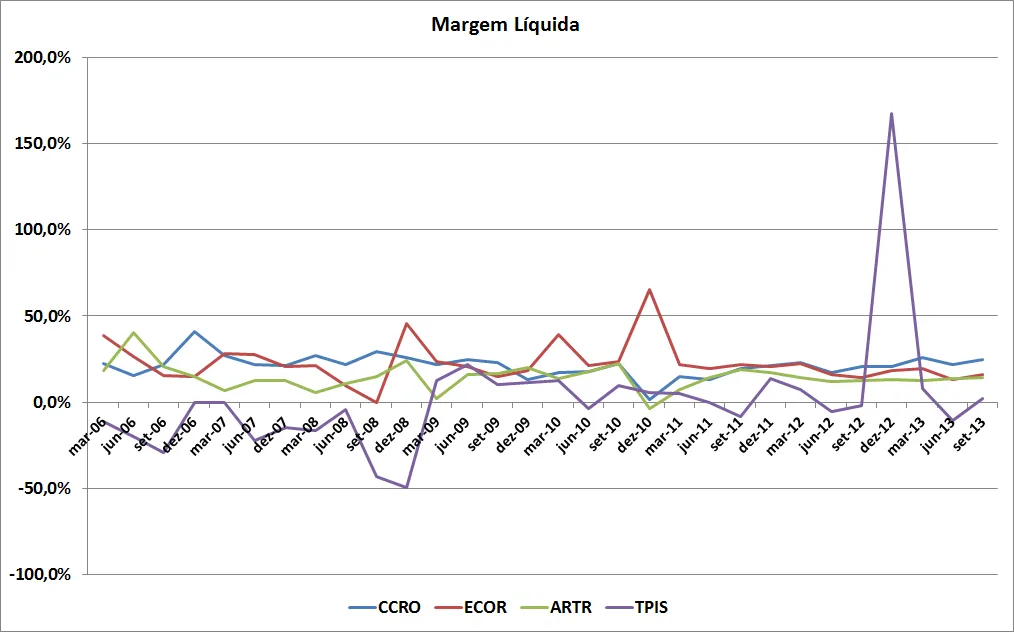
Conclusão: um ponto fora da curva. Uma excepcionalidade que jogou a empresa para o primeiro lugar Ranking, especialmente pela redução indicador P/L. A deficiência operacional da empresa fica, definitivamente, comprovada na análise de seus indicadores Margem EBIT, ROIC e Lucro Líquido Reanalisado (expurgada a excepcionalidade de dezembro/2012):
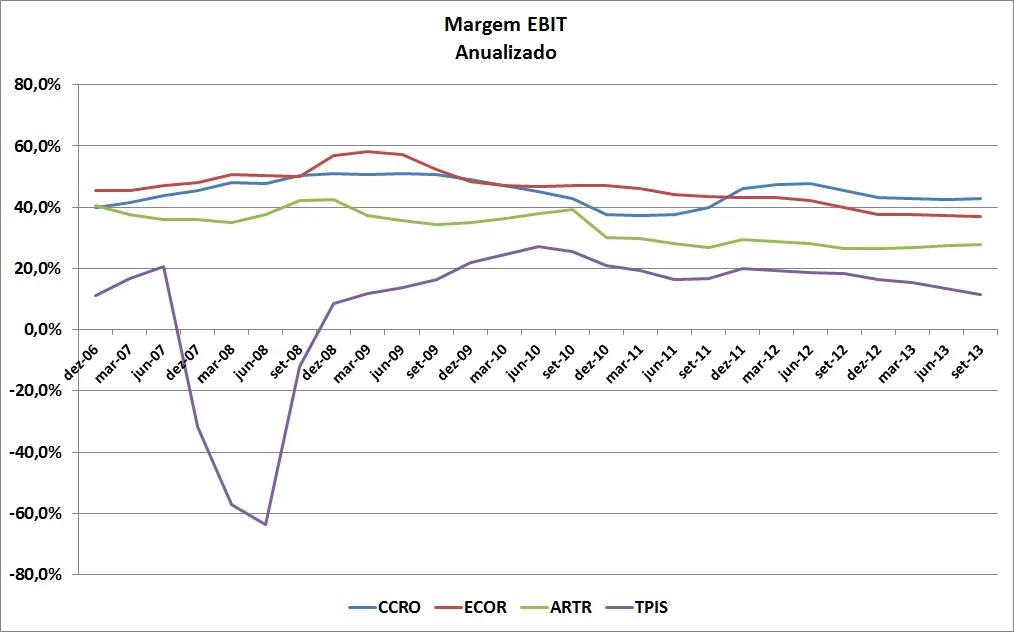
EBIT (Earnings Before Interest and Taxes) é algo próximo do lucro operacional da empresa, quanto sobra depois de computado todas as receitas e despesas decorrente de seu funcionamento. Veja como a Margem EBIT é decrescente desde junho/2010 e significativamente inferior à margem das concorrentes.
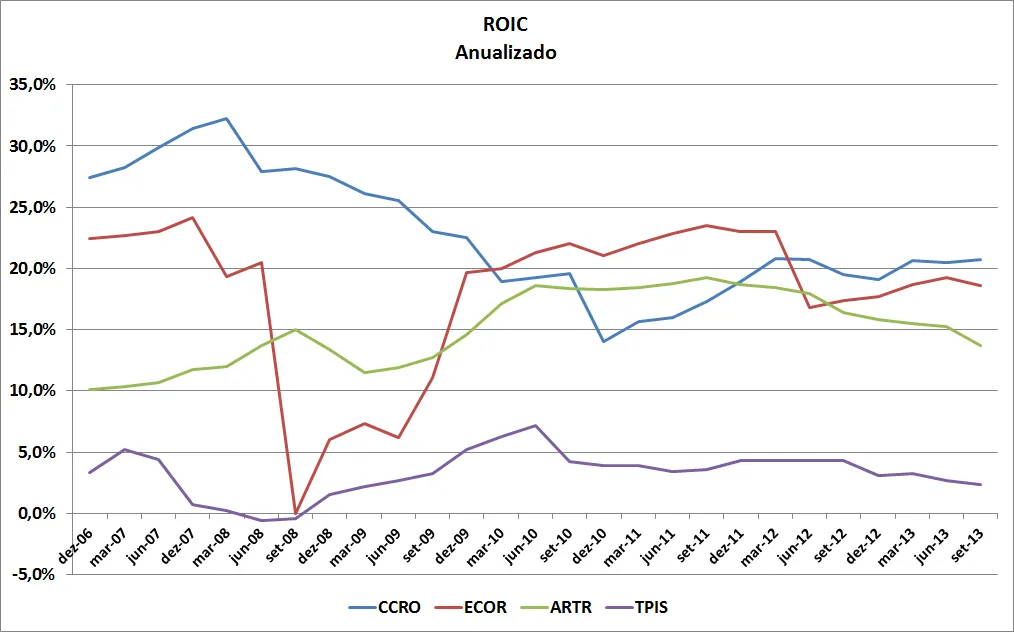
ROIC (Return On Invested Capital) mede qual o retorno que a empresa fornece em relação a todo o capital empregado em sua operação, seja ele dos sócios ou de terceiros. A imagem, por si, mostra quão divergente tem sido este indicador em relação a suas concorrentes.
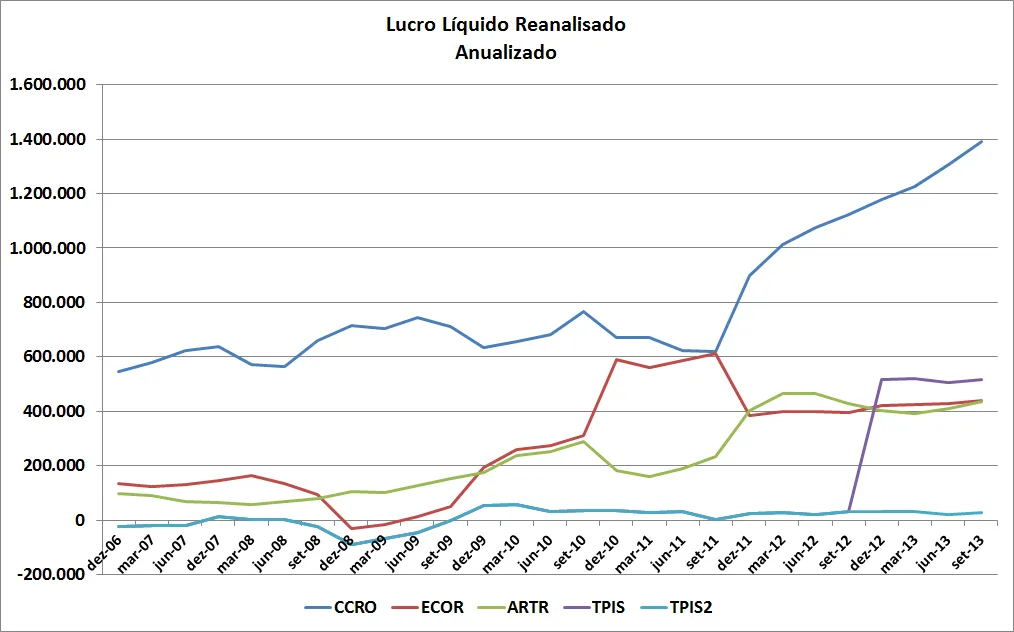
A reanálise do Lucro Líquido foi bem simples: substituí o resultado excepcional de dezembro/2012 pelo melhor resultado de Lucro Líquido de TPIS em todo o período. Esse indicador recalculado é representado pela linha em Ciano (TPIS2). Parece ser desnecessário comentar.
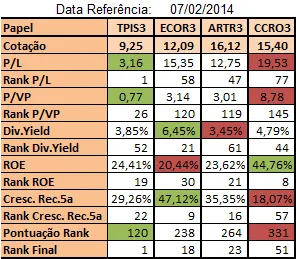
Por fim, recalculei os indicadores de TPIS3 que são impactados pela excepcionalidade, reposicionando-a no Ranking. E o resultado está na tabela que segue:
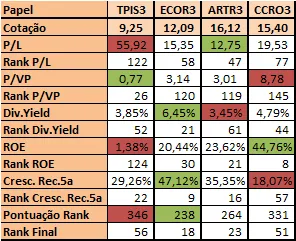
A empresa estaria na posição 56, ao invés de ser a primeira do Ranking. Portanto, a decisão correta a ser tomada seria de não realizar a substituição dos ativos, neste momento. É mais prudente aguardar a divulgação dos resultados de TPIS3 de dezembro/2013 e ver como se posiciona no Ranking.
FII: Sai: VRTA11 /// Entra: MSHP11
O FII VRTA11 ficou na posição número 40 num total de 45 fundos. Por tanto, sai da Carteira para dar lugar ao MSHP11, que ocupou a terceira colocação:
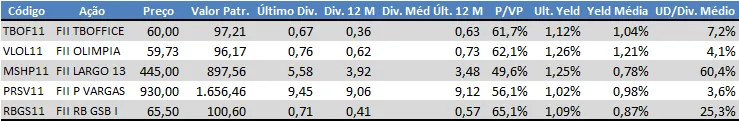
O TBOF e VLOL já fazem parte da Carteira. Portanto, MSHP é o próximo da fila.
O fundo é proprietário de 40% do Mais Shopping Largo 13 (abre em nova aba) de São Paulo. Seu rendimento é proveniente do aluguel cobrado dos lojistas, na proporção de sua participação. O Shopping possui 213 lojas e estacionamento pago para 750 veículos.
Como atrativo possui 8 salas de cinemas e uma praça de alimentação com 35 lojas. Fica localizado no bairro de Santo Amaro, em São Paulo, numa região em que circula mais de 1 milhão de pessoas diariamente e é próximo a pontos estratégicos como o Poupa Tempo, Metrô e Pontos de Ônibus. É um Shopping novo, lançado em 2010, tendo como principal público alvo as classes C e D.
Já pagou, desde o lançamento, o montante de R$ 127,70 por cota, desde o lançamento:
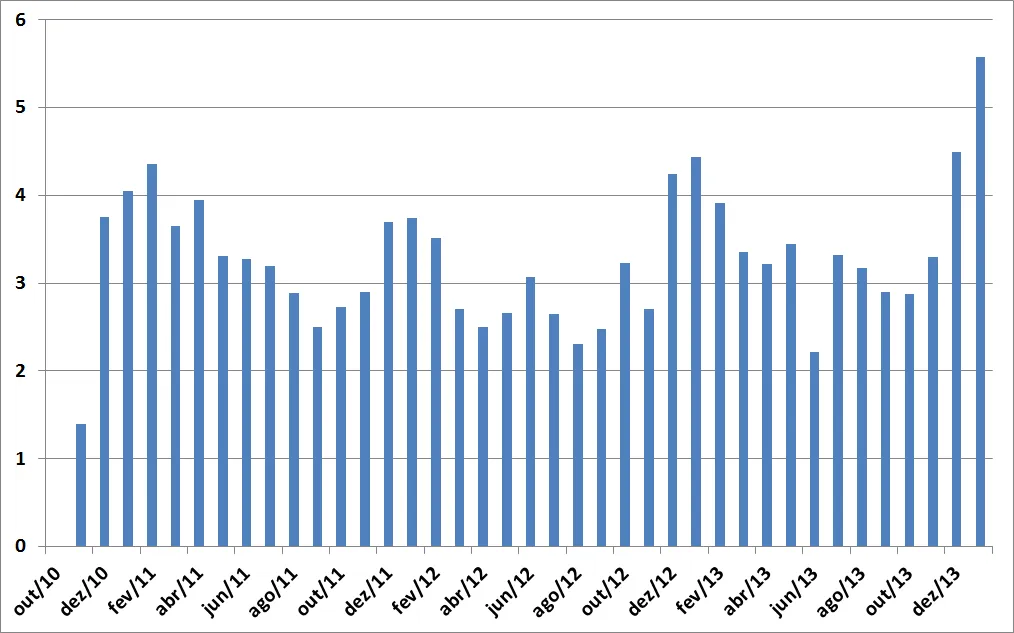
Por tratar-se de um Shopping, parte de sua renda é variável em função de ser composta por um percentual das vendas das lojas. Assim, é possível observar que o melhor desempenho em termos de rendimentos se dá nos meses de dezembro a fevereiro.
O Yeld tem mostrado uma atratividade grande por estar num patamar substancialmente superior a SELIC:
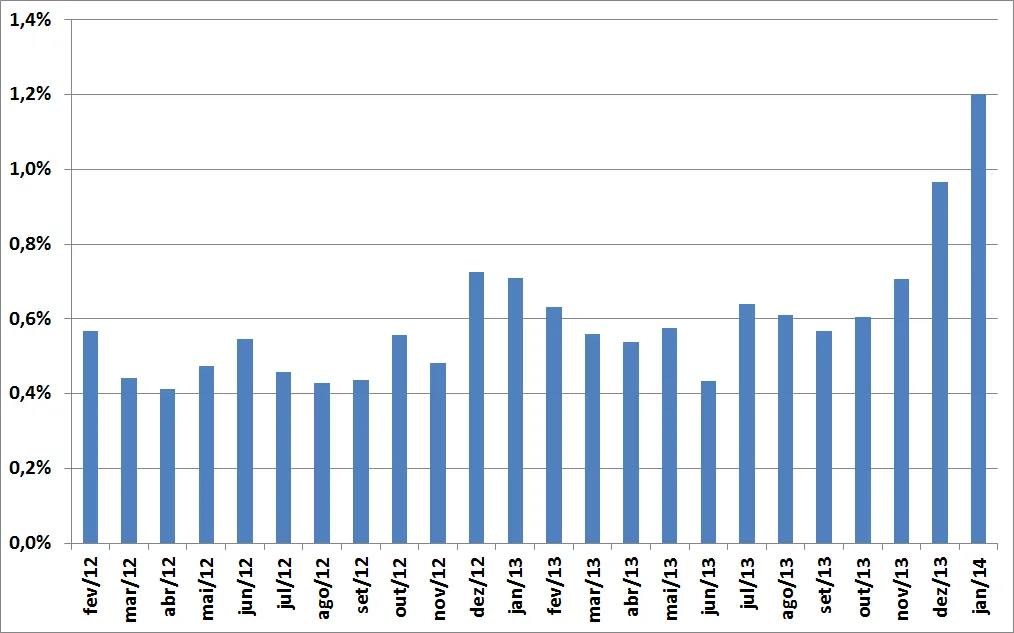
Claro que é esperada uma redução nos rendimentos em fevereiro e, mais ainda, nos meses seguintes.
Mais um ponto que nos “empurra” para a compra é a elevada defasagem entre o Preço de Mercado (R$ 445,00) e o Valor Patrimonial da Cota (R$ 897,56). Considerando que o Valor Patrimonial está muito próximo de avaliação realizada recentemente, é o mesmo que comprar um imóvel com superdesconto de quase 50%. E quem não gostaria dessa oportunidade?
O que esperar
Não tem novidades nas nossas expectativas. Os tempos continuam sombrios e ainda há uma grande fossa a ser superada.
Pense nisso!
Um grande abraço e até a próxima!
Kleber Rebouças
Rico Dinheiro: Curta e Compartilhe Educação Financeira!
Próximo: Carteira de Investimentos - Fevereiro 2014 (Breve!)
Anterior: Carteira de Investimentos - Dezembro 2013