Conteúdo histórico, sem atualização; ativos citados não são recomendação.
O Melhor Mês!
O mês de Março/2016 foi o melhor da série histórica da Carteira de Larissa. E nenhum esforço adicional, além de permanecer firme na estratégia de Alocação de Ativos, foi necessário. Vamos ver os resultados.
Os objetivos do artigo são:
- Motivar o leitor a iniciar, IMEDIATAMENTE, a investir em outros produtos financeiros que não a Caderneta de Poupança;
- Demonstrar que investir pode ser mais fácil do que, inicialmente, aparenta;
- Elaborar uma metodologia modelo para ser utilizada junto com a estratégia de Alocação de Ativos;
- Mostrar, na prática, através de uma Carteira de Investimentos Virtual, o funcionamento da estratégia Alocação de Ativos.
ATENÇÃO
O artigo a seguir foi escrito para fins meramente educacionais. As informações, dados e operações apresentadas, apesar de basearem-se em cotações reais, tratam-se de mera simulação. Em nenhuma hipótese tratam-se recomendação de investimento. Decisões de investimento baseadas nas informações apresentadas neste artigo são de responsabilidade exclusiva de quem assim o fizer, não sendo o autor responsável pelas consequências destas decisões.
Recordando
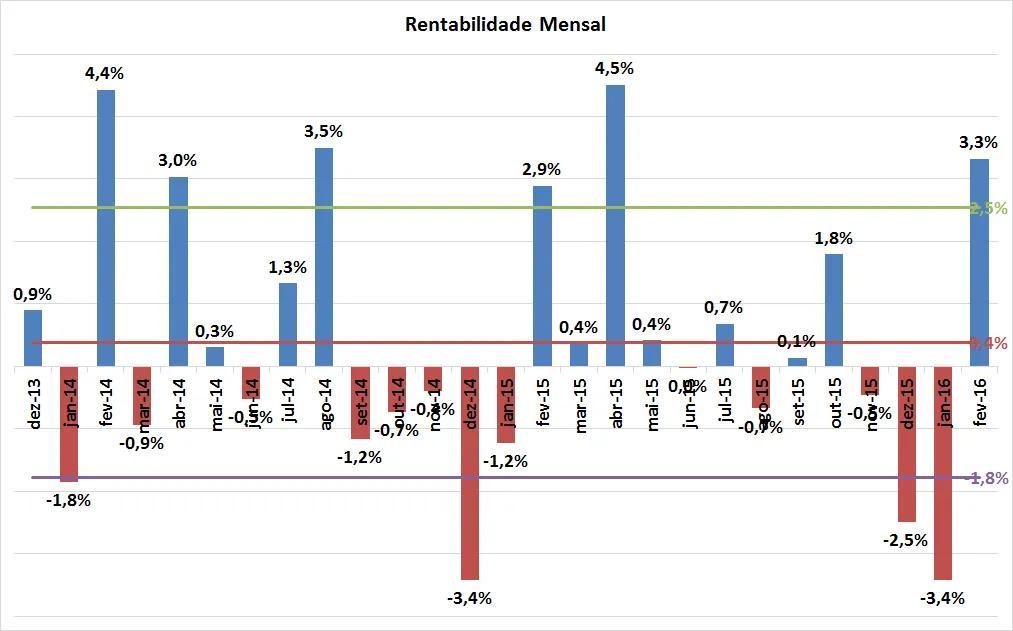
Depois de 3 meses de rentabilidade negativa, Fevereiro/2016 fechou com uma ótima rentabilidade positiva.
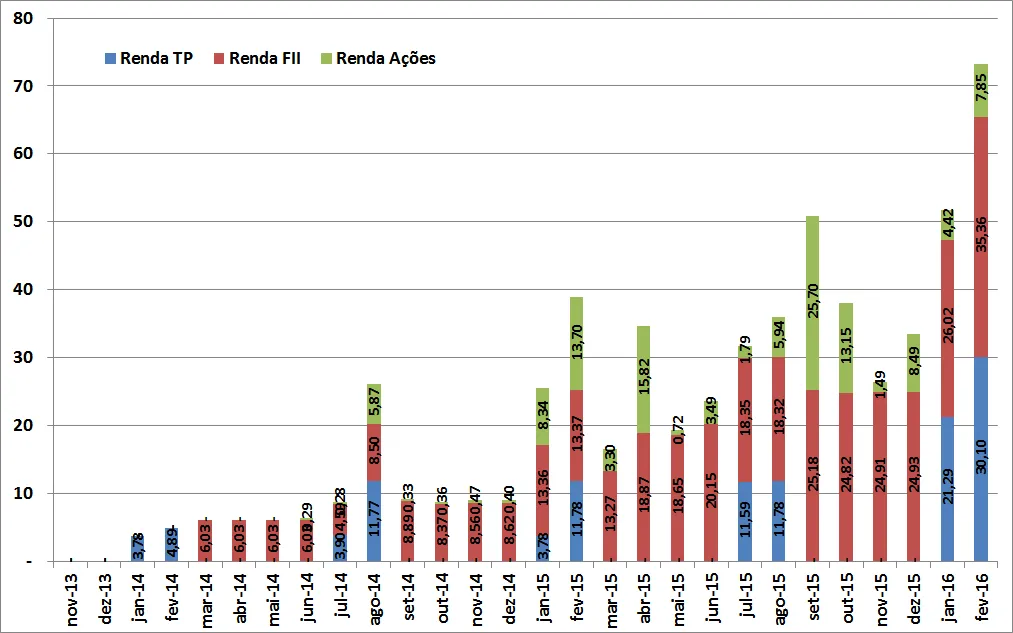
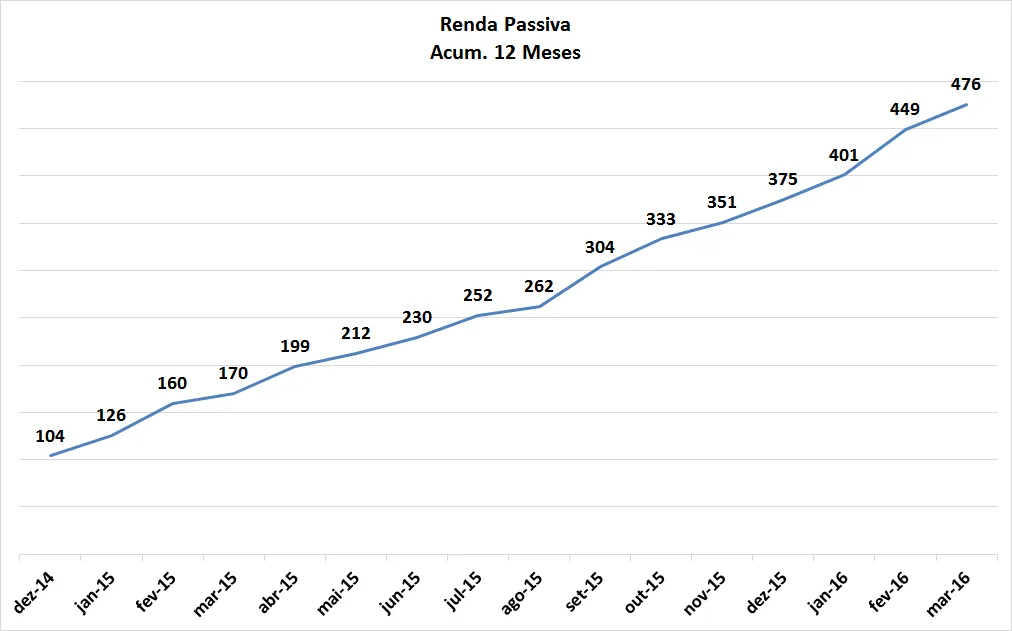
Também foi um mês de recorde no quesito renda passiva.
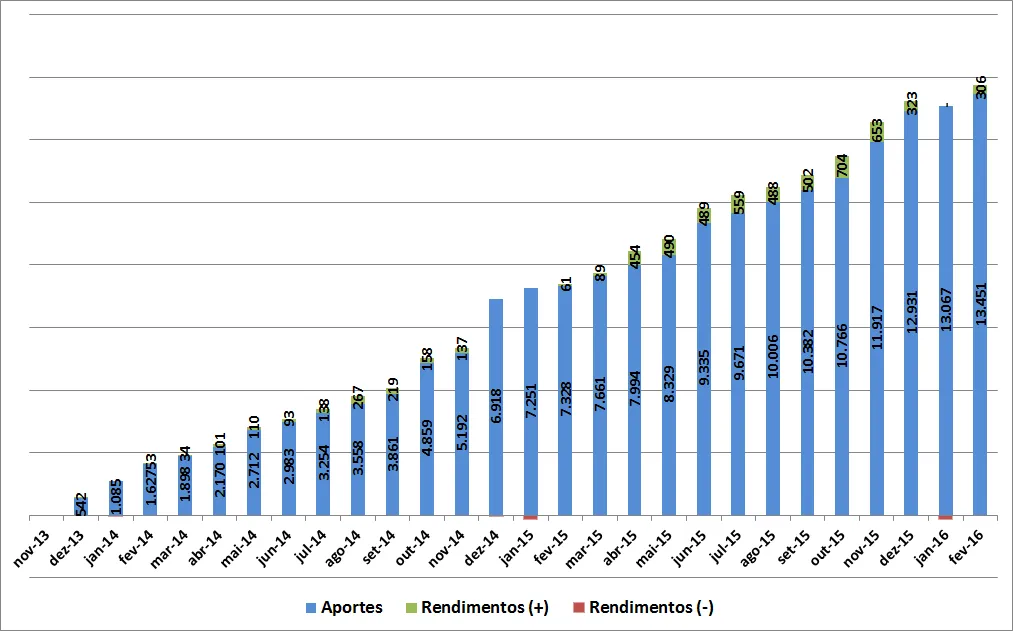
E reverteu a rentabilidade negativa sobre os aportes para o campo positivo.
Não podia ter sido melhor? Vejamos o mês de Março/2016.
Março/2016
Mais um aporte de R$ 383,80, seguindo-se a análise da distribuição dos recursos entre as Classes de Ativos na Carteira:
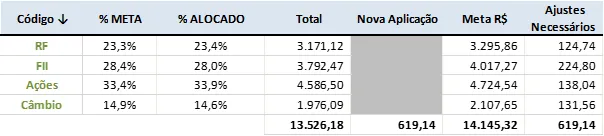
A sinalização era adquirir mais FII. Analisando a composição do IFIX a situação era a seguinte:
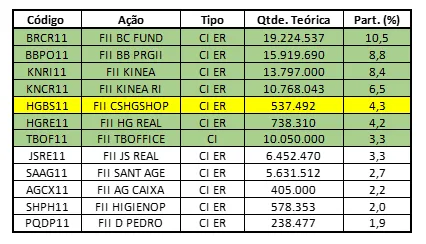
O próximo fundo a ser adquirido seria o HGBS11. Entretanto, o valor disponível não foi suficiente uma vez que o valor unitário do FII estava por volta de R$ 1.400. A decisão de Larissa, então, foi comprar 126,28 cotas do FDI ao custo total de R$ 461,17.
Ao longo do mês, houve os seguintes eventos financeiros:
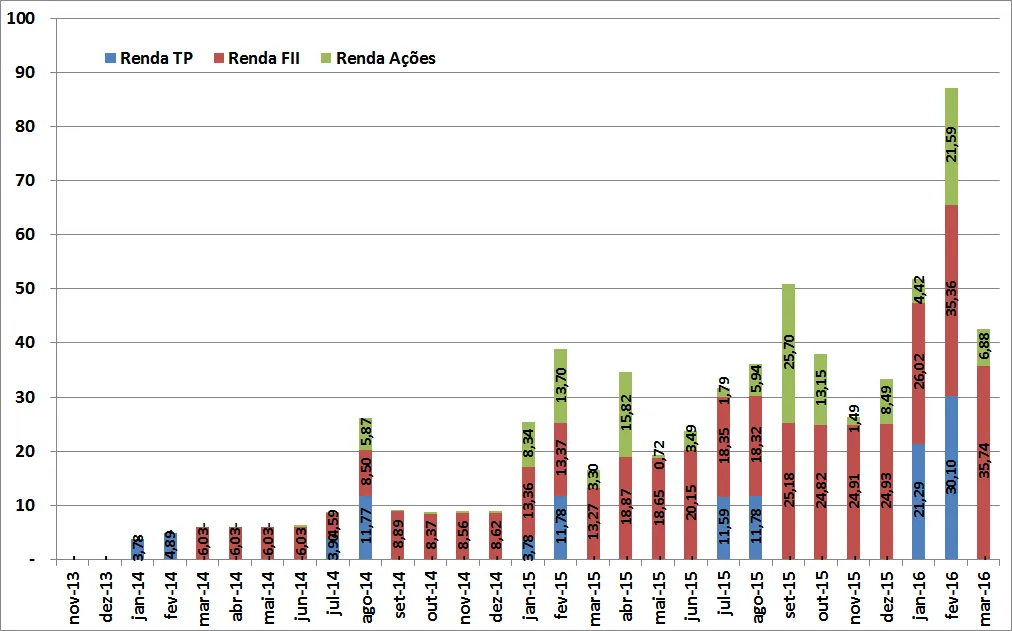
- Rendimentos dos FII: R$ 35,74
- Aluguel de Ações: R$ 4,18
- Dividendos de Ações: R$ 2,70
- Pagamento de Taxa de Custódia: -R$ 10
Ao fim do mês a composição da Carteira era a que segue:
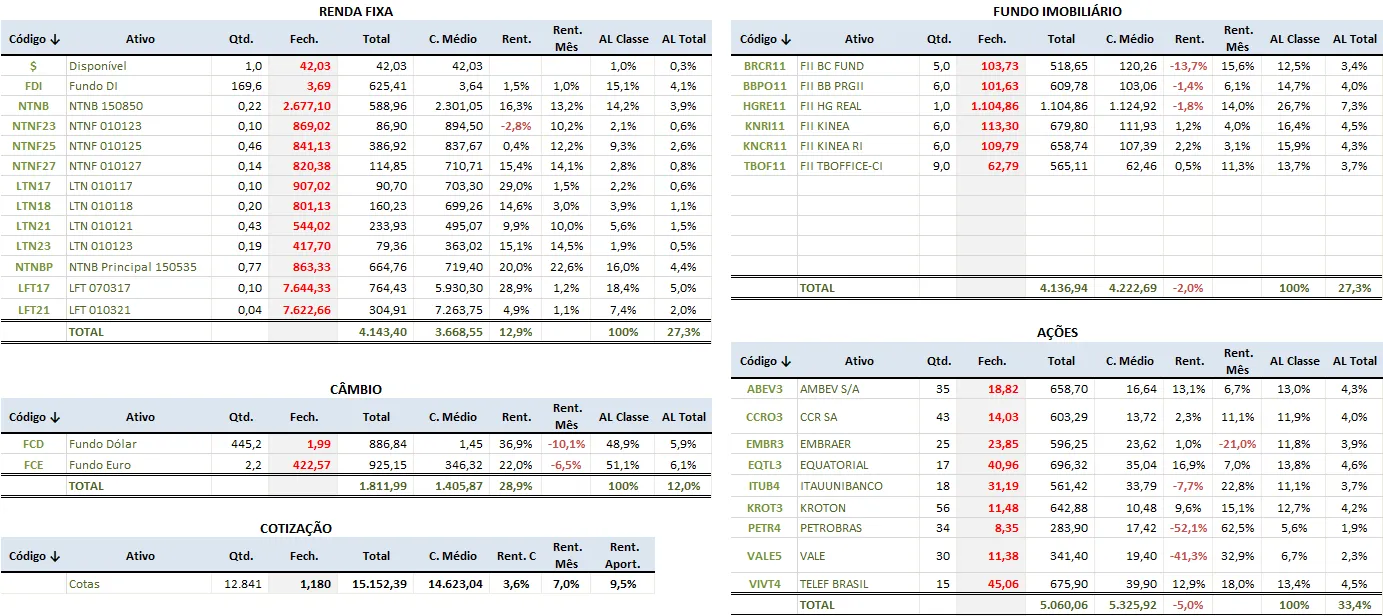
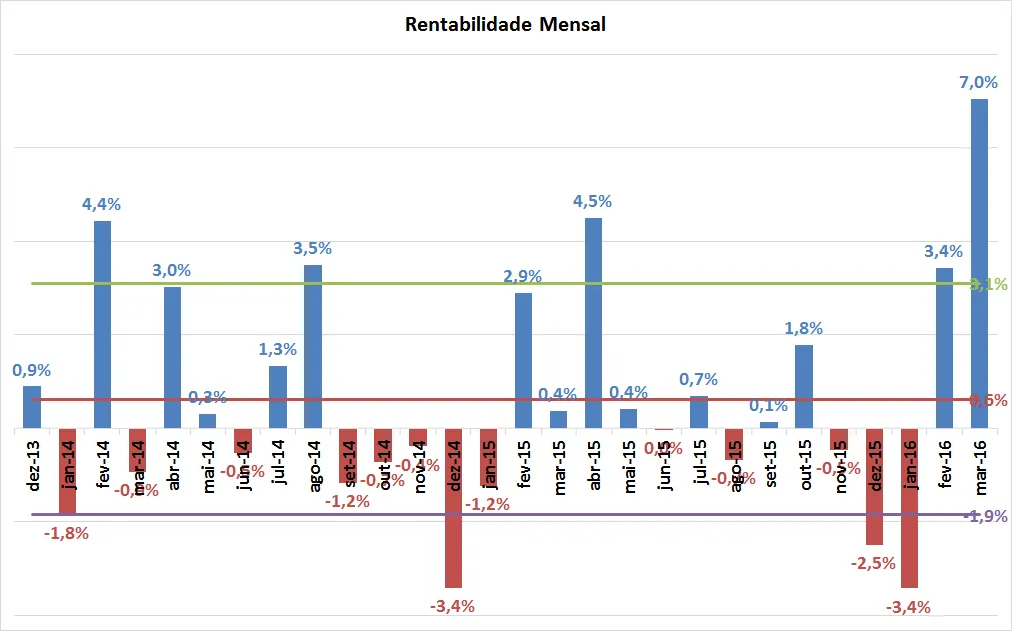
Rentabilidade excepcional de +7,0%. A maior rentabilidade obtida desde que começamos esta série, em Dezembro/2013.
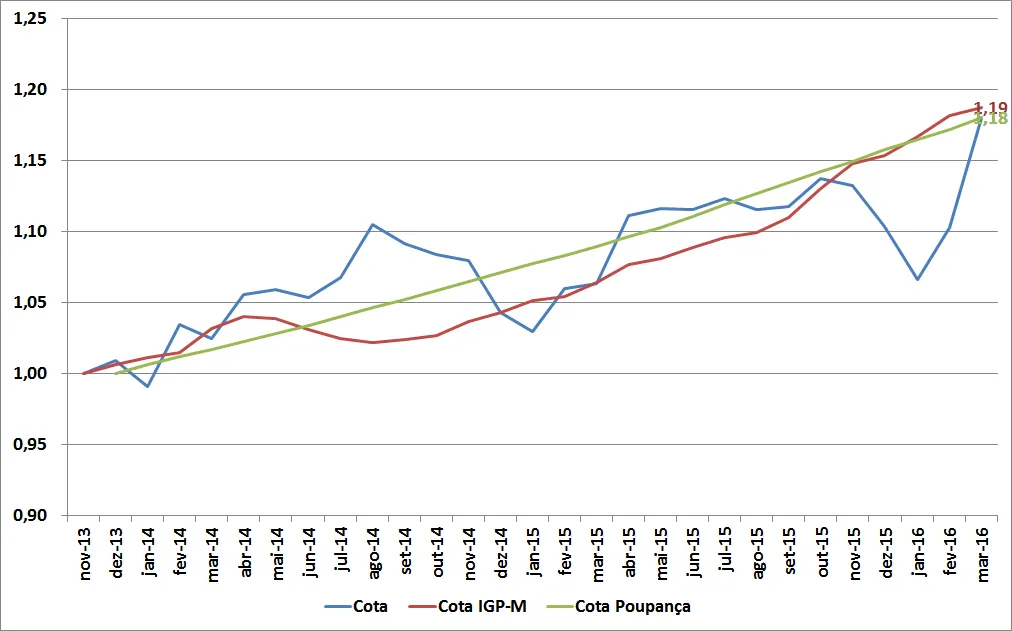
Com isso tivemos uma excelente recuperação do valor da cota da Carteira, voltando a empatar com a Poupança.
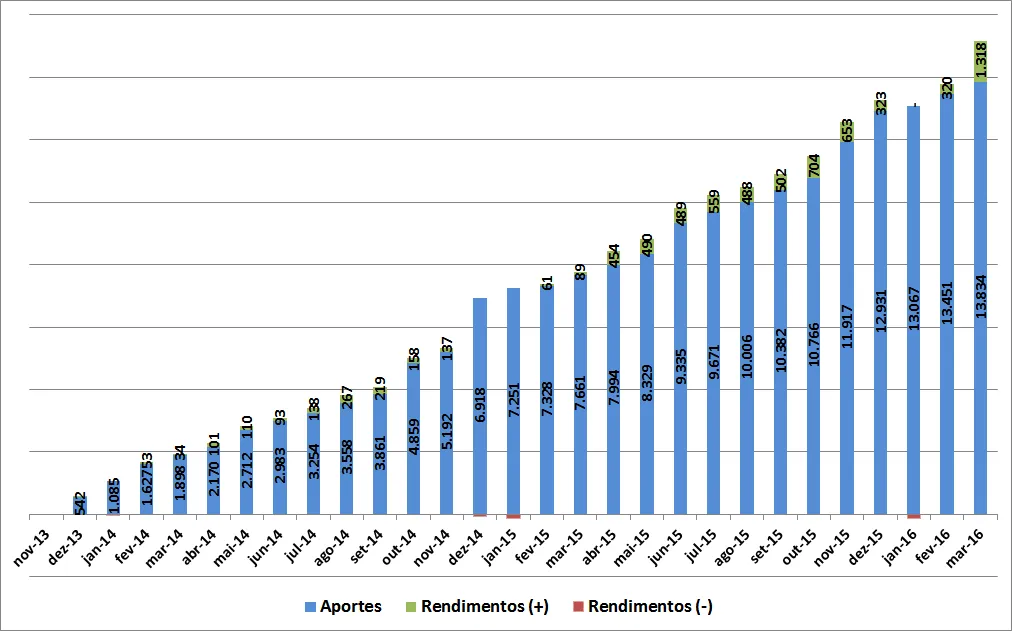
Ainda, o total de rendimentos atingiu +R$ 1.318 (+9,5%) em relação ao valor total aportado. Trata-se de um novo recorde, visto que o maior valor anterior era +R$ 704 (+6,5%) no mês de Outubro/2015.
Por fim, mais um destaque positivo, a renda passiva de FII mais uma vez bateu recorde, atingindo R$ 35,74 no mês.
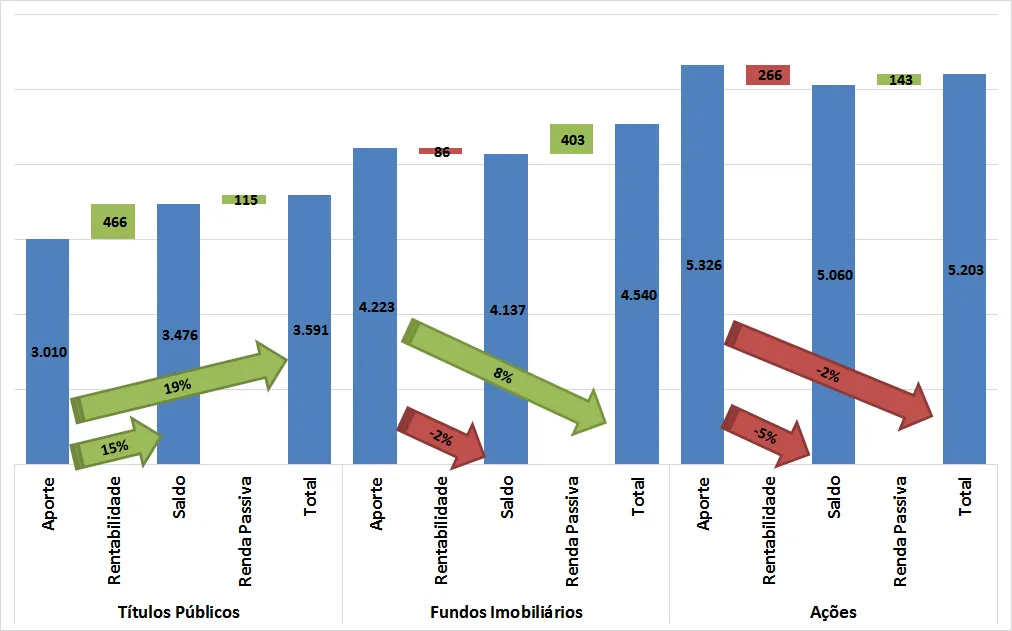
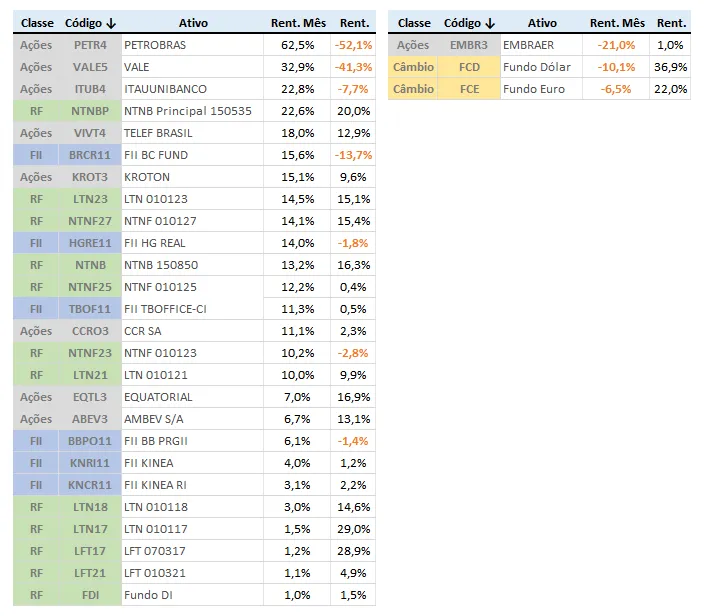
Considerando a renda passiva dos Ativos, a rentabilidade de cada Classe (exceto Câmbio) fica assim:
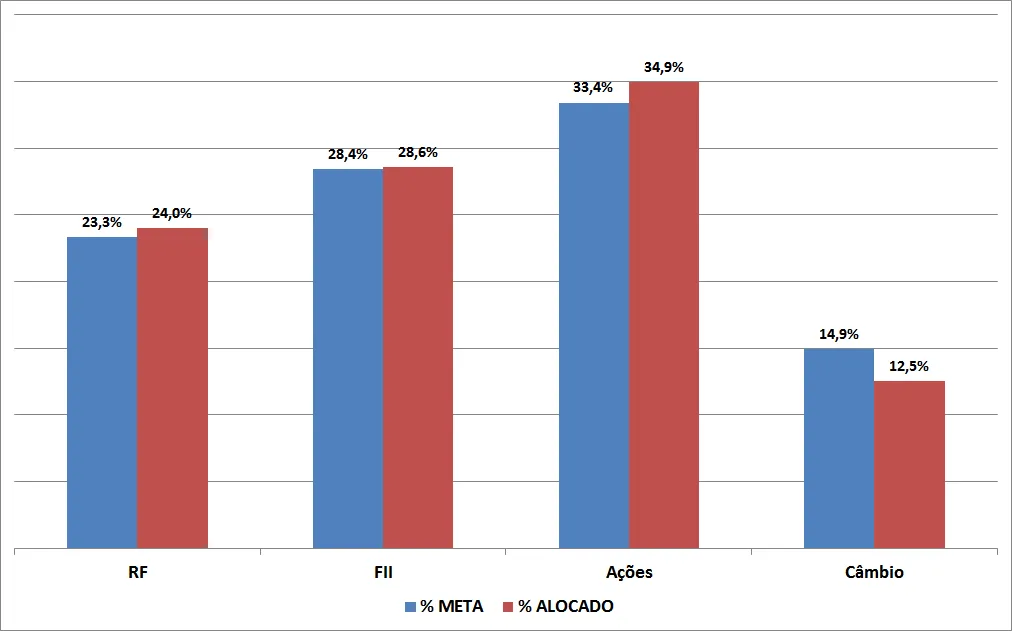
Comparando a meta de Alocação com a realidade:
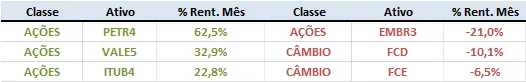
Os Ativos com os melhores piores rentabilidades no mês:
Conclusão
A excelente rentabilidade do mês pode ser atribuída ao fato de que apenas 3 Ativos apresentaram rentabilidade negativa.
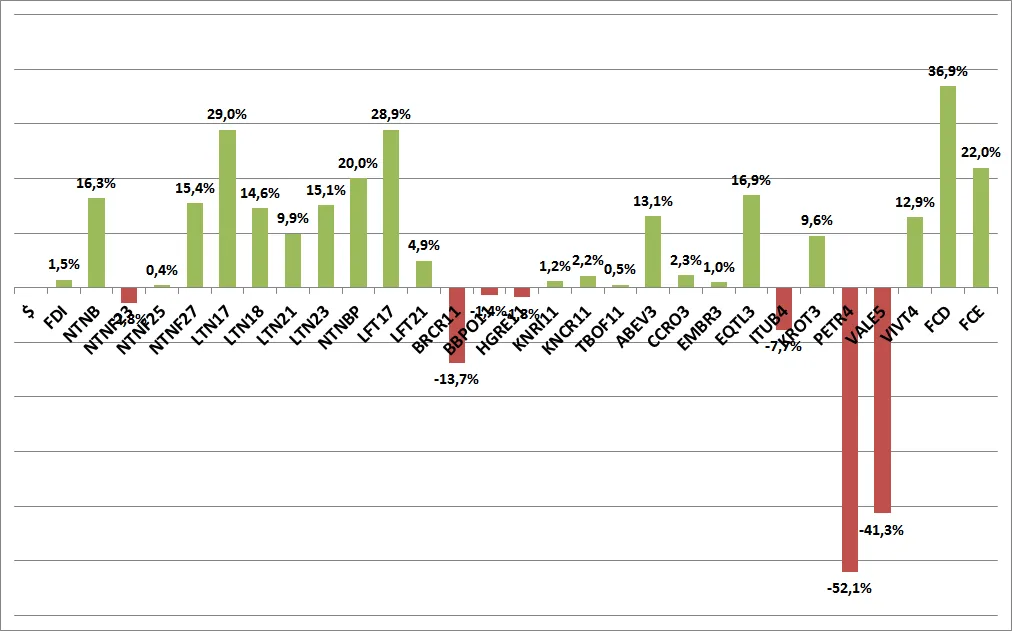
Ativos que antes tinham rentabilidade acumulada no campo negativo, inverteram e passaram para o campo positivo.
A Renda Passiva de 12 meses continua com crescimento consistente.
Bem como o Patrimônio e a Renda dos 3 primeiros meses de cada ano.
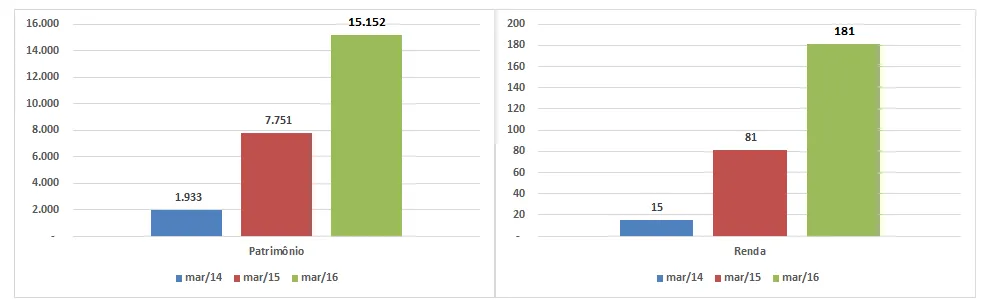
Após um mês tão bom é de se esperar um arrefecimento, uma correção no preço dos ativos. Mas foi um mês importante para reforçar a importância de se manter firme na estratégia de Alocação de Ativos.
Pense nisso!
Um grande abraço e até a próxima!
Kleber Rebouças
Rico Dinheiro: Curta e Compartilhe Educação Financeira!