Conteúdo histórico, sem atualização; ativos citados não são recomendação.
Fatos Relevantes
O mês de Abril/2016 foi marcado por dois fatos relevantes, divulgados por dois Fundos Imobiliários que Larissa carrega em sua carteira. Os dois trazem impactos para ela e, portanto terão um destaque neste artigo.
Os objetivos do artigo são:
- Motivar o leitor a iniciar, IMEDIATAMENTE, a investir em outros produtos financeiros que não a Caderneta de Poupança;
- Demonstrar que investir pode ser mais fácil do que, inicialmente, aparenta;
- Elaborar uma metodologia modelo para ser utilizada junto com a estratégia de Alocação de Ativos;
- Mostrar, na prática, através de uma Carteira de Investimentos Virtual, o funcionamento da estratégia Alocação de Ativos.
ATENÇÃO
O artigo a seguir foi escrito para fins meramente educacionais. As informações, dados e operações apresentadas, apesar de basearem-se em cotações reais, tratam-se de mera simulação. Em nenhuma hipótese tratam-se recomendação de investimento. Decisões de investimento baseadas nas informações apresentadas neste artigo são de responsabilidade exclusiva de quem assim o fizer, não sendo o autor responsável pelas consequências destas decisões.
Recordando
O mês anterior foi o melhor, até hoje, para Larissa, obtendo uma rentabilidade de 7%.
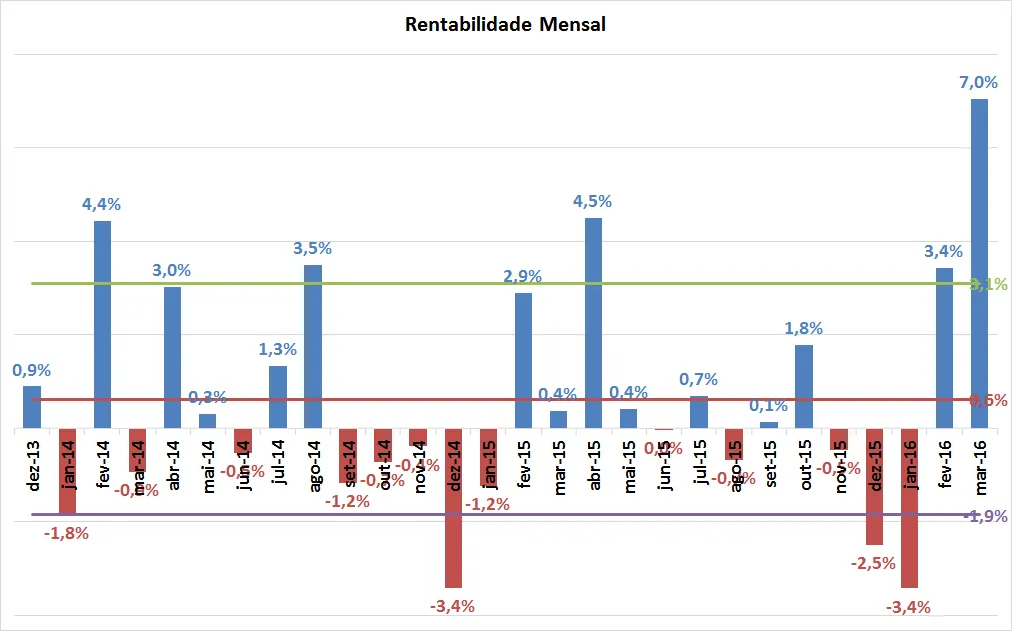
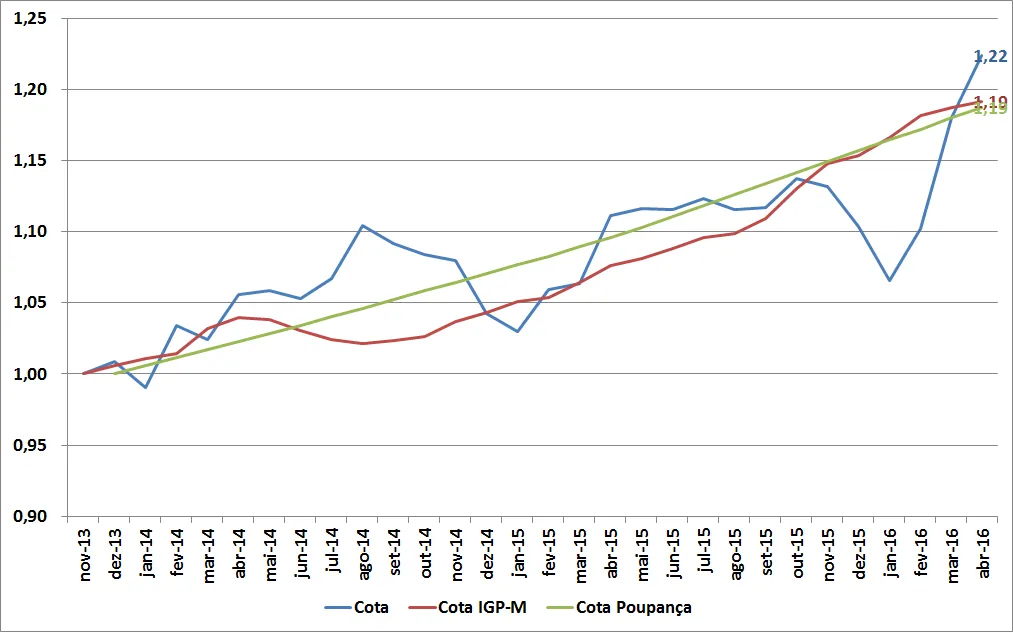
Os dois últimos meses, com rentabilidades excepcionais, fizeram com que a rentabilidade histórica, calculada na forma de cota, se recuperasse ao ponto de voltar ao nível de um investimento em poupança.
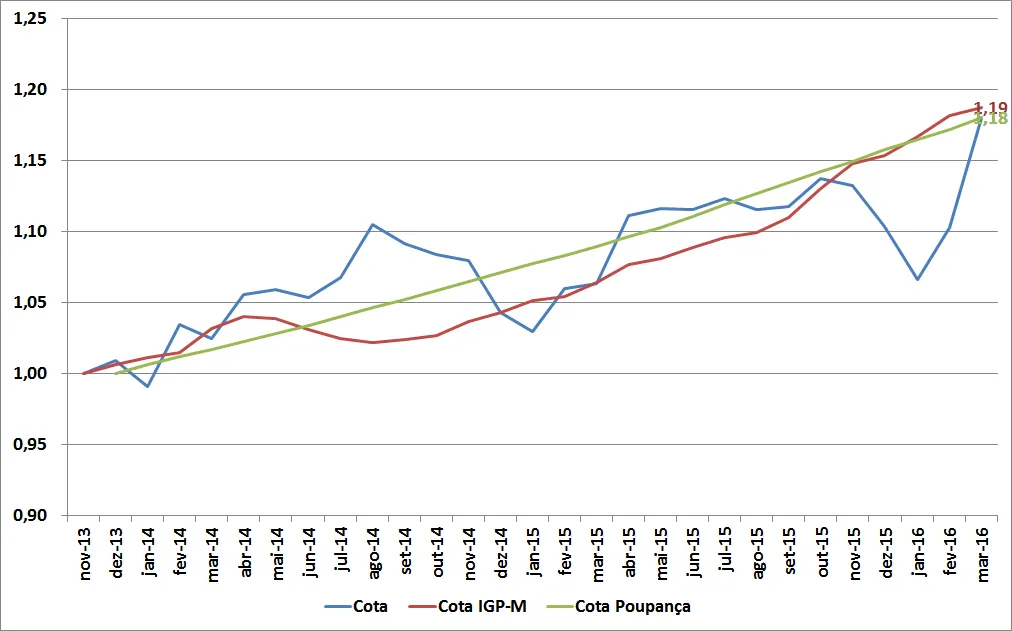
Essa rentabilidade de 10% em dois meses é a recompensa pela paciência em manter-se firma na estratégia de Alocação de Ativos.
E vamos em frente.
Abril/2016
No mês anterior, a estratégia de Alocação de Ativos sinalizou que Larissa aplicasse em FII. Como o saldo disponível não era suficiente, deixou os recursos aplicados no FDI. Esse mês, após o aporte de R$ 383,80, Larissa verificou os recursos de sua carteira estavam assim alocados:
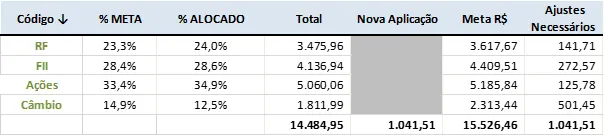
Mais uma vez os movimentos do mercado mudou o cenário. Ao invés de FII, a sinalização agora é investir em Câmbio. Verificou a alocação dos recursos dentro dessa classe:
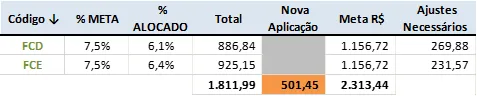
Comprou 136,37 cotas de FCD ao custo total de 269,88 e 0,55 cotas de FCE ao custo total de 231,57.
O saldo de R$ 540,06 era inferior ao mínimo de 580 para investir em FII, próxima classe sinalizada. Assim, teve que aguardar o próximo mês.
Para realizar as operações citadas anteriormente, Larissa teve que resgatar 23,28 cotas do FDI pelo total bruto de 85,90 (líquido: 85,35).
A grande novidade esse mês deveu-se a publicação de dois Fatos Relevantes por dois Fundos Imobiliários que Larissa possui,
O primeiro, divulgado no dia 14/04 pelo FII BRCR11, revela que o Fundo decidiu devolver aos cotistas valores que, em função do cenário econômico de 2013, foi mantido em aplicações associadas a Taxa de Juro. Na avaliação dos gestores, o cenário mudou, com possível reversão da tendência da Taxa de Juro, que passaria a ser descendente. Lembrou ainda que o caixa foi incrementado ainda mais por vendas de 5 imóveis num total de R$ 440 milhões.
Chamamos essa devolução de valores como Amortização. Na prática, o que ocorrerá será uma diminuição do valor patrimonial da cota do Fundo. Assim, o valor a ser devolvido a título de Amortização provocará uma redução no custo médio de aquisição da cota que, no caso de Larissa, é de R$ 120,26. Devemos aguardar novo comunicado informando valor e data do pagamento.
O segundo Fato Relevante foi divulgado no dia 25/04 pelo FII BBPO11. A informação é que um dos imóveis do Fundo, locado ao Banco do Brasil, em Cuiabá (MT), foi atingido por um incêndio. Apesar do Valor Patrimonial do imóvel ser de R$ 13,3 milhões, o seguro era de R$ 11,1 milhões. O seguro também garante o pagamento do aluguel (R$ 112 mil) por 6 meses. Caso a avaliação técnica conclua que houve perda total, a indenização do seguro será paga ao fundo podendo, posteriormente, ser distribuída aos cotistas.
Ao longo do mês, houve os seguintes eventos financeiros:
- Rendimentos dos FII: R$ 35,79
- Aluguel de Ações: R$ 6,02
- Dividendos de Ações: R$ 3,95
- Juros Sobre Capital Próprio: R$ 0,85
- Pagamento de Taxa de Custódia: -R$ 10
Ao fim do mês a composição da Carteira era a que segue:
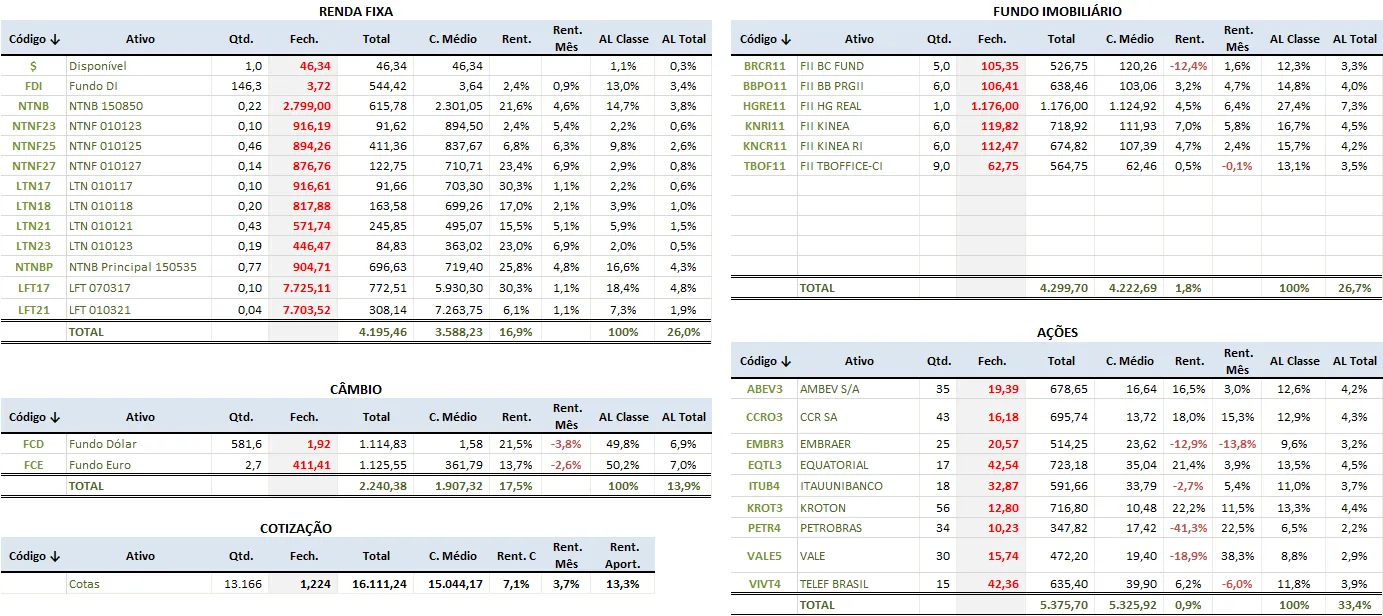
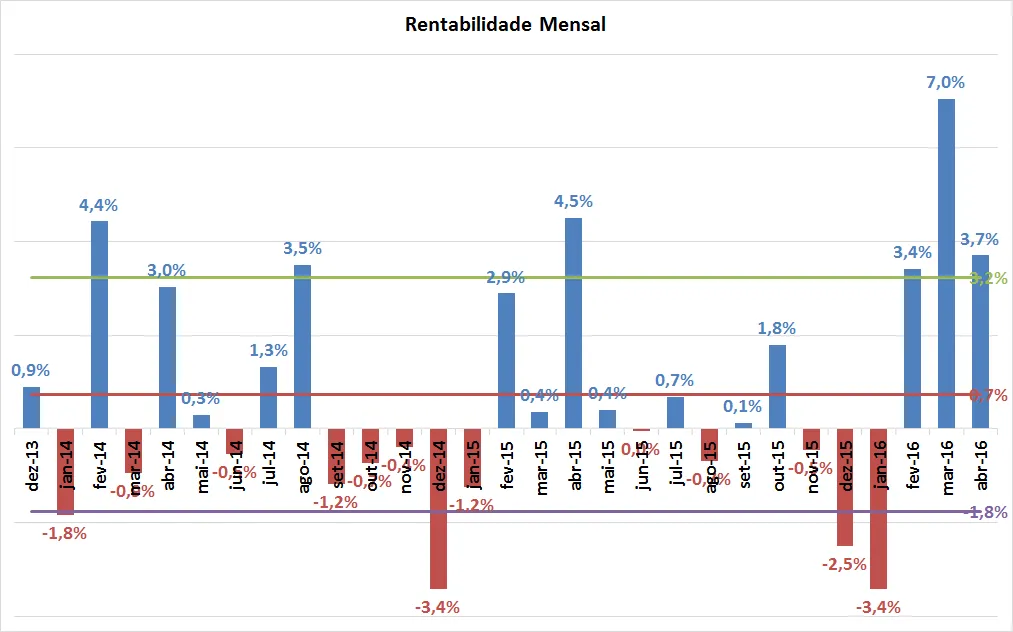
Mais uma rentabilidade excepcional, +3,7%, a quarta maior da série.
E com esse mês bom a Carteira voltou a ser mais lucrativa que a inflação media pelo IGP-M, objetivo principal de Larissa.
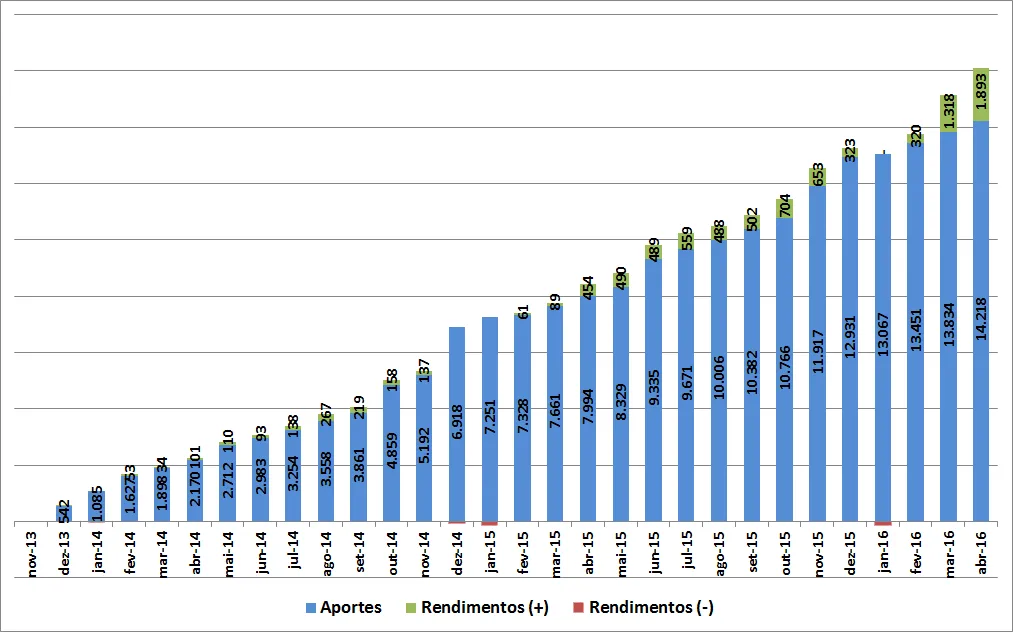
Os rendimentos agora representam 12% do total investido. Ou, podemos dizer também, que o capital investido rendeu 13%. O valor acumulado dos rendimentos é o maior de todo o período, acumulando R$ 1.893.
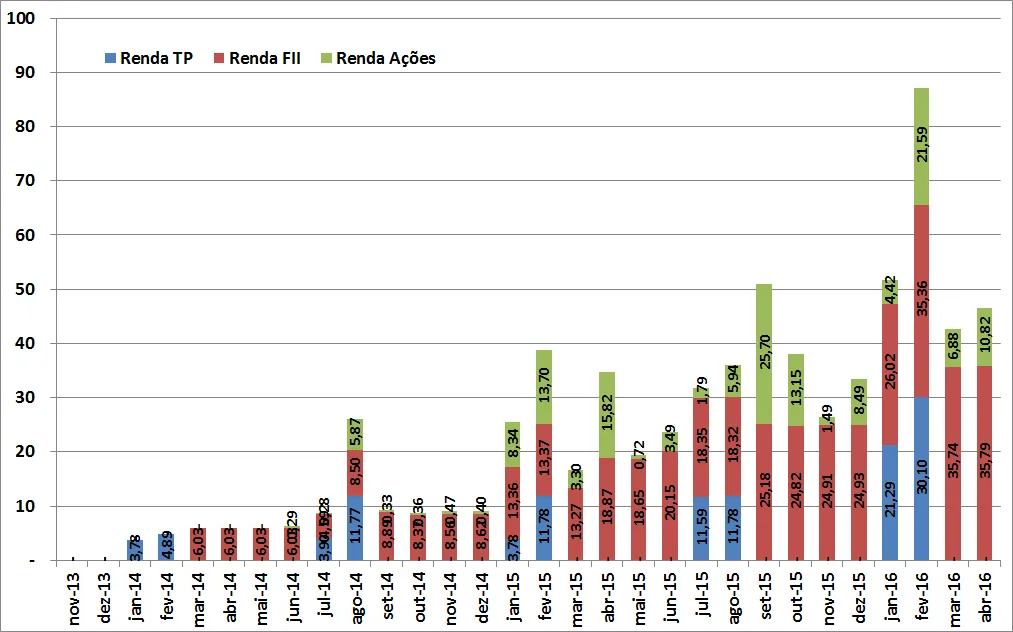
No que se refere aos rendimentos passivos, Larissa recebeu um valor superior ao mês anterior e, mais uma vez, os rendimentos de FII bateu o recorde, atingindo R$ 35,79. Entretanto, segue a incerteza do que acontecerá com esses rendimentos após os Fatos Relevantes divulgados.
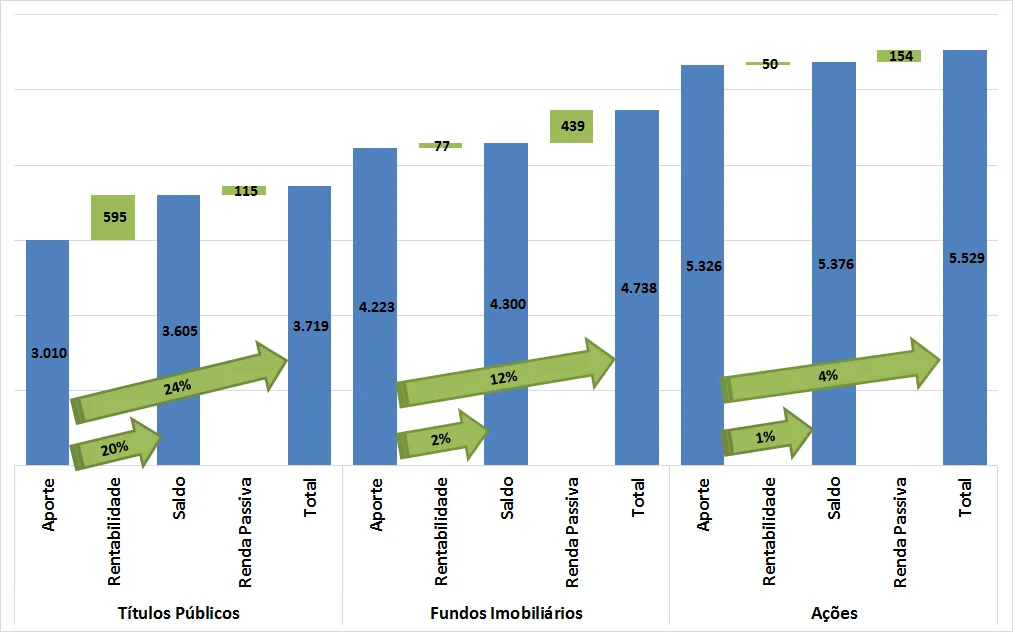
Agora, as três Classes de Ativos que geram renda já possuem rentabilidade superior ao capital investido, portanto, a renda passiva eleva ainda mais essa rentabilidade.
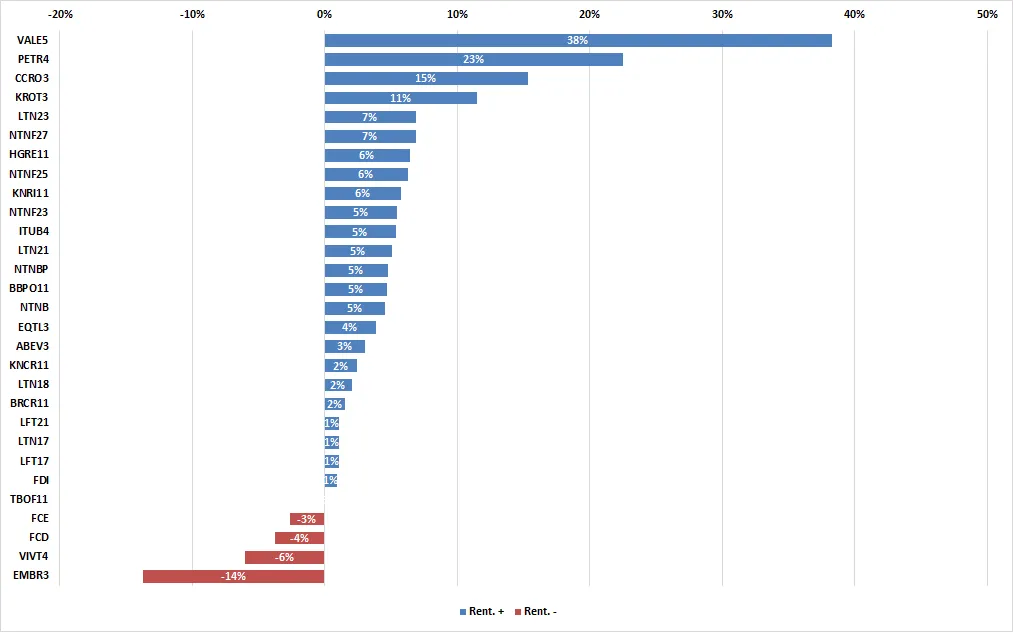
Apenas 4 ativos tiveram rentabilidade negativa no mês. Destacamos que 4 ações tiveram desempenho acima de 10%. Na ponta negativa temos a EMBR3 com rentabilidade de -14%.
Conclusão
Os Fatos Relevantes revelaram que o investimento em Fundos Imobiliários trazem embutidos em si os mesmos riscos dos investimentos em imóveis de forma direta.
Entretanto, são inegáveis as vantagens uma vez que permite a diversificação em diversos imóveis, possibilidade de investir em imóveis mais caros, gestão profissional e, referenciando-se aos Fatos Relevantes, diluição dos riscos por investir juntamente com outros investidores.
Para concluir, temos apenas 5 Ativos com rentabilidade acumulada negativa.
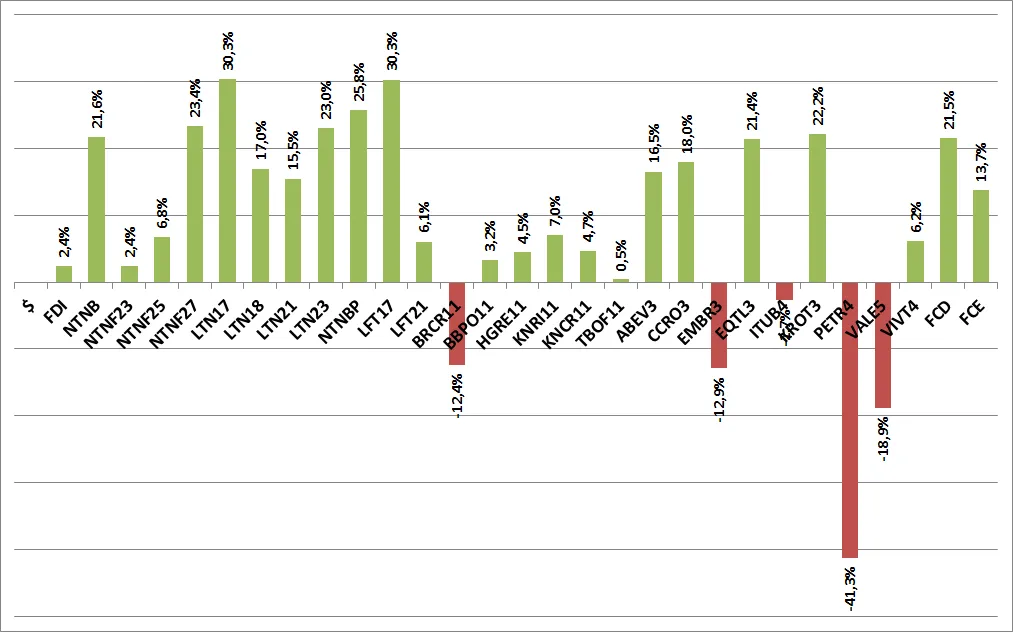
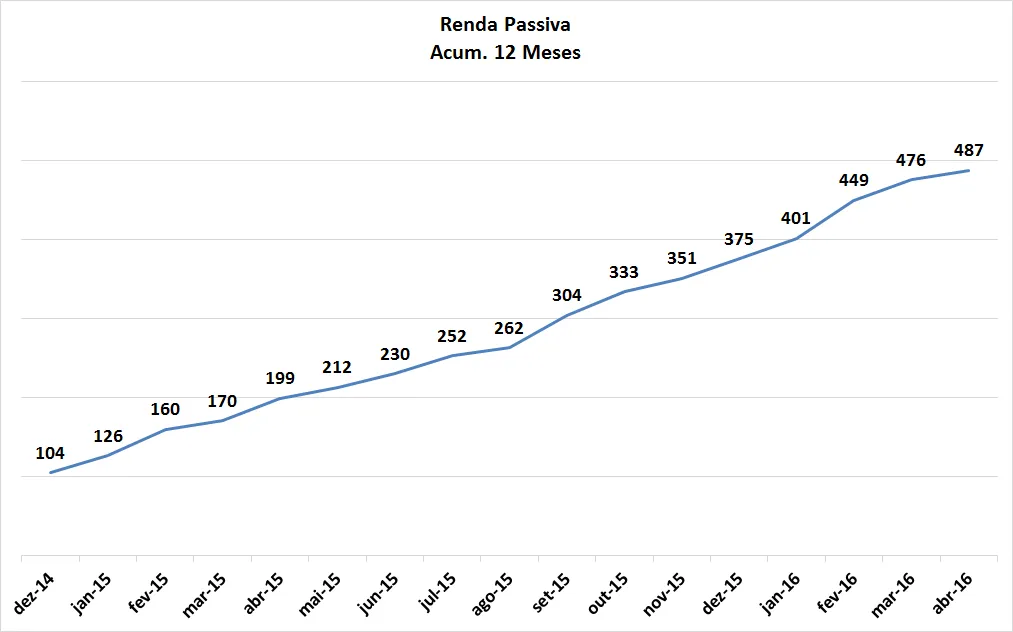
A renda passiva acumulada nos últimos 12 meses cresceu 2,3%.
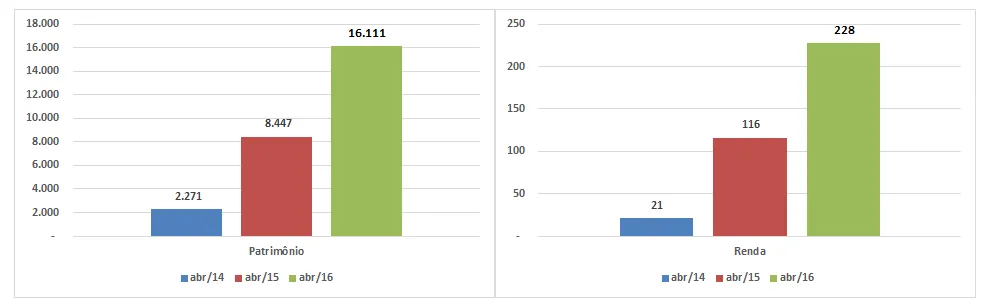
E também tivemos crescimento consistente do patrimônio e renda acumulada no ano.
Agora é preciso manter a calma e estratégia porque ainda teremos dias turbulentos pela frente, dado o cenário político nacional.
Pense nisso!
Um grande abraço e até a próxima!
Kleber Rebouças
Rico Dinheiro: Curta e Compartilhe Educação Financeira!