Conteúdo histórico, sem atualização; ativos citados não são recomendação.
Amortização de Cotas
O mês de Maio/2016 não teve grandes repercussões. Os fatos mais importantes foram uma promoção para Larissa e a amortização do FII BRCR11.
Os objetivos do artigo são:
- Motivar o leitor a iniciar, IMEDIATAMENTE, a investir em outros produtos financeiros que não a Caderneta de Poupança;
- Demonstrar que investir pode ser mais fácil do que, inicialmente, aparenta;
- Elaborar uma metodologia modelo para ser utilizada junto com a estratégia de Alocação de Ativos;
- Mostrar, na prática, através de uma Carteira de Investimentos Virtual, o funcionamento da estratégia Alocação de Ativos.
ATENÇÃO
O artigo a seguir foi escrito para fins meramente educacionais. As informações, dados e operações apresentadas, apesar de basearem-se em cotações reais, tratam-se de mera simulação. Em nenhuma hipótese tratam-se recomendação de investimento. Decisões de investimento baseadas nas informações apresentadas neste artigo são de responsabilidade exclusiva de quem assim o fizer, não sendo o autor responsável pelas consequências destas decisões.
Recordando
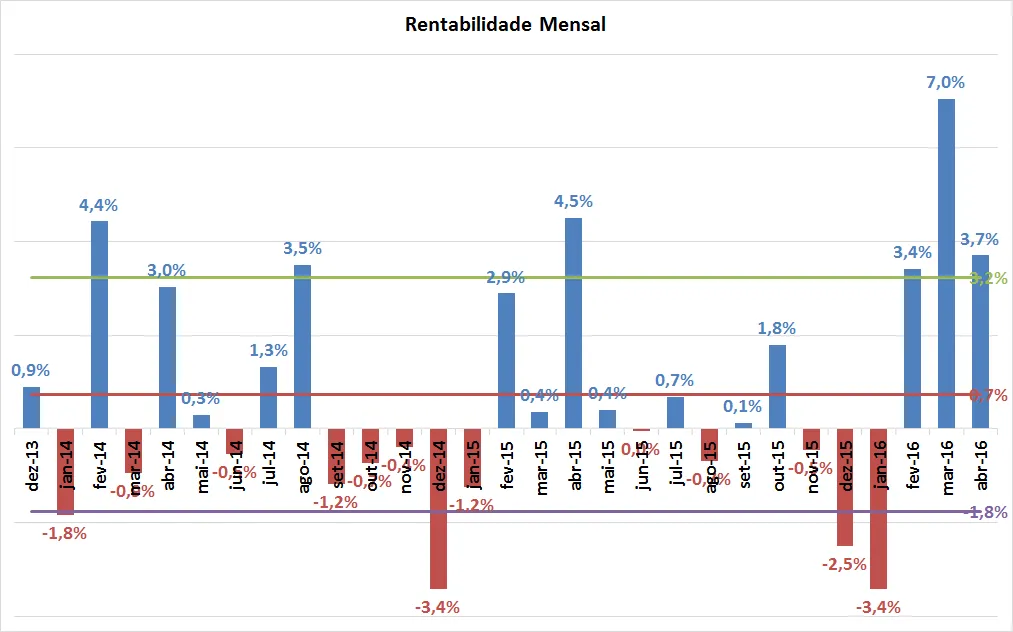
O mês anterior foi muito bom. A Carteira obteve uma rentabilidade de quase 4%, maior que o Desvio Padrão.
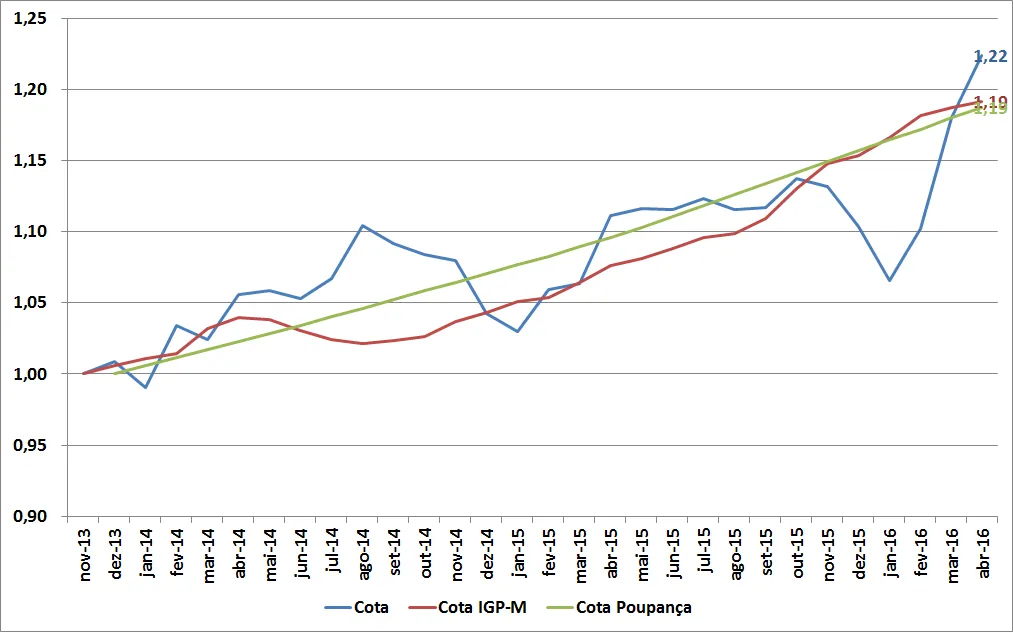
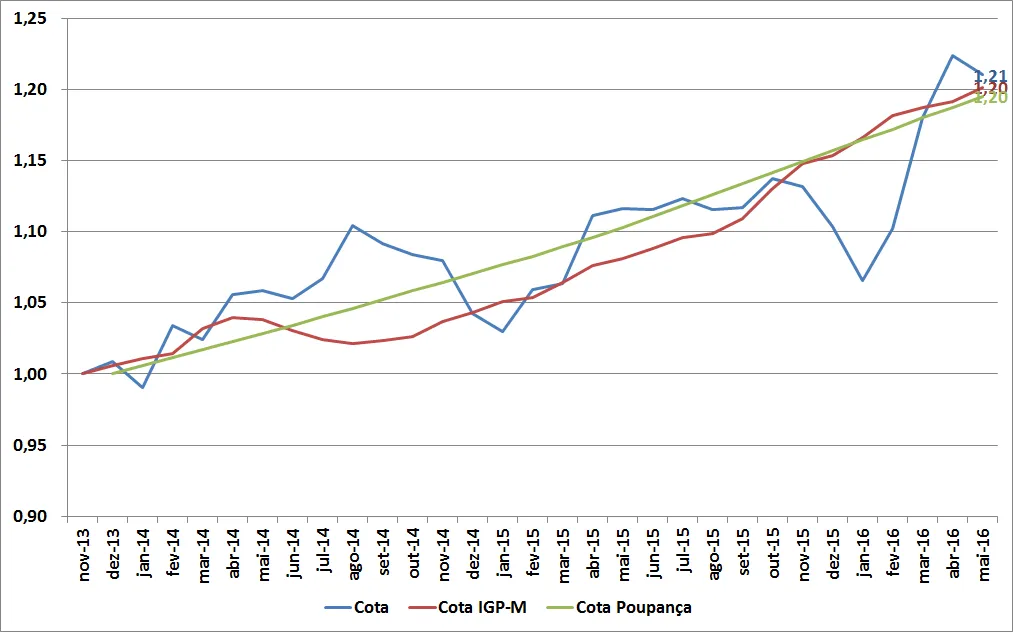
O valor da Cota da Carteira continuo seu ritmo de crescimento, agora superando, novamente, a evolução da Poupança e da Inflação.
Maio/2016
Larissa recebeu uma promoção de 1%, com isso seu salário passou para R$ 3.877 e seus aportes passaram a ser de R$ 387,70. Larissa verificou que os recursos de sua carteira estavam assim alocados:
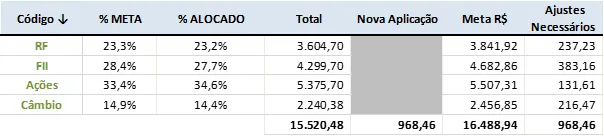
A Estratégia Alocação de Ativos, utilizada por essa Carteira, voltou a sinalizar investimento em FII. Ao analisar que fundo deveria ser adquirido a situação era a seguinte:
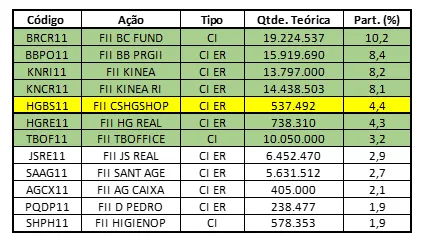
Com o preço do HGBS11 era superior a R$ 1.600, não tinha recursos suficientes para adquirir este fundo. Comprou 114,09 cotas ao custo total de R$ 424,82 do Fundo DI.
Ao longo do mês, houve os seguintes eventos financeiros:
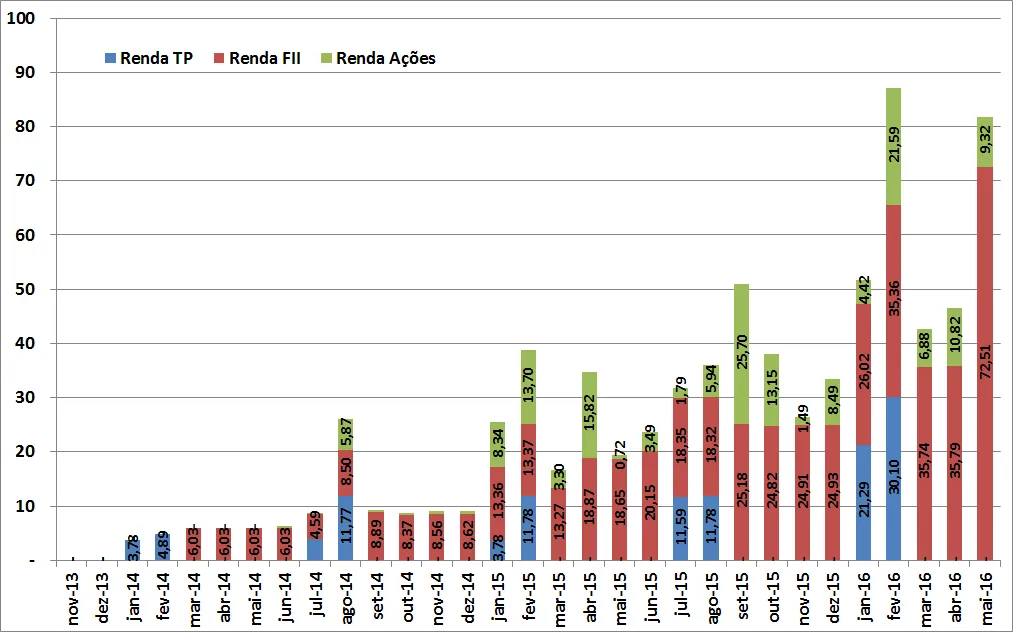
Rendimentos dos FII: R$ 72,51
Amortização BRCR11: R$ 55,75
Dividendos de Ações: R$ 7,17
Aluguel de Ações: R$ 2,15
Pagamento de Taxa de Custódia: -R$ 10
Vale frisar que a Amortização do BRCR11 é um evento pontual e impactou numa redução do custo médio do FII para R$ 109,11. Os Rendimentos dos FII, do mês, também estão muito acima da média em função do recebimento extra de R$ 20,62 referente a lucro distribuído pelo BRCR11.
Ao fim do mês a composição da Carteira era a que segue:
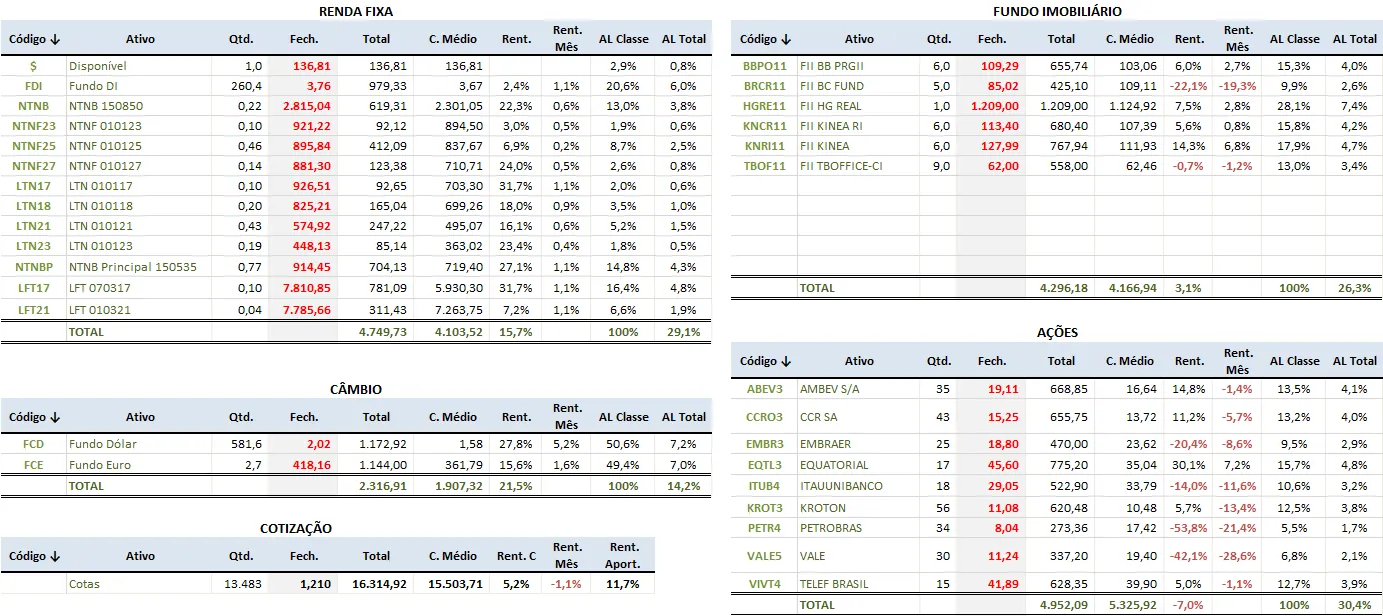
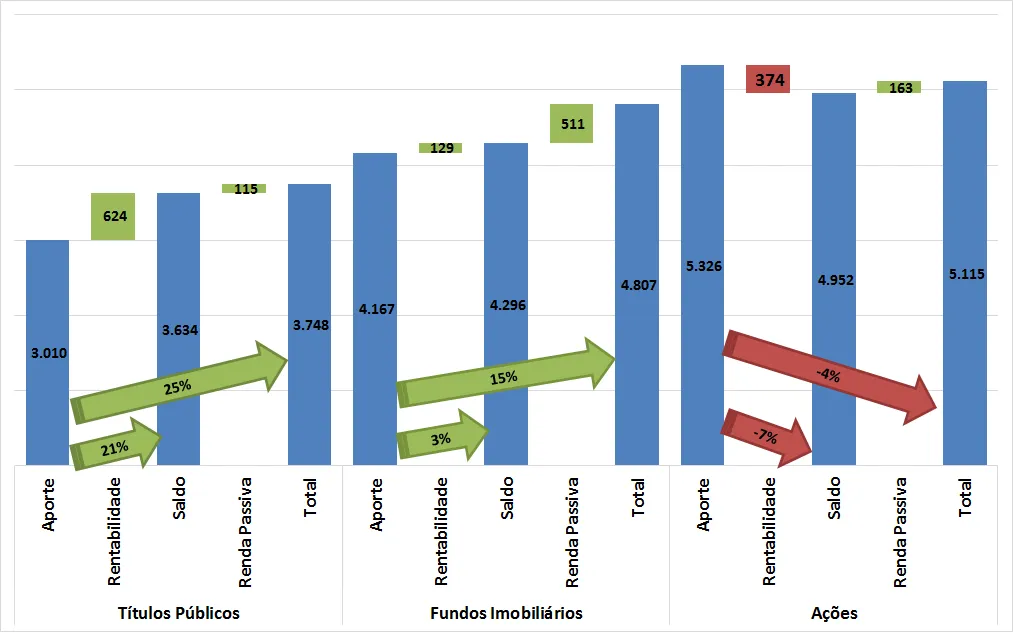
Dessa vez a rentabilidade do mês foi negativa em -1,1%. Apesar disso, a rentabilidade acumulada continua sendo superior à inflação.
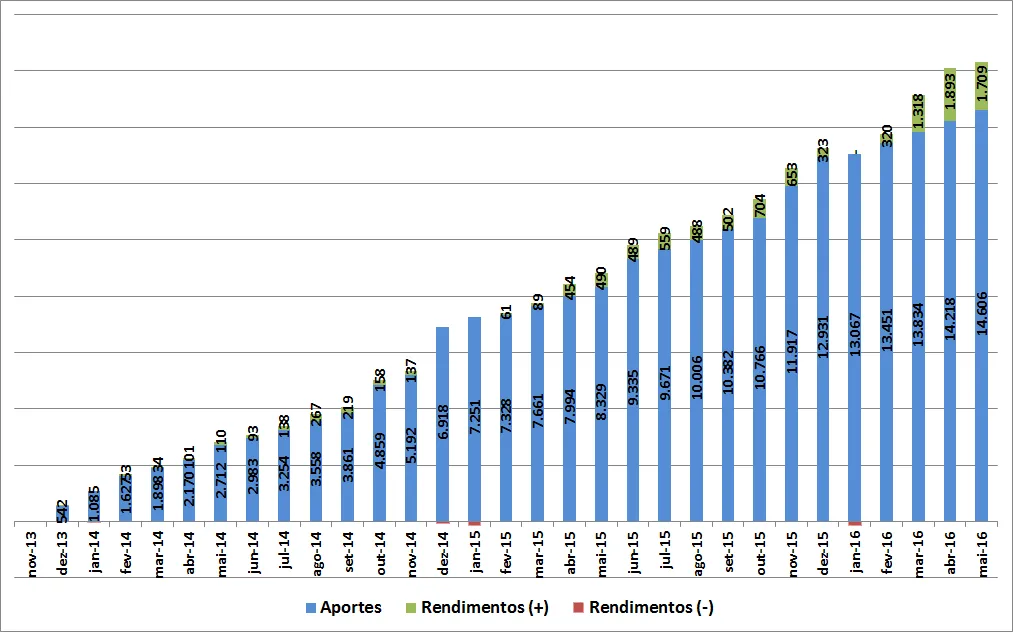
Os rendimentos agora representam 10% do total em Carteira.
Em razão da Amortização realizada pelo FII BRCR11 os rendimentos em únicos mês provenientes de FII bateram mais um recorde, mantendo elevada a Renda Passiva.
Fortemente impactada pelos resultados do mês, a Classe Ações voltou a apresentar rentabilidade acumulada negativa.
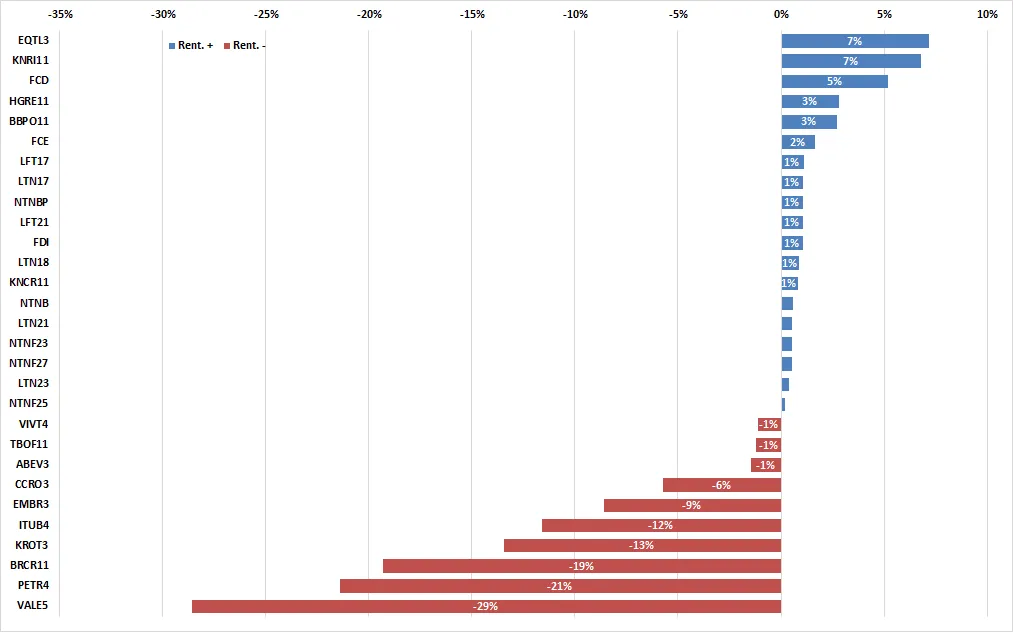
A rentabilidade negativa foi sensivelmente influenciada por VALE5, PETR4, KROT3 e ITUB4. Apesar de figurar na lista com uma desvalorização de 19%, o FII BRCR11, se tirarmos o efeito da Amortização realizada no mês, a rentabilidade deste Ativo teria sido de -4,8%.
Conclusão
Depois de 3 meses com belos resultados positivos, é de se esperar algum movimento de correção dos preços.
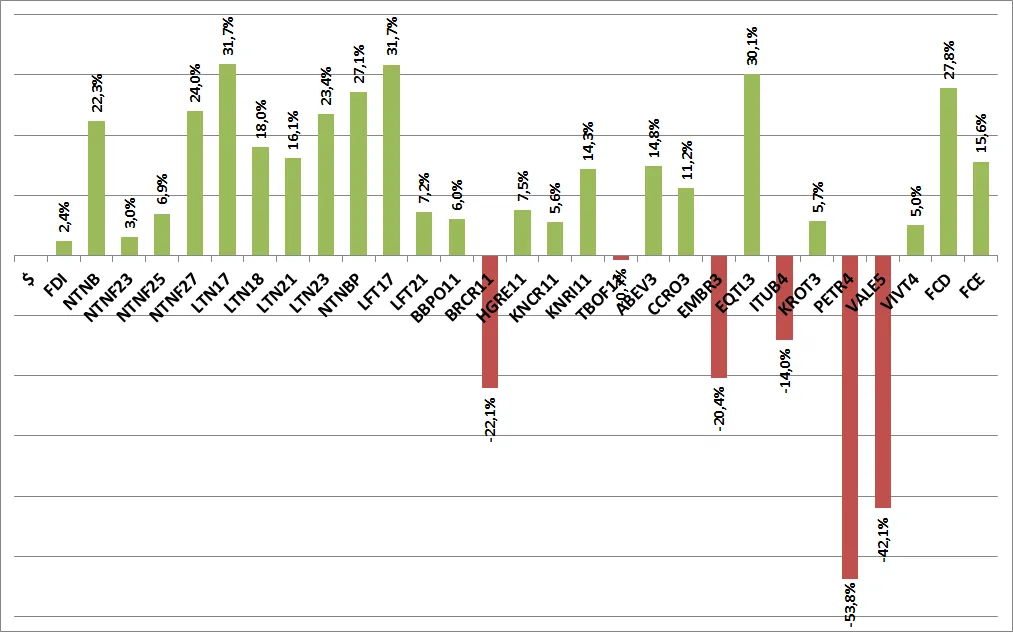
A rentabilidade acumulada dos Ativos estava assim:
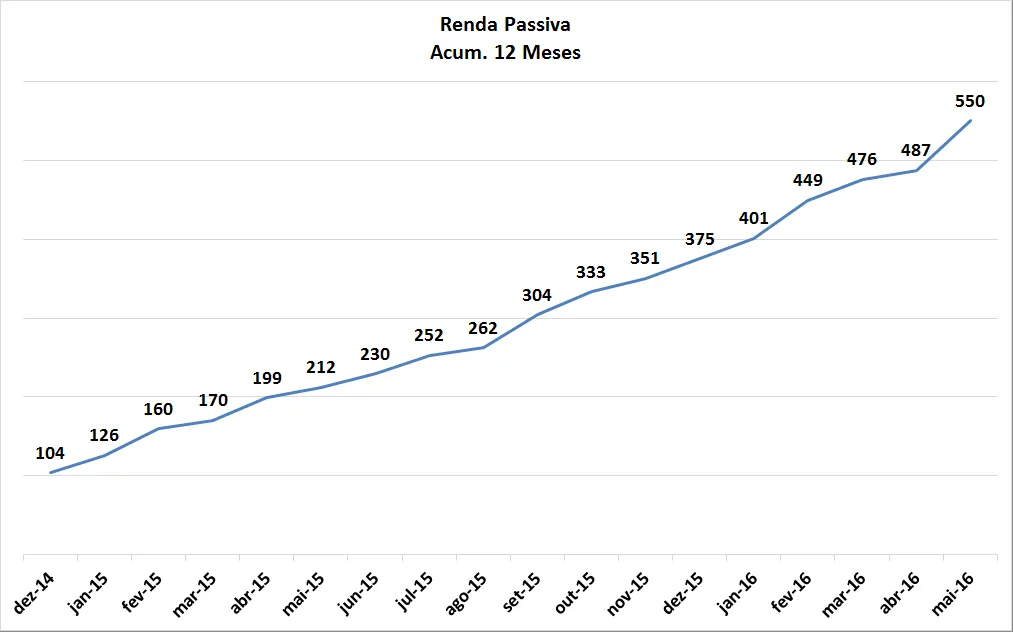
A renda passiva acumulada nos últimos 12 meses cresceu 13%, impactada pela renda eventual da Amortização do FII BRCR11.
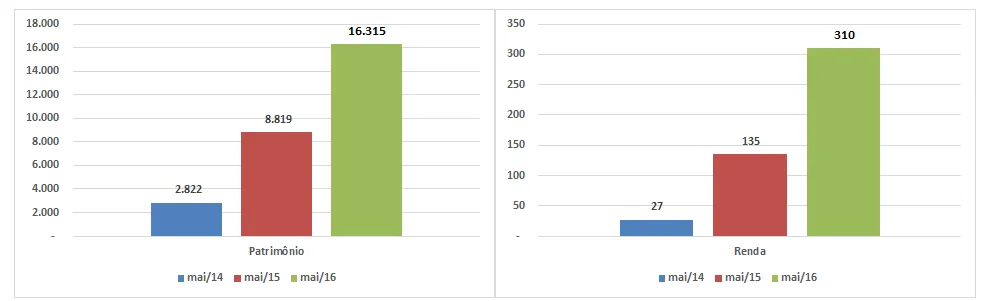
Renda Acumulada no Ano e Patrimônio continuam a trajetória de crescimento consistente.
E segue a estratégia de Alocação de Ativos.
Pense nisso!
Um grande abraço e até a próxima!
Kleber Rebouças
Rico Dinheiro: Curta e Compartilhe Educação Financeira!