Conteúdo educacional. Não é recomendação de investimento.
FundamentosIntermediário
Tabela PRICE ou SAC: qual sistema de amortização escolher?
Valores hipotéticos. Os números deste artigo vêm de uma simulação com as hipóteses declaradas abaixo. Não são cotação de nenhuma instituição nem previsão de taxas.
Você aprovou o financiamento: R$ 400 mil em 30 anos. Na hora de assinar, o banco mostra duas planilhas.
- Na primeira, a parcela é de R$ 3.653, igual do primeiro ao último mês.
- Na segunda, a primeira parcela é de R$ 4.605, quase mil reais a mais. Depois ela cai devagar, mês a mês, até terminar em R$ 1.121.
A taxa é a mesma. O valor emprestado e o prazo também. Mesmo assim, no fim do contrato, uma das planilhas terá cobrado R$ 285 mil a mais de juros do que a outra.
Então uma é cara e a outra é barata? Não necessariamente. Entender de onde vem essa diferença é o que separa uma boa escolha de uma escolha feita só pela parcela que cabe no mês.
Duas formas de devolver o mesmo dinheiro
Toda parcela tem duas partes:
- Juros: o aluguel do dinheiro que ainda está com você, calculado sobre o saldo devedor do mês anterior.
- Amortização: a parte que de fato devolve o dinheiro emprestado e reduz o saldo.
Os dois sistemas calculam os juros do mesmo jeito. O que muda é o ritmo em que você devolve o principal.
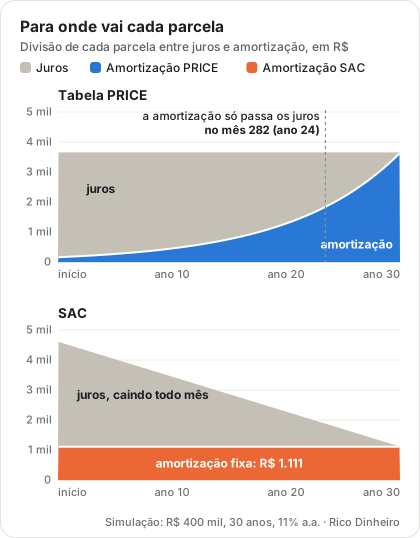
- No SAC (Sistema de Amortização Constante), a amortização é igual todo mês. O saldo cai em linha reta, os juros caem junto e a parcela diminui com o tempo.
- Na Tabela PRICE (sistema francês), a parcela é igual todo mês. No começo, quase tudo é juro; com os anos, a proporção se inverte.
O gráfico mostra isso de uma vez: em cinza, a parte de cada parcela que vai para os juros; em cor, a parte que reduz a dívida. Na PRICE, a amortização só supera os juros no 24º ano.
As fórmulas, para quem quer conferir
Notação: V é o valor financiado, n o prazo em meses, i a taxa mensal e, no mês k, P é a parcela, J os juros, A a amortização e S o saldo devedor.
A taxa mensal equivalente a uma taxa anual efetiva ia:
Todo mês, nos dois sistemas:
SAC: a amortização é fixa, e a parcela é essa amortização mais os juros do mês. Como o saldo cai A por mês, a parcela cai A × i por mês.
PRICE: a parcela é fixa.
O exemplo, mês a mês
Hipóteses da simulação:
- Valor financiado: R$ 400.000
- Prazo: 360 meses (30 anos)
- Taxa: 11% ao ano efetiva (0,8735% ao mês), próxima da taxa média de juros do crédito imobiliário a pessoas físicas divulgada pelo Banco Central em 2026; é um número redondo para ilustrar, não uma cotação
- Fora da conta: correção do saldo, seguros e tarifas
Tabela PRICE (valores em R$)
| Mês | Parcela | Juros | Amortização | Saldo |
|---|---|---|---|---|
| 1 | 3.653,43 | 3.493,84 | 159,59 | 399.840,41 |
| 2 | 3.653,43 | 3.492,44 | 160,99 | 399.679,42 |
| 3 | 3.653,43 | 3.491,04 | 162,39 | 399.517,03 |
| 12 | 3.653,43 | 3.477,82 | 175,61 | 397.990,16 |
| 360 | 3.653,43 | 31,63 | 3.621,79 | 0,00 |
SAC (valores em R$)
| Mês | Parcela | Juros | Amortização | Saldo |
|---|---|---|---|---|
| 1 | 4.604,95 | 3.493,84 | 1.111,11 | 398.888,89 |
| 2 | 4.595,24 | 3.484,13 | 1.111,11 | 397.777,78 |
| 3 | 4.585,54 | 3.474,43 | 1.111,11 | 396.666,67 |
| 12 | 4.498,19 | 3.387,08 | 1.111,11 | 386.666,67 |
| 360 | 1.120,82 | 9,71 | 1.111,11 | 0,00 |
Repare na primeira linha. Os juros são idênticos, R$ 3.493,84, porque o saldo devedor ainda é o mesmo. A diferença está toda na amortização: na PRICE, só R$ 159,59 da primeira parcela reduzem a dívida; no SAC, R$ 1.111,11.
Essa diferença de amortização, de cerca de R$ 950 já na primeira parcela, se acumula mês após mês e abre um abismo entre os saldos devedores:
Saldo devedor (valores em R$)
| Depois de | PRICE | SAC | Diferença |
|---|---|---|---|
| 5 anos | 387.483 | 333.333 | 54.150 |
| 10 anos | 366.391 | 266.667 | 99.725 |
| 15 anos | 330.851 | 200.000 | 130.851 |
| 20 anos | 270.963 | 133.333 | 137.629 |
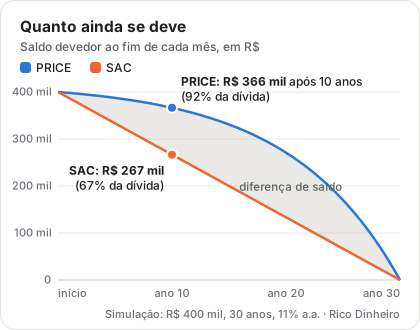
Depois de dez anos pagando a PRICE em dia, você ainda deve mais de 90% do valor original. No SAC, já devolveu um terço.
Somando os 30 anos
Ao fim do contrato, a conta fecha assim:
Em 30 anos (valores em R$)
| PRICE | SAC | |
|---|---|---|
| Total pago | 1.315.234,67 | 1.030.637,67 |
| Juros pagos | 915.234,67 | 630.637,67 |
| Juros a mais | 284.596,99 | — |
Dois marcos ajudam a enxergar o fluxo:
- Quando as parcelas se cruzam: a parcela do SAC só fica abaixo da parcela da PRICE a partir da parcela 100, no nono ano. Até lá, o SAC exige R$ 47.121 a mais, somadas as diferenças mensais.
- Quando o total pago se cruza: somando tudo desde o início, a PRICE só ultrapassa o SAC na parcela 198, no 17º ano.
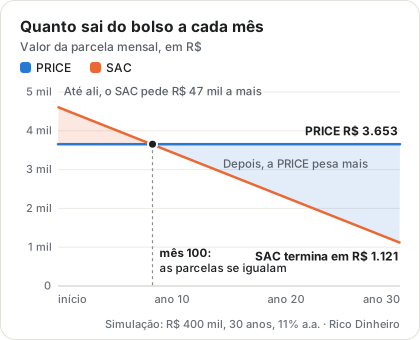
Em uma frase: o SAC cobra mais no começo e menos no fim; a PRICE faz o contrário.
A descoberta: a PRICE não cobra juros mais altos
É tentador concluir que a PRICE é um mau negócio. Mas os juros a mais não vêm de uma taxa maior: a taxa é a mesma, mês a mês, sobre o saldo devedor. Eles vêm de um fato simples: na PRICE, você fica mais tempo com mais dinheiro do banco. E quem fica com o dinheiro paga pelo uso.
A PRICE não é mais cara; ela só devolve o principal mais tarde.
A pergunta certa, então, não é “qual cobra menos juros?”. É esta: o que você faria com a diferença de parcela nos primeiros anos?
A resposta depende de quanto esse dinheiro renderia em outro lugar, o chamado custo de oportunidade.
Para comparar os dois fluxos de forma justa, é preciso levar em conta que R$ 1.000 pagos daqui a dez anos pesam menos do que R$ 1.000 pagos hoje: até lá, o dinheiro poderia render. A tabela faz essa conta. Ela calcula quanto valeriam hoje todas as parcelas de cada sistema, supondo que o dinheiro renderia 8%, 11% ou 14% ao ano fora do financiamento. Quanto menor o valor, mais leve o fluxo para quem paga.
Quanto valem hoje as 360 parcelas (em R$)
| Rendimento fora (ao ano) | PRICE | SAC | Pesa menos |
|---|---|---|---|
| 8% (abaixo do contrato) | 511.400 | 487.413 | SAC, por 23.987 |
| 11% (igual ao contrato) | 400.000 | 400.000 | Empate |
| 14% (acima do contrato) | 326.238 | 338.515 | PRICE, por 12.277 |
Na linha de 11%, a própria taxa do contrato, os dois sistemas valem exatamente os R$ 400 mil emprestados: é o empate que confirma que nenhum é mais caro em si. Quando o dinheiro renderia menos do que o custo do financiamento, devolver o principal mais cedo (SAC) compensa. Quando renderia mais, segurar o dinheiro (PRICE) passa a compensar.
Duas ressalvas antes de escolher a PRICE por causa dessa tabela:
- A comparação é com o rendimento líquido de impostos e com risco equivalente. Ganhar de forma consistente mais do que o custo de um financiamento imobiliário, sem assumir riscos relevantes, é difícil.
- A vantagem da PRICE só existe se a diferença de parcela for de fato investida, todo mês, por anos. Se ela vira consumo, a conta volta a favorecer o SAC.
O que o exemplo deixa de fora
A simulação isola o efeito do sistema de amortização. Um contrato real tem outros componentes, que mudam os números, mas não a lógica:
- Correção do saldo devedor. Muitos contratos atualizam o saldo por um índice; a Resolução CMN 4.676/2018 admite índice de preços ou a remuneração básica da poupança (art. 5º, § 1º). Com correção, as parcelas dos dois sistemas mudam em reais ao longo do tempo, inclusive a da PRICE. Desde 2026, contratos corrigidos por índice de preços podem incluir um componente adicional de amortização, dentro de um limite do CMN, para suavizar a variação das parcelas (art. 5º, §§ 4º a 6º).
- Seguros e tarifas. Seguros obrigatórios e tarifas entram no custo. Para comparar propostas, use o Custo Efetivo Total (CET), que a instituição é obrigada a informar antes da contratação, em taxa anual (Resolução CMN 4.881/2020). Comparar só a taxa de juros pode enganar.
Como escolher: orçamento, entrada, disciplina e dinheiro extra
Com a mecânica entendida, a escolha depende menos da matemática e mais de quatro perguntas sobre a sua vida financeira.
1. O orçamento aguenta o começo do SAC?
A parcela inicial do SAC é a maior de todo o contrato, e é ela que o banco olha. A regra do CMN manda apurar o comprometimento de renda pelo maior encargo mensal admitido no contrato (Resolução 4.676, art. 11, II, b).
No exemplo, com um limite hipotético de 30% da renda, a PRICE exigiria renda de cerca de R$ 12.178; o SAC, de R$ 15.350. O percentual exato é política de cada instituição.
Caber no limite do banco, porém, não é o mesmo que caber no seu orçamento. Se a parcela inicial do SAC só cabe à custa da reserva de emergência, o contrato fica frágil diante de qualquer imprevisto.
2. Quanto você tem de entrada?
O sistema de amortização também muda quanto do imóvel pode ser financiado. Na compra de imóvel residencial por pessoa física, a regra geral limita o financiamento a 80% do valor do imóvel. Com SAC ou SACRE (Sistema de Amortização Crescente), o limite sobe para 90% (Resolução 4.676, art. 6º, § 1º).
Em um imóvel de R$ 500 mil, isso significa entrada mínima de R$ 100 mil na PRICE e de R$ 50 mil no SAC. Para quem tem pouca entrada, o SAC pode ser o único caminho viável. Vale lembrar que financiar mais significa parcelas e juros maiores, e que esses percentuais são tetos: cada instituição pode financiar menos.
3. A diferença de parcela vai ser investida de verdade?
A vantagem possível da PRICE depende de uma disciplina que dura anos: investir todo mês a diferença em relação ao SAC, com rendimento líquido comparável ao custo do financiamento.
Seja honesto com o próprio histórico. Se você já mantém uma rotina de investimentos que resiste a imprevistos e tentações, a PRICE pode ser uma escolha consciente. Se não, o SAC faz essa disciplina por você: a “economia” já vem embutida na parcela.
4. Vai haver dinheiro extra para amortizar?
13º, bônus, herança ou o FGTS podem reduzir o saldo antes do prazo. Alguns pontos ajudam:
- Sem tarifa e com desconto dos juros. Para pessoa física, a instituição não pode cobrar tarifa pela liquidação antecipada (Resolução 3.516/2007, art. 1º). O Código de Defesa do Consumidor garante a redução proporcional dos juros e demais acréscimos na liquidação antecipada, total ou parcial (art. 52, § 2º).
- Prazo ou parcela. As instituições costumam oferecer a escolha entre reduzir o prazo ou reduzir a parcela. Não há regra do CMN que imponha essa escolha; confira o que o seu contrato prevê. Mantida a mesma parcela, reduzir o prazo elimina meses inteiros de juros e costuma gerar a maior economia. Reduzir a parcela alivia o orçamento.
- A sobra do próprio SAC. No SAC, a parcela cai um pouco todo mês. Quem mantém o desembolso da primeira parcela (R$ 4.605, no exemplo) e usa a diferença para amortizar quita o financiamento em 13,7 anos, em vez de 30, e paga R$ 353 mil de juros, e não R$ 631 mil, sem usar o FGTS. É a mesma disciplina de investir a diferença na PRICE, só que aplicada à própria dívida.
- A mesma régua vale para tudo. Amortizar compensa quando o custo efetivo do financiamento é maior do que o rendimento líquido que aquele dinheiro teria, com risco comparável. A reserva de emergência, porém, não deve ser usada para isso.
O FGTS no financiamento
Em financiamentos do Sistema Financeiro da Habitação (SFH), a lei prevê dois usos do FGTS durante o contrato (Lei 8.036/1990, art. 20):
- Amortizar ou quitar o saldo devedor, com intervalo mínimo de dois anos entre cada uso (inciso VI).
- Pagar parte das prestações: até 80% do valor de cada parcela, por no mínimo 12 meses, para quem tem ao menos três anos de trabalho sob o regime do FGTS (inciso V).
Há outras condições, como não ser proprietário de imóvel no município onde reside nem ter outro financiamento no SFH (§ 17). Confirme com a instituição se o seu contrato se enquadra.
Os dois usos são, no fundo, a mesma pergunta deste artigo. O FGTS rende a correção da poupança mais 3% ao ano, com distribuição de parte do resultado do fundo (art. 13); desde 2024, o STF exige que essa remuneração alcance pelo menos a inflação medida pelo IPCA (ADI 5090). Se esse rendimento fica abaixo do custo do financiamento, usar o saldo para reduzir a dívida tende a compensar.
Os dois usos também podem ser combinados, em um ciclo de dois anos:
- Primeiro ano: o FGTS acumula os depósitos mensais.
- Segundo ano: o saldo fica bloqueado e paga parte das parcelas por 12 meses. Se a parcela é de R$ 1.000 e o FGTS cobre R$ 800, você paga só R$ 200 da parcela e usa os R$ 800 que economizou para uma amortização extraordinária. No total, continua gastando os mesmos R$ 1.000 de antes, mas a dívida cai R$ 800 a mais do que cairia: na prática, o FGTS chegou à dívida sem esperar a próxima amortização.
- Fim do segundo ano: o que sobrou no FGTS amortiza o saldo devedor. E o ciclo recomeça.
Vale a pena? Simulamos os três caminhos no exemplo do artigo. Hipóteses: renda de R$ 15.350 (a mínima exigida pelo SAC no exemplo), depósito de FGTS de 8% (R$ 1.228 por mês) rendendo 3% ao ano, o mesmo desembolso do bolso em todos os cenários e amortizações que reduzem o prazo.
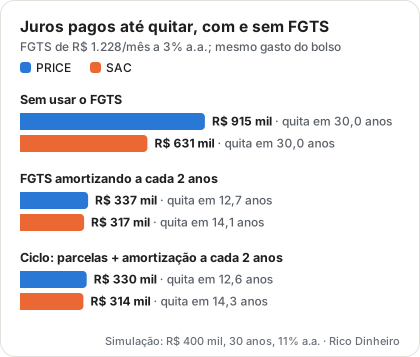
O resultado tem duas lições:
- O que pesa é levar o FGTS para a dívida. Os juros caem para quase um terço na PRICE e para metade no SAC, porque o dinheiro sai de onde rende 3% e abate uma dívida que custa 11%.
- O ciclo combinado ajuda, mas pouco. Ele economiza mais R$ 7 mil de juros na PRICE e R$ 3 mil no SAC, cerca de 1% a 2% do total, ao longo de 12 a 14 anos. O dinheiro usado nas parcelas chega à dívida alguns meses antes, e o ganho se resume a isso. Antes de contar com ele, confirme com a instituição se o seu contrato permite combinar as duas modalidades e como funcionam o bloqueio e os valores mínimos.
Repare também que, com o FGTS, a PRICE quita antes do SAC: como a parcela da PRICE não cai, sobra mais dinheiro do bolso para a dívida depois de cada amortização. Ainda assim, ela paga mais juros no total.
Uma PRICE com amortizações extras regulares se aproxima, na prática, do comportamento de um SAC. A diferença é que, na PRICE, a decisão de antecipar fica com você, a cada vez; no SAC, ela está embutida no contrato.
Resumo da escolha
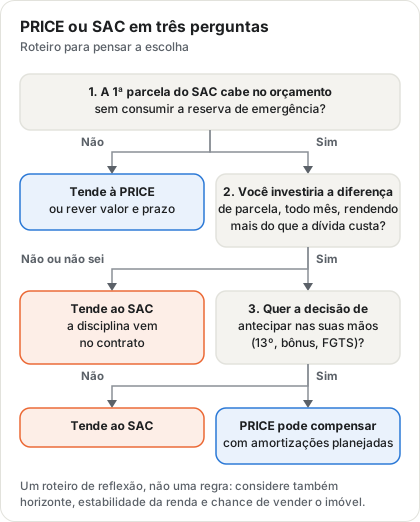
O SAC tende a fazer mais sentido quando:
- a renda comporta com folga a parcela inicial, sem consumir a reserva;
- a entrada disponível é pequena, já que o SAC permite financiar uma parte maior do imóvel;
- a expectativa é de renda estável ou decrescente, como quem vai se aposentar durante o financiamento;
- existe a possibilidade de vender o imóvel antes do fim: como o saldo cai mais rápido, sobra mais patrimônio na venda;
- a disciplina de investir a diferença de parcela é incerta.
A PRICE tende a fazer mais sentido quando:
- a parcela inicial do SAC comprometeria demais o orçamento ou a reserva;
- a renda tem boa perspectiva de crescimento, e a previsibilidade da parcela pesa mais do que o custo total;
- há disciplina comprovada para investir a diferença, ou um plano realista de amortizações extras (13º, bônus, FGTS) que acelere a devolução do principal.
Nenhuma das listas é regra. A escolha depende do seu orçamento, do seu horizonte e do que você fará com o dinheiro que cada sistema deixa ou tira do seu bolso no começo.
O que fica
PRICE e SAC não diferem no preço do dinheiro, e sim no tempo em que você o devolve. O SAC devolve mais cedo, por isso cobra menos juros no total e exige mais no início. A PRICE devolve mais tarde, por isso alivia o começo e cobra mais ao longo do contrato.
Qual é melhor depende de uma comparação que nenhuma planilha de banco faz por você: quanto o seu dinheiro renderia, com segurança, enquanto não é usado para pagar a dívida.
Essa comparação, entre o custo de uma dívida e o rendimento de uma aplicação, reaparece em quase toda decisão financeira: pagar à vista ou parcelar, quitar ou investir. Ela está no centro dos conceitos de juros compostos, taxa real e custo de oportunidade, que os próximos artigos de Fundamentos vão desenvolver.
Fontes
- Conselho Monetário Nacional. Resolução CMN nº 4.676, de 31/7/2018 (crédito imobiliário: atualização do saldo devedor, cota de financiamento e comprometimento de renda), texto consolidado até a Res. CMN 5.255/2025 (abre em nova aba) (acesso em 27 de outubro de 2026)
- Conselho Monetário Nacional. Resolução CMN nº 4.881, de 23/12/2020 (Custo Efetivo Total — CET) (abre em nova aba) (acesso em 21 de outubro de 2026)
- Conselho Monetário Nacional. Resolução nº 3.516, de 6/12/2007 (vedação de tarifa na liquidação antecipada), texto consolidado (abre em nova aba) (acesso em 21 de outubro de 2026)
- Brasil. Lei nº 8.078, de 11/9/1990 (Código de Defesa do Consumidor), art. 52, § 2º (abre em nova aba) (acesso em 21 de outubro de 2026)
- Brasil. Lei nº 8.036, de 11/5/1990 (FGTS), arts. 13 e 20 (incisos V e VI, § 17), texto compilado (abre em nova aba) (acesso em 27 de outubro de 2026)
- Banco Central do Brasil. SGS, série 25499: taxa média mensal de juros, pessoas físicas, financiamento imobiliário total (0,89% a.m. em 08/2026) (abre em nova aba) (acesso em 27 de outubro de 2026)
- Supremo Tribunal Federal. ADI 5090: saldos do FGTS devem ser corrigidos, no mínimo, pelo IPCA (notícia de 12/6/2024) (abre em nova aba) (acesso em 27 de outubro de 2026)