Conteúdo educacional. Não é recomendação de investimento.
FundamentosIntermediário
As origens da diversificação: do Eclesiastes a Markowitz
Para quem leu o Prólogo. Biu e Toinho são inventados; as pessoas e os documentos deste artigo, não. A mesma pergunta que os dois compadres aprenderam a fazer aparece em textos reais, do mundo antigo até 1952.
Em 18 de março de 1343, em Gênova, o notário Tommaso Casanova registrou um contrato incomum. Dez fardos de tecido seguiriam numa galé, a Santa Catalina, de Porto Pisano rumo à Sicília. Se a carga se perdesse no caminho, outra pessoa pagaria o prejuízo, até 680 florins de ouro. Em troca, receberia um valor combinado de antemão.
Os historiadores Luisa Piccinno e Antonio Iodice apresentam esse documento como a apólice de seguro mais antiga conhecida. O problema que ela resolve, porém, é muito mais velho do que Gênova: o que fazer quando uma única perda pode arruinar tudo?
Os livros de finanças costumam creditar a resposta a Harry Markowitz, que em 1952 transformou a diversificação em teoria. O crédito é justo para a teoria, mas não para a ideia. Markowitz deu forma matemática a uma intuição que já tinha passado por textos sagrados, campos de cultivo, contratos de mercadores e pelo teatro de Shakespeare. Seguir esse percurso mostra o que ele acrescentou de novo, e por que isso ainda importa para quem investe.
1. Eclesiastes: a incerteza que ninguém controla
O livro do Eclesiastes, na Bíblia hebraica, traz o conselho que costuma ser apresentado como a primeira menção escrita à diversificação. Em tradução livre a partir da versão King James (1611), em domínio público:
“Dá uma porção a sete, e também a oito; pois não sabes que mal virá sobre a terra.” (Eclesiastes 11:2, tradução livre)
É o raciocínio de Toinho no primeiro capítulo do Prólogo: como ninguém sabe que mal virá, não convém depender de uma única lavoura.
A leitura econômica, porém, não é unânime. O manual de tradução de Ogden e Zogbo (1997) entende “porção” como parte do que se tem, repartida com outras pessoas, e lê o versículo como um conselho de generosidade: quem reparte hoje terá a quem recorrer quando vier o mal. Os autores consideram que as traduções que falam em investimento vão além do texto. Nas duas leituras, a ideia de fundo é parecida: diante do que não se pode prever, espalhar é mais prudente do que concentrar.
2. O Talmude: uma regra com proporções
O Talmude Babilônico, compilado entre os séculos III e VI da nossa era, discute em detalhe a guarda de bens confiados a terceiros. No tratado Bava Metzia, folha 42a, aparece um conselho atribuído ao rabino Yitzhak (Isaac). Em paráfrase:
Paráfrase: uma pessoa deve sempre dividir o seu dinheiro em três partes — um terço em terra, um terço em mercadorias (negócios) e um terço à mão.
Visto com olhos de hoje, é talvez a mais antiga regra de alocação com proporções explícitas. Cada terço tem uma função: um bem durável, uma atividade que rende mas arrisca, e uma reserva disponível para o dia a dia, aquilo que hoje chamamos de liquidez. Foi o terço que faltou a Toinho quando a filha passou no vestibular e precisou do dinheiro em três semanas, no quarto capítulo. O que interessa não é a proporção exata, e sim o princípio: partes do patrimônio com riscos e funções diferentes.
Também aqui há uma ressalva. A passagem trata da proteção do dinheiro contra roubo e perda, e, pelo contexto, “em terra” pode significar dinheiro enterrado; outros comentadores leem como investimento em imóveis. Em qualquer leitura, a regra recomenda dividir o patrimônio entre formas de guarda com riscos distintos, e deixa uma pergunta que vale até hoje: não basta saber quanto cada parte rende, é preciso saber para que ela serve e quando poderá ser chamada.
3. Os camponeses que preferiam colher menos
Durante séculos, em boa parte da Inglaterra medieval, as terras de uma aldeia eram organizadas em grandes campos abertos, divididos em faixas estreitas. Cada família camponesa não recebia um bloco único: suas faixas ficavam espalhadas por vários pontos, às vezes longe umas das outras. Isso dava mais trabalho e reduzia a produção média, porque se perdia tempo indo de uma faixa a outra.
Parece irracional. Por que o arranjo durou tanto? A economista e historiadora Deirdre McCloskey propôs, em 1976, uma resposta que se tornou célebre: as faixas espalhadas funcionavam como seguro. Uma geada, uma enchente ou uma chuva de granizo raramente atingia todos os pontos da aldeia da mesma forma. Com terra em vários lugares, a família perdia parte da colheita, mas raramente toda. Em troca, aceitava colher um pouco menos nos anos normais, o mesmo preço que Toinho pagava nos anos em que o feijão de Biu rendia mais. Quem hoje concentra o patrimônio numa única empresa faz a escolha oposta: pode ganhar muito se tudo der certo, mas fica exposto a qualquer problema daquele negócio.
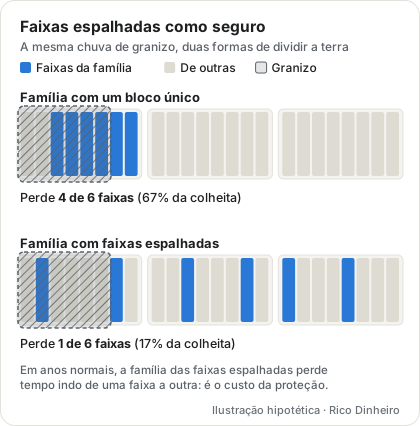
É uma tese, não um consenso. Trabalhos de outros historiadores econômicos, como Robert Allen e Gregory Clark, levantaram objeções a partes do argumento, e McCloskey os discutiu em The Prudent Peasant (1991), com novas evidências a favor da explicação pelo risco. A hipótese é uma das mais influentes do debate, mas não a única.
4. Gênova: quando o risco passou a ter preço
Voltemos ao contrato de 1343. No comércio marítimo medieval, o navio fazia o papel do roçado só de feijão: uma única embarcação podia levar a fortuna de um mercador, e um naufrágio podia destruí-la de uma vez.
O seguro resolveu parte do problema, mas cresceu à sombra da proibição da usura pela Igreja: Piccinno e Iodice registram que um decreto genovês de 1369 tratava de cláusulas cifradas, usadas em contratos de câmbio, empréstimo e seguro, para contornar essa proibição. Ainda assim, nos séculos XIV e XV os contratos de seguro se espalharam pelos grandes centros comerciais do Mediterrâneo, como mostra o estudo de Maristella Botticini, Pietro Buri e Massimo Marinacci (2023), baseado em arquivos de Gênova, Florença, Veneza, Barcelona, Palermo e Prato.
Aqui cabe uma distinção que reaparece em todo o site, porque os dois mecanismos são parentes, mas não iguais:
| Mecanismo | O que faz com o risco | Quanto custa |
|---|---|---|
| Seguro | Transfere. Outra pessoa arca com a perda, se ela vier. O risco não desaparece: muda de mãos. | Um prêmio, pago de antemão. |
| Diversificação | Reduz, sem transferir. Combina apostas que não costumam dar errado ao mesmo tempo, e a perda de uma é compensada, em parte, pelas outras. | O retorno que se deixa de ganhar nos anos em que a aposta concentrada teria vencido. |
Os mercadores usavam as duas ferramentas ao mesmo tempo: repartiam a carga entre vários navios e, além disso, seguravam parte dela. E nenhuma delas os protegia de tudo, como lembra o mercador mais famoso da literatura.
5. O Mercador de Veneza: diversificado, mas não invulnerável
Por volta de 1596 a 1598, William Shakespeare escreveu O Mercador de Veneza. Logo na primeira cena, os amigos de Antônio, o mercador, tentam adivinhar por que ele anda triste: seria medo de perder os navios no mar? Antônio responde que não, e explica por quê. No original, em domínio público:
Believe me, no. I thank my fortune for it,
My ventures are not in one bottom trusted,
Nor to one place; nor is my whole estate
Upon the fortune of this present year:
Therefore my merchandise makes me not sad.(Ato 1, cena 1)
Em tradução livre:
Acreditem, não. Agradeço à minha sorte:
minhas aventuras não estão confiadas a um só casco,
nem a um só lugar; nem todo o meu patrimônio
depende da sorte deste ano.
Por isso minhas mercadorias não me entristecem.
Em cinco versos, Antônio descreve três formas de diversificar: por embarcação (não um só casco), por destino (não um só lugar) e no tempo (nem tudo depende deste ano).
A peça guarda uma lição a mais. Pouco depois, Antônio toma um empréstimo com Shylock e oferece como garantia a famosa “libra de carne”, certo de que seus navios voltarão. Mais adiante chegam notícias de que todos se perderam (só no último ato se descobre que três deles voltaram a salvo). Os navios estavam espalhados, mas Antônio apostou a própria segurança na hipótese de que nunca falhariam todos de uma vez.
É a lição da seca que pegou tudo ao mesmo tempo, no segundo capítulo do Prólogo: Biu e Toinho tinham várias lavouras, e um único choque atingiu quase todas. Diversificar reduz o risco, mas não autoriza agir como se ele tivesse desaparecido.
6. Markowitz: da intuição à medida (1952)
Até meados do século XX, a diversificação era um conselho de bom senso. Todos concordavam que não se deve pôr os ovos numa só cesta, mas ninguém sabia dizer quantas cestas bastavam, nem por que algumas combinações protegiam mais do que outras.
Em março de 1952, Harry Markowitz, então com 24 anos e doutorando da Universidade de Chicago, publicou no Journal of Finance um artigo de 15 páginas, Portfolio Selection, que respondeu a essas perguntas. A contribuição pode ser resumida em três ideias:
- O investidor se importa com duas coisas, não com uma: o retorno esperado, que deseja alto, e a oscilação desse retorno (a variância), que deseja baixa. É a escolha entre Biu e Toinho escrita em linguagem matemática.
- O risco de uma carteira não é a média dos riscos dos seus ativos. Ele depende de como os ativos se movem uns em relação aos outros, ou seja, da covariância (e, portanto, da correlação). Dois ativos igualmente arriscados, combinados, podem formar uma carteira bem menos arriscada do que cada um deles, desde que não oscilem juntos.
- A diversificação passa a ter fundamento, não só tradição. Markowitz observou que a diversificação é, ao mesmo tempo, praticada pelos investidores e razoável, e argumentou que uma regra de escolha de carteiras incapaz de explicá-la deveria ser rejeitada.
Um exemplo hipotético ajuda a ver a segunda ideia. Os dois ativos do gráfico têm exatamente os mesmos retornos anuais, só que em ordens diferentes, de modo que cada um, sozinho, rende e oscila o mesmo. A única coisa que muda é se eles sobem e caem nos mesmos anos. A oscilação, aqui, é o desvio-padrão dos retornos anuais.
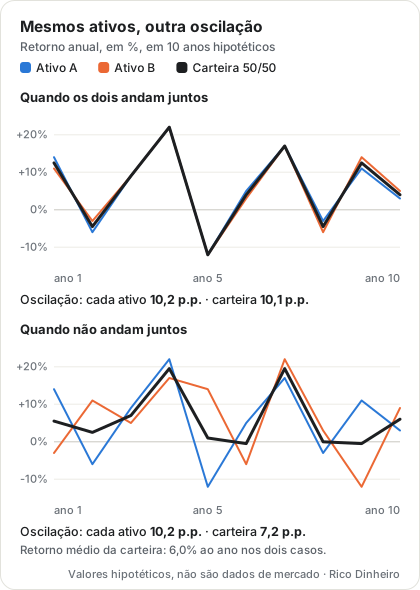
Combinar os dois ativos não mudou o retorno médio da carteira. Mudou o caminho: quando eles não andam juntos, o ano ruim de um tende a cair num ano razoável do outro.
A novidade, portanto, não foi a ideia de diversificar. Foi mostrar que o que importa não é quantas cestas se usa, mas se elas tendem a cair ao mesmo tempo, e oferecer um método para medir isso. A pergunta deixou de ser só “quais são os melhores investimentos?” e passou a ser também “quais investimentos funcionam melhor juntos?”. Pelo conjunto dessa obra, Markowitz dividiu o Prêmio Nobel de Economia de 1990 com Merton Miller e William Sharpe.
O que Markowitz não resolveu
O método tem limites que o próprio uso revelou. Ele depende de estimativas de retorno, oscilação e correlação, e essas grandezas não são conhecidas de antemão: são calculadas a partir do passado e mudam com o tempo, em especial nas crises, quando as correlações costumam subir. A teoria diz como combinar ativos se soubermos esses números; a prática exige lidar com o fato de que não os sabemos com precisão.
O que dois mil anos ensinam a quem investe hoje
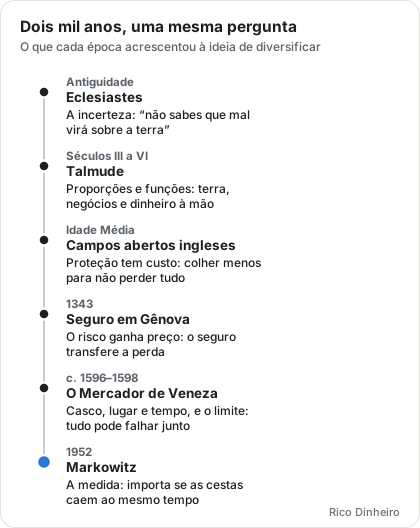
De um versículo antigo a um artigo de 15 páginas, a mesma lição atravessou mais de dois milênios, ganhando precisão a cada etapa.
O que fica para quem investe:
- A incerteza é permanente. Nenhum dos personagens desta história sabia o que o próximo ano traria; quem investe hoje também não sabe.
- Diversificar tem custo e tem limite. Os camponeses colhiam menos nos anos normais, e Antônio descobriu que tudo pode parecer falhar ao mesmo tempo.
- A proteção vem da correlação baixa, não da quantidade. Vinte ações de empresas do mesmo setor continuam sendo, em boa medida, uma aposta só. Essa é a contribuição de Markowitz e o fio condutor de tudo o que vem a seguir neste site.
- Cada parte do patrimônio tem uma função. O terço “à mão” do Talmude é a reserva que paga a conta urgente; o resto pode aceitar mais risco porque não será chamado amanhã. É o tema do último capítulo do Prólogo.
Markowitz não inventou a prudência. Ele transformou uma intuição antiga num método para construir carteiras.
Fica, porém, uma pergunta que a história não responde. Se a proteção depende de como os ativos se movem uns em relação aos outros, como saber, na prática, o que é risco, o que é retorno e quanto duas classes de ativos tendem a andar juntas? E o que muda quando essas relações se alteram justamente nos momentos difíceis?
É disso que trata a seção Fundamentos: os conceitos que Toinho intuía e Markowitz formalizou, explicados um de cada vez e aplicados às classes de ativos disponíveis a quem investe no Brasil.
Fundamentos: risco, retorno e correlação, passo a passo →
Fontes
- Eclesiastes 11:2, Bíblia King James (1611), domínio público (abre em nova aba) (acesso em 19 de outubro de 2026)
- Ogden, G. S.; Zogbo, L. A Handbook on Ecclesiastes. UBS Helps for Translators, 1997 (comentário a Ec 11:2) (abre em nova aba) (acesso em 21 de outubro de 2026)
- Talmude Babilônico, Bava Metzia 42a (comentário de A. Steinsaltz) (abre em nova aba) (acesso em 21 de outubro de 2026)
- Bava Metzia 42 — My Jewish Learning (abre em nova aba) (acesso em 19 de outubro de 2026)
- McCloskey, D. N. English Open Fields as Behavior Towards Risk. Research in Economic History, v. 1, p. 124–170, 1976 (abre em nova aba) (acesso em 30 de outubro de 2026)
- McCloskey, D. N. The Prudent Peasant: New Findings on Open Fields. The Journal of Economic History, v. 51, n. 2, p. 343–355, 1991 (abre em nova aba) (acesso em 30 de outubro de 2026)
- Piccinno, L.; Iodice, A. Managing Shipping Risk: General Average and Marine Insurance in Early Modern Genoa. In: Maritime Risk Management. Berlim: Duncker & Humblot, 2021, p. 83–109 (abre em nova aba) (acesso em 30 de outubro de 2026)
- Botticini, M.; Buri, P.; Marinacci, M. The Beauty of Uncertainty: The Rise of Insurance Contracts and Markets in Medieval Europe. Journal of the European Economic Association, v. 21, n. 6, p. 2287–2326, 2023 (abre em nova aba) (acesso em 21 de outubro de 2026)
- Shakespeare, W. The Merchant of Venice, ato 1, cena 1 (Folger Shakespeare Library) (abre em nova aba) (acesso em 30 de outubro de 2026)
- Markowitz, H. Portfolio Selection. The Journal of Finance, v. 7, n. 1, p. 77–91, mar. 1952 (abre em nova aba) (acesso em 30 de outubro de 2026)
- Prêmio de Ciências Econômicas em memória de Alfred Nobel, 1990 — comunicado à imprensa (abre em nova aba) (acesso em 30 de outubro de 2026)