Conteúdo educacional. Não é recomendação de investimento.
FundamentosIniciante
Aposta ou investimento? O que a Mega-Sena ensina sobre risco
Valores hipotéticos. As regras e probabilidades da Mega-Sena vêm da Caixa e da lei (consulta em 31/10/2026). As simulações de rendimento usam taxas escolhidas para ilustrar, não previsões.
Comprar um bilhete de loteria e aplicar dinheiro têm algo em comum: nos dois casos, você abre mão de um valor certo hoje em troca de um resultado incerto amanhã. Não por acaso, há quem chame a bolsa de “cassino” e quem trate a loteria como “investimento no sonho”.
A semelhança é só de superfície. Por baixo, os dois funcionam em sentidos opostos, e a diferença cabe numa conta que leva um minuto para fazer. Ela também explica por que tanta gente que ganha um prêmio grande não consegue mantê-lo.
Quanto volta, em média, de cada real apostado
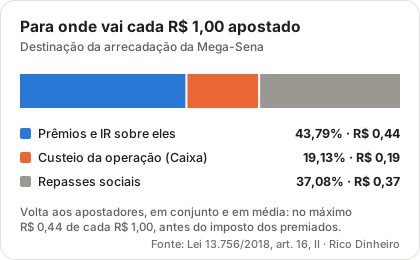
Na Mega-Sena, a lei define quanto da arrecadação vira prêmio. Para as loterias de prognósticos numéricos, 43,79% do que se arrecada vai para o pagamento dos prêmios e do imposto de renda sobre eles (Lei 13.756/2018, art. 16, II). Outros 19,13% cobrem as despesas de custeio e manutenção do agente operador, a Caixa, e os 37,08% restantes são repassados à seguridade social e a fundos e entidades de cultura, segurança pública e esporte.
Isso permite calcular o valor esperado da aposta: o quanto se recebe, em média, por real apostado, considerando todas as apostas e todos os resultados possíveis.
- De cada R$ 1,00 apostado, voltam aos apostadores, em conjunto e em média, no máximo R$ 0,44 — e daí ainda sai o imposto de renda dos premiados.
- A perda esperada é, portanto, de pelo menos 56% do valor apostado.
“Em média” esconde uma distribuição muito desigual. Quase todos os apostadores perdem tudo o que apostaram, e um número minúsculo recebe muito. Em concursos acumulados o prêmio cresce com dinheiro de apostas anteriores, mas isso não muda a conta para o conjunto dos apostadores ao longo do tempo: o que sai é sempre menos da metade do que entra.
As chances, em números
A aposta mínima, de 6 números entre 60, custa R$ 6,00. Segundo a Caixa, as chances de acerto com ela são:
| Acertos | Chance |
|---|---|
| 6 (Sena) | 1 em 50.063.860 |
| 5 (Quina) | 1 em 154.518 |
| 4 (Quadra) | 1 em 2.332 |
Números grandes demais costumam perder o sentido, então vale traduzir. Imagine alguém que faça uma aposta simples em todos os sorteios — três por semana — durante 50 anos. São cerca de 7.800 apostas. A chance de acertar a Sena ao menos uma vez nesse meio século é de aproximadamente 0,016%, ou cerca de 1 em 6.400. Em média, quem apostasse em todos os sorteios esperaria cerca de 320 mil anos pela primeira Sena. Isso não quer dizer que alguém precise esperar tanto — o prêmio pode sair no primeiro concurso —, e sim que a chance em cada sorteio é minúscula.
Jogar mais números aumenta a chance na mesma proporção do custo: a aposta de 7 números custa sete vezes mais (R$ 42,00) e tem, de fato, sete vezes mais chance na Sena (1 em 7.151.980). O valor esperado por real apostado continua o mesmo. No bolão comprado em lotérica, pode haver ainda uma tarifa de serviço de até 35% sobre a cota, o que piora a conta.
O que acontece com o mesmo dinheiro aplicado
Essa mesma pessoa, que aposta R$ 6,00 em cada um dos três sorteios semanais, gasta, em média, R$ 78 por mês. Em 50 anos, isso soma R$ 46.800. Com a perda esperada de 56,21% (100% menos os 43,79% destinados a prêmios), cerca de R$ 26.300 desse total não volta, considerando o conjunto de quem aposta.
A perda esperada é só metade da conta. A outra metade é o custo de oportunidade: o que se deixa de ganhar ao escolher um uso para o dinheiro em vez de outro. O post original deste blog, de 2013, já chamava atenção para isso, quando a aposta mínima custava R$ 2,00.
Agora a direção oposta. Suponha que esses R$ 78 mensais sejam aplicados ao fim de cada mês, durante os mesmos 50 anos. Os valores abaixo estão em reais de hoje, isto é, já descontam a inflação; na aplicação, dependem da taxa real (acima da inflação) obtida:
| Destino dos R$ 78 mensais | Valor ao fim de 50 anos, em reais de hoje |
|---|---|
| Apostados: volta, em média, ao conjunto dos apostadores | R$ 20.494 |
| Aplicados a 0% real (só repõe a inflação) | R$ 46.800 |
| Aplicados a 2% real | R$ 79.889 |
| Aplicados a 4% real | R$ 145.498 |
A linha da aposta é a média do conjunto de quem joga, antes do imposto de renda dos premiados. Para quase todos os apostadores, individualmente, o que volta é zero.
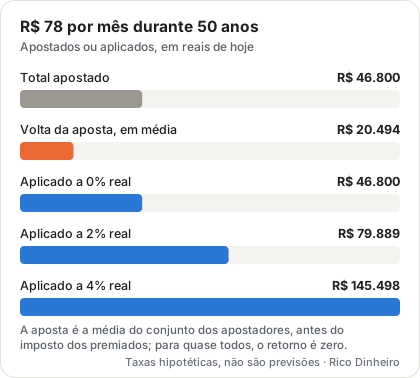
Não é uma fortuna, mas a 4% real a aplicação chega a cerca de sete vezes o que volta, em média, da aposta. O ponto é a direção: na aposta, o valor esperado é negativo e cada real tende a encolher; na aplicação, o valor esperado é positivo e o tempo trabalha a favor, por meio dos juros compostos, os juros que passam a render sobre juros já ganhos.
Por que a loteria não é investimento, nem a bolsa é cassino
A diferença não está na presença de risco. Ações também podem cair, e muito. Ela está na origem do retorno:
- Na loteria, o retorno de quem ganha vem do dinheiro de quem perdeu, depois de descontada a parte que fica com o Estado e com a operação. É um jogo de soma negativa: o grupo de apostadores, somado, sempre sai com menos do que entrou.
- Num investimento, o retorno vem de algo produzido fora do jogo: os juros que um tomador paga pelo uso do dinheiro, os lucros de uma empresa, o aluguel de um imóvel. O conjunto dos investidores pode sair com mais do que entrou, porque o bolo cresce.
Isso não significa que todo investimento dê certo, nem que todo investidor ganhe. Significa que, num investimento bem escolhido, o valor esperado é positivo, e é isso que permite planejar. Um investimento ruim, mal diversificado ou caro demais pode, sim, se parecer com uma aposta. O preço pago também conta: um bom ativo comprado caro demais pode render pouco por muitos anos. Este site existe justamente para ajudar a distinguir uma coisa da outra.
Também não se trata de condenar quem joga. Apostar alguns reais pela diversão do sorteio é uma escolha de consumo, como um ingresso de cinema. O problema começa quando a aposta deixa de ser lazer e passa a fazer o papel da poupança: quando o plano para a aposentadoria ou para a casa própria é ganhar na loteria.
E se o prêmio vier?
No fim de 2011, um grupo de colegas de trabalho do autor fez um bolão para a Mega da Virada, e uma pessoa garantia que, se ganhasse, deixaria de trabalhar e viveria em férias eternas. A pergunta continua boa: um ganhador da Mega-Sena consegue parar de trabalhar? A resposta depende menos do tamanho do prêmio do que de um conceito que muita gente ignora: a taxa real.
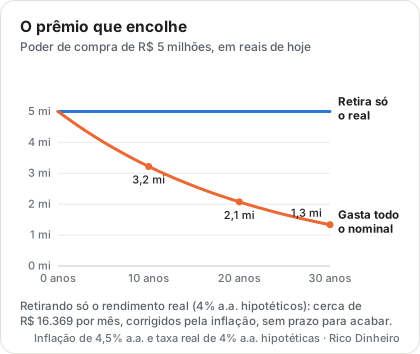
Imagine um prêmio de R$ 5 milhões, já descontado o imposto de renda. Uma ideia comum é gastar todo mês apenas o rendimento da aplicação, “sem mexer no principal”. Parece prudente, mas há uma armadilha: se o rendimento inteiro for gasto, o principal fica parado em R$ 5 milhões nominais, enquanto a inflação corrói o que ele compra. Com inflação hipotética de 4,5% ao ano, esses R$ 5 milhões teriam o poder de compra de:
| Depois de | Poder de compra, em reais de hoje |
|---|---|
| 10 anos | cerca de R$ 3,2 milhões |
| 20 anos | cerca de R$ 2,1 milhões |
| 30 anos | cerca de R$ 1,3 milhão |
A renda mensal acompanha essa queda. O ganhador continua recebendo o mesmo valor em reais, mas compra cada vez menos com ele.
A conta correta usa só a parte do rendimento acima da inflação. Com uma taxa real hipotética de 4% ao ano, os R$ 5 milhões permitiriam retirar cerca de R$ 16.400 por mês, corrigidos pela inflação, mantendo o poder de compra do patrimônio indefinidamente. É bastante dinheiro, mas bem menos do que a sensação de “rico para sempre” sugere. Cada carro, imóvel ou presente comprado no primeiro ano reduz essa renda para sempre.
Essa conta tem limites. A taxa real não é garantida e varia com o tempo; custos e impostos sobre os rendimentos reduzem o que sobra para retirar; e anos ruins logo no início, com as retiradas já em curso, pesam mais do que os mesmos anos ruins lá adiante. Uma única aplicação, além disso, concentra riscos que uma carteira diversificada distribuiria. Mas a lógica vale para qualquer patrimônio, ganho na loteria ou acumulado ao longo de uma vida: o que sustenta uma renda é a taxa real, não a taxa nominal.
O que fica
Aposta e investimento envolvem incerteza, mas apontam para lados opostos. Três ideias resumem a diferença:
- Valor esperado. Na loteria, ele é negativo por definição legal: menos da metade do que se arrecada volta como prêmio. Num investimento bem escolhido, é positivo, porque o retorno vem de algo que cresce fora do jogo — sem garantia de que cada investidor ganhe.
- Custo de oportunidade. O dinheiro da aposta não custa só o que se perde; custa também o que ele poderia ter rendido.
- Poder de compra. Mesmo quando a sorte aparece, sem a noção de taxa real o prêmio tende a encolher.
Fica uma pergunta para o próximo passo: se o retorno de um investimento vem de juros, lucros ou aluguéis, como comparar o custo de uma dívida com o rendimento de uma aplicação? É o que o artigo sobre financiamentos mostra com números.
Tabela PRICE ou SAC: o custo do dinheiro no tempo →
Fontes
- Caixa Econômica Federal. Mega-Sena: como jogar, premiação, probabilidade e repasses (Portal Loterias CAIXA) (abre em nova aba) (acesso em 31 de outubro de 2026)
- Brasil. Lei nº 13.756, de 12/12/2018, art. 16, II (destinação da arrecadação da loteria de prognósticos numéricos) (abre em nova aba) (acesso em 31 de outubro de 2026)