Conteúdo histórico, sem atualização; ativos citados não são recomendação.
Carteira de Investimentos - Fevereiro de 2014
Nota do arquivo: o gráfico do Ibovespa que acompanhava este trecho era imagem de terceiros e foi retirado na migração.
Sinais de melhora no horizonte. Apesar do IBOV ter fechado o mês de fevereiro/2014 com uma desvalorização de 1,08%, podemos perceber que o índice “andou de lado”. Os sinais de melhora no médio prazo se dá devido a redução do ritmo de elevação da meta SELIC pelo Banco Central. Agora é esperar que a nota de crédito do Brasil não seja rebaixada para que o fluxo de capital em direção ao país seja retomado e, com isso, haja uma queda na cotação do dólar e uma pressão compradora na bolsa.
Os objetivos deste artigo são:
- Demonstrar como acompanhar a rentabilidade de uma carteira de investimentos;
- Demonstrar como comparar a rentabilidade de uma carteira de investimentos com outros indicadores;
- Comentar as principais variações na carteira;
- Explicitar técnicas de análise de ativos;
- Comentar as principais expectativas para os períodos futuros.
ATENÇÃO
O artigo a seguir foi escrito para fins meramente educacionais. Apesar de basear-se em fatos reais não se trata, em nenhuma hipótese, em recomendação de investimento. Os ativos citados no texto, bem como as rentabilidades apresentadas, são decorrentes de ativos nos quais o autor investe e de suas variações de preço conforme situação específica da carteira de investimentos do autor. Decisões de investimento baseadas nas informações apresentadas neste artigo são de responsabilidade exclusiva de quem assim o fizer, não sendo o autor responsável pelas consequências destas decisões.
Carteira de Investimentos - Fevereiro de 2014
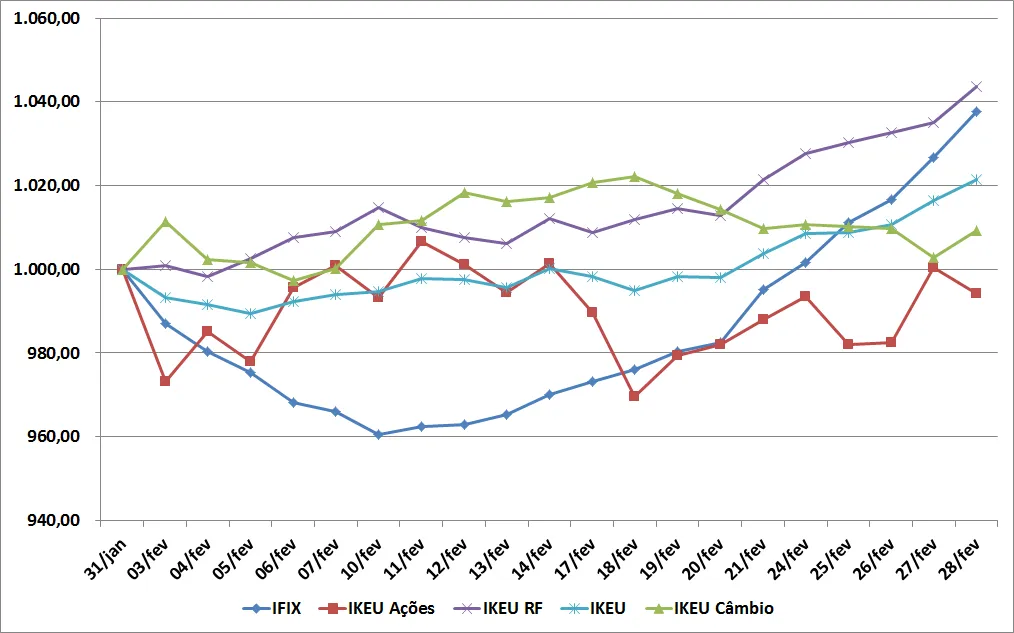
Em fevereiro/2014 fiz uma revisão do IKEU. Anteriormente utiliza como parâmetro para a Renda Fixa o CDI. Percebi que não está coerente porque a carteira visa investir em Títulos Públicos. Assim, compus o IKEU RF com percentuais de Títulos Públicos: 33% LFT e 17% demais.
No mês, apenas o IKEU Ações apresentou variação negativa: -0,58%.
Agora, sejamos francos, a curva do IFIX ficou fabulosa, não? Apesar de ter fechado o mês com +3,77%, a rentabilidade desde o seu ponto mais baixo, 10/02, foi de +8,05%. Uma rentabilidade fenomenal.
Com a redução do ritmo de elevação da SELIC (em fevereiro/2014 foi elevada em 0,25 pontos) a expectativa é que o aperto monetário esteja chegando ao fim. Assim, a demanda por títulos prefixados aumentou. O resultado foi uma valorização de +4,36% no IKEU RF.
O resultado final é que a carteira teórica IKEU teria tido uma rentabilidade de +2,15% no mês.
Rentabilidade da Carteira nos últimos 12 meses
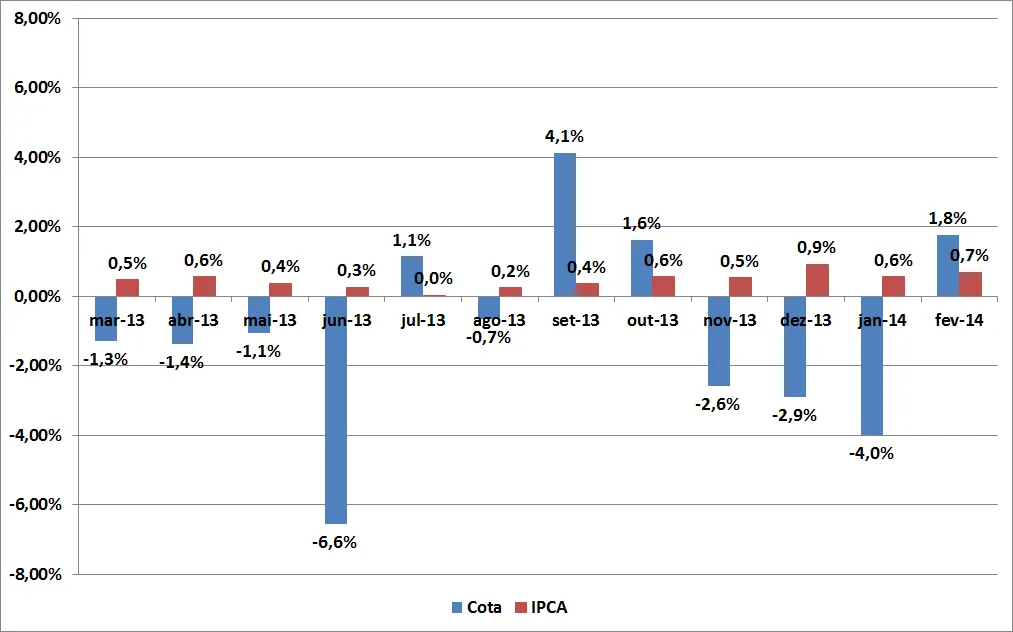
O mês de fevereiro/2014 foi o segundo melhor mês dos últimos 12 meses. Mas apesar da excelente rentabilidade de +1,8%, ainda está longe de recuperar as perdas do período.
Evolução da Carteira
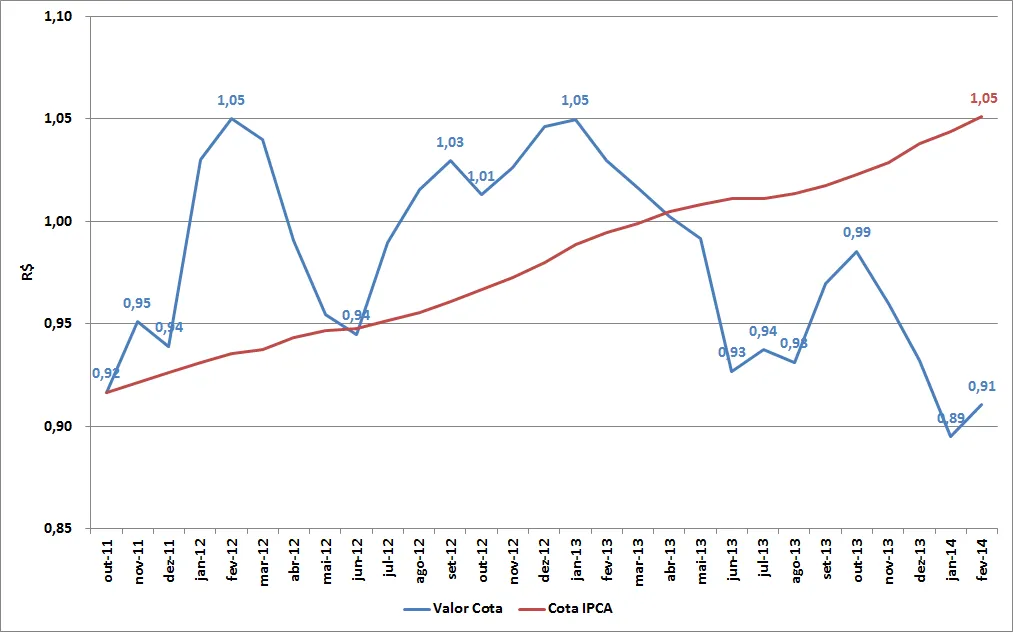
A defasagem, para que a Carteira volte ao positivo (em termos de rentabilidade real), até o mês é de 15,4%. O IPCA de fevereiro/2014 fechou em 0,69%.
A elevação na SELIC foi de 0,25 pontos, chegando a 10,75% a.a.. Com isso o Governo Federal sinaliza com um alívio no aperto monetário. Caso se confirme a melhoria do cenário macroeconômico dos juros, podemos esperar uma forte valorização dos títulos prefixados, o que proporcionaria uma excelente rentabilidade para a Carteira.
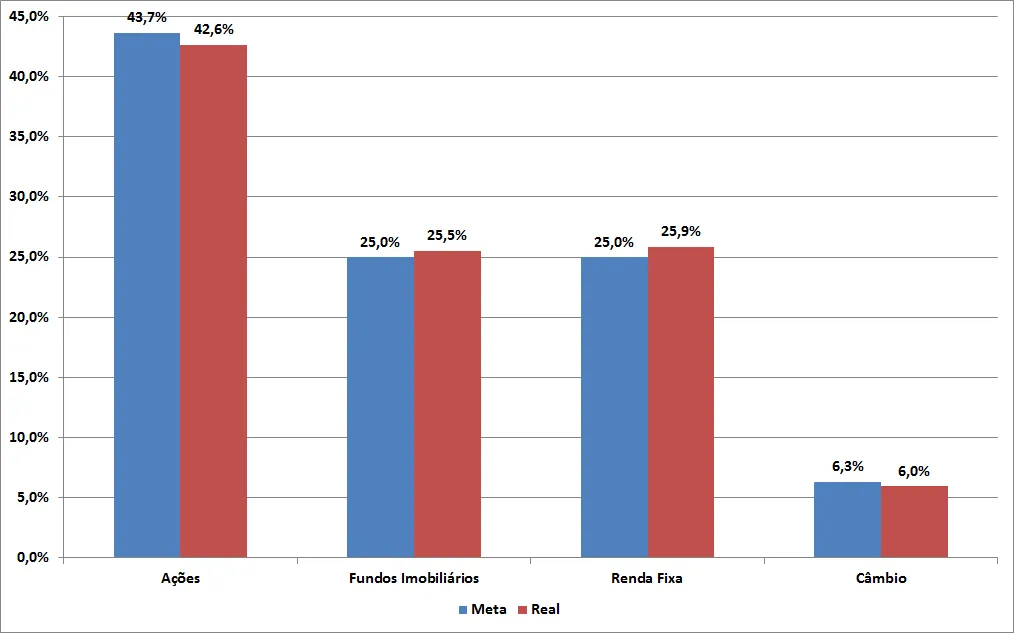
Não tivemos aportes na Carteira neste mês. A alocação final do mês ficou assim:
Por dentro da Carteira
Os ativos que apresentaram os melhores e piores desempenhos foram:
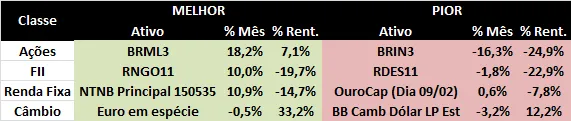
Interessante notar que a NTNB Principal teve o pior desempenho no mês anterior. Da mesma forma, as posições na Classe Câmbio se inverteram de um mês para o outro.
As seguintes operações foram realizadas:
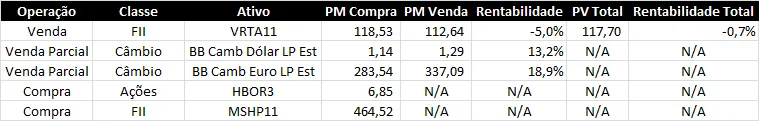
Mais uma vez, a venda de parte dos ativos da classe Câmbio esteve relacionada a garantir parcialmente a boa rentabilidade que esta classe tem gerado nos últimos meses. Comparando as duas tabelas anteriores podemos verificar que a rentabilidade líquida da venda do ativo BB Camb Dólar LP Est foi de 13,2% sendo que, ao fim do mês, este mesmo ativo apresentava uma rentabilidade bruta inferior: 12,2%. Assim, garantimos parcialmente uma boa rentabilidade. Caso a trajetória volte a ser de queda, a Alocação de Ativos nos levará a fazer novos aportes nestes ativos comprando sempre com um preço menor que o da venda realizada.
Já a venda de VRTA11 serviu para substituí-lo por MSHP11 já que aquele apresentava-se na última colocação do ranking e este na primeira. No fim do mês MSHP11 apresentava rentabilidade de +6,3%.
Por fim, a receita proveniente de juros e dos FII’s permitiu a aquisição de mais unidades do ativo HBOR3. A compra possibilitou a redução do preço médio em -4,3%.
Não foram identificadas oportunidades de troca de ativos na Classe Ações.
Já em relação aos Fundos Imobiliários, o que pesou foi a falta de tempo hábil para analisar possíveis substituições.
O que esperar
Apesar da redução do ritmo de elevação da SELIC, ainda continuo pessimista. Tensões na Europa chegam para complicar ainda mais o cenário. A Venezuela está em colapso. Nas últimas semanas disparou a corrida ao Ouro em função dos conflitos. Enfim, cautela deve ser ditar o tom dos investidores.
Pense nisso!
Um grande abraço e até a próxima!
Kleber Rebouças
Rico Dinheiro: Curta e Compartilhe Educação Financeira!
Próximo: Carteira de Investimentos - Março 2014
Anterior: Carteira de Investimentos - Janeiro 2014