Conteúdo educacional. Não é recomendação de investimento.
FundamentosIniciante
Custo de oportunidade: quitar, parcelar ou investir?
Valores hipotéticos. Os exemplos deste artigo usam valores inventados para ilustrar. As taxas médias de crédito e a Selic vêm do Banco Central (consulta em 21/11/2026); a aplicação usada como comparação é hipotética e não é recomendação de produto.
O carnê do IPTU chegou. São R$ 2.400, que podem ser pagos em 10 parcelas de R$ 240, sem acréscimo, ou em cota única com 8% de desconto: R$ 2.208.
Você tem o dinheiro aplicado. Pagar à vista economiza R$ 192 no papel, mas tira de uma vez R$ 2.208 da aplicação. Parcelar deixa o dinheiro rendendo por mais alguns meses. Qual caminho deixa mais dinheiro no seu bolso?
A resposta não está no carnê. Está numa comparação que ele não mostra: quanto o seu dinheiro renderia se ficasse onde está. Essa comparação tem nome — custo de oportunidade — e serve para três dúvidas que aparecem o tempo todo: pagar à vista ou parcelar, aceitar o “sem juros” ou o desconto no Pix, quitar uma dívida ou investir.
O que é custo de oportunidade
Intuição: todo real tem um uso alternativo. Quando você escolhe um uso, abre mão do melhor dos outros. O que se deixa de ganhar com essa renúncia é o custo de oportunidade.
Mecanismo: dinheiro disponível hoje pode render juros até a data em que for necessário. Por isso, R$ 240 pagos daqui a nove meses pesam menos do que R$ 240 pagos hoje: até lá, o dinheiro poderia render. Comparar um pagamento à vista com um parcelado exige trazer as parcelas para a mesma data, descontando o que o dinheiro renderia no caminho.
Aplicação: a régua é sempre a mesma. De um lado, o custo da dívida ou o valor do desconto, expresso em taxa de juros. Do outro, o rendimento que o dinheiro teria, líquido de imposto e com risco e liquidez parecidos. Ganha o lado com a taxa maior.
Para os exemplos, a régua será uma aplicação hipotética que rende 100% da Selic, hoje em 13,75% ao ano. Aplicações de renda fixa pagam imposto de renda na fonte, de 22,5% para prazos de até 180 dias a 15% acima de 720 dias (Lei 11.033/2004, art. 1º). O rendimento líquido fica, portanto, entre 10,7% e 11,7% ao ano, conforme o prazo.
À vista ou parcelado
O juro que o “sem acréscimo” esconde
De volta ao IPTU. Parcelar equivale a tomar um empréstimo da prefeitura: em vez de pagar R$ 2.208 hoje, você paga R$ 2.400 em dez parcelas, a primeira hoje e a última daqui a nove meses. Essa diferença tem uma taxa de juros embutida, a taxa implícita do parcelamento.
Feita a conta, a taxa implícita é de 1,90% ao mês, ou 25,4% ao ano. É o que custa, na prática, “financiar” o imposto com a prefeitura. O dinheiro reservado para cada parcela fica aplicado até o vencimento dela: até o sexto mês (180 dias), o imposto é de 22,5%; no sétimo, oitavo e nono meses, de 20%. Na média, a aplicação rende cerca de 10,8% ao ano líquidos. Pagar à vista compensa, e com folga.
O gráfico mostra a mesma conta para qualquer desconto. A linha azul é a taxa implícita do parcelamento; a tracejada, o rendimento líquido da aplicação. Onde as duas se cruzam está o desconto mínimo que vale a pena.
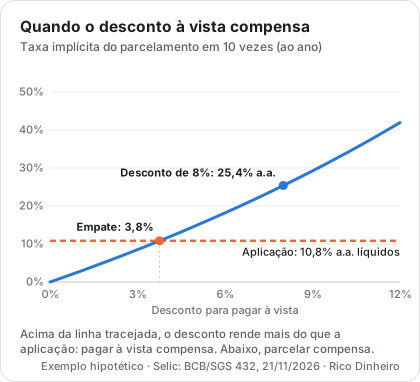
Neste exemplo, qualquer desconto acima de 3,8% já compensa. Abaixo disso, vale mais deixar o dinheiro rendendo e pagar as parcelas.
O desconto anunciado não é o desconto real
O carnê anuncia 8% de desconto, ou R$ 192. Mas os R$ 2.400 são a soma de parcelas pagas em datas diferentes. Trazidas para hoje, descontado o que o dinheiro renderia, elas valem R$ 2.310. O ganho real de pagar à vista é a diferença entre esse valor e os R$ 2.208: R$ 102, ou 4,4%. Ainda vale a pena, mas é pouco mais da metade do que o anúncio sugere.
A data das parcelas também conta. Quando o parcelamento começa só depois do vencimento da cota única, o dinheiro fica mais tempo com você e o desconto real encolhe. Quando as parcelas vencem antes da data em que o pagamento integral seria devido — algo que acontece em alguns calendários de tributos —, parcelar significa adiantar dinheiro sem receber nada por isso. Nesse caso, nem é preciso fazer conta: pagar de uma vez, na data final, já sai mais barato do que parcelar.
“10 vezes sem juros” ou desconto no Pix
Uma geladeira custa R$ 3.000 em 10 vezes “sem juros”, a primeira em 30 dias, ou R$ 2.700 no Pix. A diferença de preço é legal: a Lei 13.455/2017 autoriza, no art. 1º, preços diferentes conforme o prazo ou o instrumento de pagamento e, no art. 2º, obriga o fornecedor a informar esses descontos em local e formato visíveis. Antes dela, o STJ considerava a diferença abusiva, com base no Código de Defesa do Consumidor, que proíbe exigir do consumidor vantagem manifestamente excessiva e elevar o preço sem justa causa (art. 39, V e X).
Não existe parcelamento sem juros. A loja paga para receber em dez meses, seja a uma financeira, seja com o próprio capital parado. Esse custo precisa ser coberto: em regra, entra no preço da etiqueta, pague o cliente parcelado ou à vista; às vezes sai da margem da loja ou do fabricante. O “sem juros” quer dizer apenas que as parcelas somam o preço da etiqueta. Quando há desconto no Pix, o juro fica visível: neste exemplo, a taxa implícita é de 1,96% ao mês, ou 26,3% ao ano, praticamente a taxa média de um financiamento de veículos.
Mesma régua: as dez parcelas de R$ 300, trazidas para hoje, valem R$ 2.862. Pagar R$ 2.700 no Pix sai R$ 162 mais barato.
E se não houver desconto nenhum? O custo do prazo continua existindo, em regra embutido no preço; só não dá para medi-lo. Nesse caso, quem paga R$ 3.000 à vista paga o juro sem usar o financiamento. Para o comprador, a saída é pedir desconto à vista ou parcelar e deixar o dinheiro aplicado: com a régua do exemplo, parcelar deixa R$ 138 a mais no bolso, em valor de hoje.
Como descobrir a taxa implícita
Na planilha. O Excel e o Google Planilhas têm a mesma função, TAXA, com os argumentos na mesma ordem: número de parcelas, valor da parcela, valor à vista e, opcionalmente, valor futuro e a indicação de quando as parcelas vencem (0 no fim do mês, o padrão; 1 no início). A parcela entra com sinal negativo, porque sai do seu bolso, e o valor à vista com sinal positivo. O resultado é a taxa por mês.
| Caso | Fórmula | Resultado |
|---|---|---|
| Geladeira (1ª parcela em 30 dias) | =TAXA(10;-300;2700) |
1,96% a.m. |
| IPTU (1ª parcela hoje) | =TAXA(10;-240;2208;0;1) |
1,90% a.m. |
Para passar a taxa mensal para anual, use, por exemplo, =(1+A1)^12-1, se a taxa mensal estiver na célula A1. No Google Planilhas configurado em inglês, a função se chama RATE e os argumentos são separados por vírgula.
De cabeça. Uma estimativa rápida divide o juro total pelo prazo médio das parcelas:
- Juro total, em proporção do preço à vista: R$ 3.000 ÷ R$ 2.700 = 1,111, ou seja, 11,1% de juro.
- Prazo médio das parcelas: a primeira vence no mês 1 e a última no mês 10, então o dinheiro sai, em média, no meio do caminho: (1 + 10) ÷ 2 = 5,5 meses.
- Taxa mensal aproximada: 11,1% ÷ 5,5 = 2,0% ao mês, contra 1,96% da conta exata.
No IPTU, com a primeira parcela hoje, o prazo médio é (0 + 9) ÷ 2 = 4,5 meses, e a estimativa dá 8,7% ÷ 4,5 = 1,93% ao mês, contra 1,90%. A aproximação funciona bem para parcelamentos curtos, como os do varejo; em financiamentos longos, ela se afasta da taxa real e é melhor usar a planilha.
Para anualizar de cabeça, multiplicar por 12 subestima a taxa, porque ignora os juros sobre juros: 2% ao mês dão 24% na conta simples e 26,8% ao ano na composta.
O conceito, para quem quer conferir
A taxa implícita é a taxa i que torna o valor à vista V igual à soma das n parcelas P, cada uma trazida para hoje (descontada pelos meses k até o seu vencimento):
Com a primeira parcela hoje, k vai de 0 a n − 1. Não há fórmula fechada para isolar i nessa equação: a função TAXA e as calculadoras financeiras chegam ao resultado por tentativas sucessivas, testando taxas até que os dois lados fiquem iguais. A estimativa de cabeça usa a mesma ideia, mas troca as n datas por uma só, a data média.
A parcela que cabe no bolso
O erro mais caro é olhar só para a parcela. Imagine R$ 48.000 financiados para comprar um carro, em 48 meses, à taxa média do Banco Central para aquisição de veículos, de 26,2% ao ano. A parcela fica em R$ 1.551. O total pago chega a R$ 74.455: R$ 26.455 de juros, ou 55% a mais do que o valor financiado — e isso sem contar tarifas, seguros e IOF.
Duas informações ajudam a não cair nessa armadilha:
- Soma total, com e sem financiamento. O Código de Defesa do Consumidor obriga o fornecedor a informar, antes da compra a crédito, a taxa efetiva anual de juros e a soma total a pagar com e sem financiamento (art. 52, II e V).
- Custo Efetivo Total (CET). Bancos e financeiras devem informar o CET, uma taxa anual que reúne juros, tarifas, tributos e seguros (Resolução CMN 4.881/2020). Para comparar propostas, compare o CET, não a parcela nem só a taxa de juros.
Se a loja não informa a taxa, a função TAXA, mostrada acima, revela os juros a partir do número de parcelas, do valor da parcela e do preço à vista. Ela não substitui o CET, porém: tarifas, seguros e IOF cobrados à parte só aparecem nele.
Quitar a dívida ou investir
A régua também vale no sentido inverso. Se você tem dinheiro aplicado e uma dívida aberta, cada real usado para quitá-la deixa de pagar juros à taxa da dívida e deixa de render à taxa da aplicação. Compensa quitar quando a dívida custa mais do que a aplicação rende.
O gráfico compara as taxas médias de juros cobradas de pessoas físicas, por modalidade, com a régua líquida.
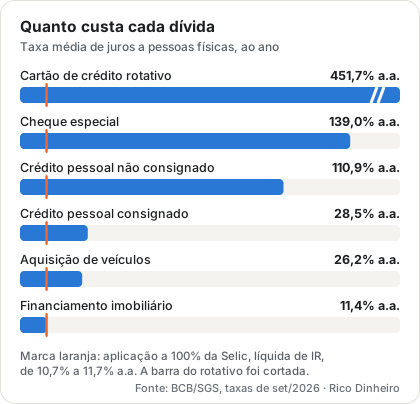
Para quase todas as dívidas, a conta é óbvia. Nenhuma aplicação de risco comparável rende os 452% ao ano do rotativo do cartão ou os 139% do cheque especial. Quem tem dinheiro aplicado e uma dívida dessas paga, na prática, juros altos para manter um investimento que rende bem menos. Desde janeiro de 2024, o total de juros e encargos cobrado no rotativo e no parcelamento da fatura do cartão não pode passar do valor original da dívida (Lei 14.690/2023, art. 28, § 1º): uma dívida de R$ 1.000 acumula, no máximo, mais R$ 1.000. O teto impede que a dívida cresça sem fim, mas não a torna barata.
O financiamento imobiliário é o caso difícil, porque o custo dele fica perto do rendimento líquido da aplicação.
Um caso: dívida barata e dinheiro em mãos
Uma leitora escreveu ao blog, anos atrás, com uma dúvida que continua atual. Com valores atualizados e hipotéticos, a situação é esta:
- Dívida: saldo de R$ 150 mil de um financiamento imobiliário, com CET de 11% ao ano.
- Dinheiro: R$ 200 mil recebidos com a venda de outro bem.
- Opções: quitar tudo, quitar metade ou manter a dívida e usar o dinheiro de outra forma, por exemplo comprando um imóvel para alugar.
Primeiro, a comparação certa. Os 11% da dívida são uma taxa nominal, que inclui a inflação. Devem ser comparados com o rendimento nominal da aplicação, depois do imposto: de 10,7% a 11,7% ao ano. O erro comum é comparar o custo nominal da dívida com o rendimento real da aplicação, já descontada a inflação. A aplicação parece render quase nada, e quitar parece óbvio. Compare nominal com nominal, ou real com real.
Feita a comparação certa, há um empate técnico. Nesse caso, quem decide são os fatores que a taxa não mostra:
- Reserva de emergência antes de tudo. Dinheiro usado para quitar a dívida não volta se surgir um imprevisto. Separar antes a reserva é o que impede que a quitação de hoje vire um empréstimo caro amanhã.
- Liquidez. A aplicação pode ser resgatada; o imóvel quitado, não. A mesma taxa vale mais quando o dinheiro continua acessível.
- Prazo do dinheiro. Se ele ficar aplicado por mais de dois anos, o imposto cai para 15%, e a aplicação passa a render um pouco mais do que a dívida custa. Por menos tempo, a vantagem tende a ser da quitação. E a Selic pode mudar no caminho; a taxa do financiamento, em geral, não.
- Sem multa e com desconto de juros. O consumidor tem direito à liquidação antecipada, total ou parcial, com redução proporcional dos juros (CDC, art. 52, § 2º), e o banco não pode cobrar tarifa de pessoa física por isso (Resolução CMN 3.516/2007, art. 1º). Antes de decidir, peça à instituição o saldo atualizado para liquidação, já com o desconto dos juros.
- Comprar para alugar não é a mesma coisa. O valor disponível não compra um imóvel de mesmo preço: impostos, cartório e corretagem consomem parte dele. O aluguel paga imposto de renda, e há vacância, inadimplência e manutenção. Antes de compará-lo com os 11% da dívida, calcule o rendimento líquido sobre o total gasto, e não o aluguel bruto sobre o preço do imóvel.
Quitar a metade é um meio-termo legítimo. Reduz a dívida e os juros, preserva parte da liquidez e diminui o arrependimento caso as taxas mudem.
E o FGTS?
O saldo do FGTS rende a correção da poupança (hoje, a TR) mais 3% ao ano, com distribuição de parte do resultado do fundo (Lei 8.036/1990, art. 13). Desde 2024, o STF exige que essa remuneração alcance ao menos a inflação medida pelo IPCA (ADI 5090). É menos do que custa quase qualquer dívida. Nos financiamentos do Sistema Financeiro da Habitação, a lei permite usar o FGTS para amortizar o saldo ou pagar parte das prestações (art. 20, V e VI), com condições. O artigo sobre Tabela PRICE ou SAC simula esse uso em detalhe.
Os limites da régua
A comparação de taxas resolve a parte matemática. Ela pede quatro cuidados:
- Risco equivalente. Quitar uma dívida dá um retorno garantido, igual ao juro que deixa de ser pago. Compare com aplicações de risco parecido, não com a promessa de uma aplicação arriscada.
- Imposto e custos. Use o rendimento líquido da aplicação e o CET da dívida, nunca o rendimento bruto contra o custo efetivo.
- Mesma base. Taxa nominal com nominal, real com real; taxa mensal com mensal, anual com anual.
- Comportamento. O parcelamento só vence se o dinheiro que fica no bolso de fato continuar aplicado. Se ele vira consumo, o custo de oportunidade deixa de existir e sobra só o juro.
O que fica
Toda decisão de pagar, parcelar ou quitar compara duas taxas: o que o dinheiro custa de um lado e o que ele renderia do outro. Três ideias resumem a régua:
- Não existe parcelamento sem juros. O custo de receber a prazo existe sempre e, em regra, está no preço; quando há desconto à vista, ele aparece e pode ser medido.
- O desconto real é menor do que o anunciado, porque as parcelas futuras valem menos do que o seu valor de face.
- Quitar uma dívida é um investimento com retorno igual ao juro dela. Para dívidas caras, nenhuma aplicação comparável vence; para dívidas baratas, decidem a reserva, a liquidez e o prazo.
Fica uma pergunta: quando a dívida é longa, como a de um imóvel, a forma de pagar também muda o custo total? Duas planilhas com a mesma taxa e o mesmo prazo podem cobrar centenas de milhares de reais de juros a mais. O artigo sobre financiamentos explica por quê.
Tabela PRICE ou SAC: qual sistema de amortização escolher? →
Fontes
- Banco Central do Brasil. SGS, série 432: meta Selic definida pelo Copom (13,75% a.a.) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Banco Central do Brasil. SGS, série 22022: taxa média de juros, pessoas físicas, cartão de crédito rotativo (451,71% a.a. em 09/2026) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Banco Central do Brasil. SGS, série 20741: taxa média de juros, pessoas físicas, cheque especial (139,02% a.a. em 09/2026) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Banco Central do Brasil. SGS, série 20742: taxa média de juros, pessoas físicas, crédito pessoal não consignado (110,94% a.a. em 09/2026) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Banco Central do Brasil. SGS, série 20747: taxa média de juros, pessoas físicas, crédito pessoal consignado total (28,53% a.a. em 09/2026) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Banco Central do Brasil. SGS, série 20749: taxa média de juros, pessoas físicas, aquisição de veículos (26,18% a.a. em 09/2026) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Banco Central do Brasil. SGS, série 25499: taxa média mensal de juros, pessoas físicas, financiamento imobiliário total (0,90% a.m. em 09/2026) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Brasil. Lei nº 11.033, de 21/12/2004, art. 1º (alíquotas do imposto de renda sobre aplicações financeiras) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Lei nº 8.078, de 11/9/1990 (Código de Defesa do Consumidor), arts. 39, V e X, e 52, II, V e § 2º (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Lei nº 13.455, de 26/6/2017 (diferenciação de preços em função do prazo ou do instrumento de pagamento), art. 1º (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Lei nº 14.690, de 3/10/2023 (Desenrola Brasil), art. 28, § 1º (teto de juros e encargos do rotativo e do parcelamento da fatura do cartão) (abre em nova aba) (acesso em 15 de novembro de 2026)
- Conselho Monetário Nacional. Resolução CMN nº 4.881, de 23/12/2020 (Custo Efetivo Total — CET) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Conselho Monetário Nacional. Resolução nº 3.516, de 6/12/2007 (vedação de tarifa na liquidação antecipada), texto consolidado (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Lei nº 8.036, de 11/5/1990 (FGTS), arts. 13 e 20, texto compilado (abre em nova aba) (acesso em 01 de novembro de 2026)
- Supremo Tribunal Federal. ADI 5090: saldos do FGTS devem ser corrigidos, no mínimo, pelo IPCA (notícia de 12/6/2024) (abre em nova aba) (acesso em 27 de outubro de 2026)
- Microsoft. Função TAXA (Excel), suporte em português (abre em nova aba) (acesso em 01 de novembro de 2026)
- Google. TAXA (Planilhas Google), Ajuda do Editores de Documentos (abre em nova aba) (acesso em 01 de novembro de 2026)