Ficha educativa. Não é recomendação de compra; condições, taxas e regras mudam — confira a data de revisão e as fontes.
Renda fixaIniciante
CDB e RDB
| Tipo | Depósito a prazo com emissão de certificado (CDB); sem certificado, RDB |
|---|---|
| Emissor | Bancos e outras instituições autorizadas a captar depósitos a prazo (Res. CMN 5.005/2022, art. 1º, § 1º) |
| Remuneração | Pós-fixada (percentual do CDI), prefixada (taxa definida na aplicação) ou híbrida (CDI + taxa ou IPCA + taxa), conforme o título |
| Indexadores | Prefixado, CDI, IPCA |
| Garantia | FGC — RDB de cooperativa de crédito: FGCoop, também até R$ 250 mil por pessoa em cada instituição |
| Risco principal | Risco de crédito da instituição emissora, coberto pelo FGC até R$ 250 mil por CPF por conglomerado; liquidez limitada nos títulos com resgate só no vencimento |
| Investimento mínimo | Definido por cada emissão; há títulos a partir de valores baixos |
| Liquidez | Diária (resgate a qualquer momento) ou só no vencimento, conforme o título; a venda antecipada, quando oferecida, sai pelo preço do dia |
| Prazo | Vencimento definido na emissão |
| Custos | Sem taxa de custódia para o investidor na maioria dos casos; conferir as tarifas de cada instituição |
| Tributação | IR regressivo de 22,5% a 15% sobre o rendimento (Lei 11.033/2004, art. 1º); IOF regressivo nos resgates feitos em até 29 dias |
| Situação | Ativo |
Regras conferidas em 01, 03 e 20/11/2026. Os percentuais do CDI usados nos exemplos são premissas hipotéticas, sem referência a nenhuma instituição. A simulação usa dados históricos do Banco Central e não é previsão.
Um banco oferece um CDB a 100% do CDI, com resgate a qualquer dia. Outro, menos conhecido, oferece 120% do CDI, mas o dinheiro fica preso por três anos. Os dois têm a mesma garantia do FGC. Se a proteção é a mesma, por que o segundo paga mais, e por que nem todo mundo escolhe o segundo?
A resposta está nas duas coisas que o CDB troca por rendimento: o risco de quem emite e o acesso ao dinheiro antes do prazo. Entender esse preço é o que separa um bom uso do CDB de uma surpresa.
Como funciona
O CDB (Certificado de Depósito Bancário) é um empréstimo que você faz a uma instituição financeira. Ela recebe o dinheiro, usa-o para financiar suas operações e se compromete a devolvê-lo com juros numa data definida. Bancos múltiplos, comerciais, de investimento e de desenvolvimento, caixas econômicas e financeiras podem captar dessa forma (Res. CMN 5.005/2022, art. 1º, § 1º). Quando o depósito não tem certificado, chama-se RDB (Recibo de Depósito Bancário). Na prática, a diferença está na negociação: o CDB é um título de crédito que pode ser transferido a outra pessoa por endosso (Lei 13.986/2020, arts. 30 e 34); o RDB, em geral, não.
E o RDB? Rendimento, imposto, IOF e liquidez seguem as mesmas regras do CDB descritas nesta ficha. O RDB aparece em dois lugares. Em bancos e financeiras, é a versão sem certificado do depósito a prazo, coberta pelo FGC como o CDB. Nas cooperativas de crédito, o depósito a prazo de pessoas físicas só pode ser feito pelos próprios associados, e sempre como RDB (Res. CMN 5.005/2022, art. 2º). Nesse caso, a garantia não é do FGC, e sim do FGCoop, o fundo garantidor das cooperativas, também até R$ 250 mil por pessoa em cada instituição (Res. CMN 4.284/2013, Anexo II). No restante desta ficha, o que vale para o CDB vale também para o RDB.
Quatro formas de rendimento. O título é emitido em uma delas, e ela não muda até o vencimento:
- Percentual do CDI (pós-fixado): o CDI (Certificado de Depósito Interbancário) dá nome à taxa dos empréstimos de um dia entre instituições financeiras, que anda praticamente colada à Selic. Nos 12 meses até outubro de 2026, o CDI acumulou 14,23% (BCB, série 4391). Um CDB a 100% do CDI rendeu isso.
- CDI + taxa: paga o CDI do período mais uma taxa fixa ao ano, por exemplo CDI + 0,5%. A parte fixa é conhecida na aplicação; a outra acompanha os juros.
- Prefixado: a taxa anual é fixada na aplicação. Você sabe desde o primeiro dia quanto terá no vencimento, mas não sabe se essa taxa vai parecer boa ou ruim quando os juros do país mudarem.
- IPCA + taxa: paga a inflação do período mais uma taxa fixa. Protege o poder de compra, desde que o título seja levado até o vencimento.
As formas que somam um índice a uma taxa fixa, CDI + taxa e IPCA + taxa, costumam ser chamadas de híbridas; no mercado, o termo aparece sobretudo para o IPCA + taxa.
Liquidez diária ou no vencimento. O CDB de liquidez diária pode ser resgatado em qualquer dia útil, com o rendimento proporcional ao tempo aplicado. O de liquidez no vencimento só devolve o dinheiro na data combinada. Antes disso, a saída depende de a instituição ou a corretora oferecer a recompra no mercado secundário, pelo preço do dia (veja “A renda fixa que oscila”, em Riscos). É essa perda de flexibilidade que a instituição remunera com um percentual maior.
Impostos. O imposto de renda é retido no resgate, sobre o ganho, pela tabela regressiva da renda fixa: 22,5% até 180 dias; 20% de 181 a 360; 17,5% de 361 a 720; 15% acima de 720 dias (Lei 11.033/2004, art. 1º; IN RFB 1.585/2015, art. 46). Nos resgates feitos antes de 30 dias, há também IOF sobre o rendimento, que começa em 96% no primeiro dia e chega a zero no trigésimo (Decreto 6.306/2007, Anexo). Por isso, o percentual do CDI anunciado é bruto: o que chega ao bolso depende do prazo.
Riscos
Risco do emissor. Se a instituição quebrar, o dinheiro não está num cofre separado; ele é uma dívida da instituição com você. É aqui que entra o FGC (Fundo Garantidor de Créditos), mantido pelas próprias instituições associadas. Pelo regulamento (art. 2º):
- a garantia cobre até R$ 250 mil por CPF ou CNPJ, somando todas as aplicações garantidas na mesma instituição ou no mesmo conglomerado;
- cada pessoa tem um teto de R$ 1 milhão a cada quatro anos, somando todas as instituições, para aplicações feitas ou renovadas desde 22/12/2017;
- o valor garantido inclui os rendimentos até a data em que o Banco Central decreta a intervenção ou a liquidação; depois dessa data, o dinheiro para de render;
- em conta conjunta, o limite é dividido igualmente entre os titulares.
O FGC não paga no dia seguinte. Não há prazo legal para o início dos pagamentos. Antes, o liquidante precisa enviar ao FGC a lista de credores e valores; nos casos recentes, isso levou em média 30 dias, e o início dos pagamentos, de 30 a cerca de 60 dias. Depois disso, a pessoa física pede a garantia pelo aplicativo do FGC e assina digitalmente o termo; se os dados bancários estiverem de acordo, recebe em até 48 horas úteis (FGC, comunicado de 21/01/2026). Para o dinheiro da reserva de emergência, essas semanas importam.
O que fica de fora. Valores acima do limite entram na fila dos credores da instituição liquidada, sem prazo nem garantia de recuperação. Juros que um CDB de longo prazo ainda pagaria depois da decretação simplesmente não existem.
Juros e inflação. O pós-fixado acompanha os juros, não os preços: nos anos de Selic abaixo da inflação, como 2020 e 2021, ele perde poder de compra depois do imposto. O prefixado protege contra queda de juros, mas sofre se a inflação e os juros subirem. O IPCA + taxa protege da inflação, mas oscila antes do vencimento.
A renda fixa que oscila. “Fixa” descreve a regra de cálculo até o vencimento, não o preço no meio do caminho. Imagine um CDB prefixado hipotético de R$ 10.000, por 3 anos, a 14% ao ano: no vencimento, ele paga R$ 14.815. Um ano depois, pela taxa contratada, valeria R$ 11.400. Se nesse momento o mercado passou a exigir 16% ao ano por 2 anos, quem compra o título só aceita pagar o valor que, a 16%, chega aos R$ 14.815: R$ 11.010, ou R$ 390 a menos. Se a taxa tivesse caído para 12%, o mesmo título valeria R$ 11.811, acima da curva. Valores antes do imposto; na prática, a recompra ainda pode embutir um desconto da instituição. Quem leva até o vencimento recebe exatamente o contratado; quem precisa vender antes fica exposto a essa oscilação, que também atinge o IPCA + taxa.
Liquidez. Um CDB com vencimento em três anos é, para efeitos práticos, dinheiro indisponível por três anos. Não há garantia de recompra antes disso.
Papel na alocação
O CDB ocupa o mesmo espaço do Tesouro Selic na parte estável da carteira, com uma troca: sai o risco do governo federal, entra o risco de um banco, coberto pelo FGC até o limite. Para quem respeita esse limite, a decisão entre os dois costuma ser de rendimento líquido, liquidez e conveniência:
| CDB | Tesouro Selic | Poupança | |
|---|---|---|---|
| Quem deve | A instituição emissora | O Tesouro Nacional | A instituição |
| Garantia | FGC, até R$ 250 mil por conglomerado | Tesouro Nacional (sem FGC) | FGC, até R$ 250 mil por conglomerado |
| Rendimento | % do CDI, CDI + taxa, prefixado ou IPCA + taxa | Selic + taxa da compra | Fixado em lei (TR + 0,5% ao mês com Selic acima de 8,5%) |
| Liquidez | Diária ou só no vencimento | Dias úteis, 9h30–18h | A qualquer momento; rende só no aniversário |
| Imposto de renda | 22,5% a 15% | 22,5% a 15% | Isenta para pessoa física |
| Custódia | Em geral, nenhuma | 0,20% ao ano acima de R$ 10 mil, somado ao Tesouro Reserva | Nenhuma |
Três usos aparecem com frequência:
- Reserva de emergência: CDB de liquidez diária, sem passar do limite do FGC na mesma instituição. Como o pagamento do FGC leva semanas, convém não concentrar toda a reserva num único emissor.
- Objetivos com data marcada: um CDB prefixado ou IPCA+ que vence perto da data em que o dinheiro será usado elimina a dúvida sobre o preço de venda.
- Diversificação de emissores: dividir valores grandes entre conglomerados diferentes mantém cada parte dentro da garantia. Diversificar aqui não aumenta o rendimento; reduz o estrago de um evento ruim.
Um percentual do CDI bem acima da média costuma vir de instituições menores ou que precisam captar com urgência. O FGC reduz esse risco a uma questão de limite e de prazo, mas não o elimina: acima de R$ 250 mil, ou para quem não pode esperar semanas, o nome do emissor volta a importar.
Exemplo
Quanto do CDI empata com a poupança. A poupança é isenta de imposto; o CDB não. Por isso, um CDB precisa pagar algum percentual do CDI só para empatar. Com o CDI e a poupança efetivamente observados nos 12 meses até outubro de 2026, a conta fica assim:
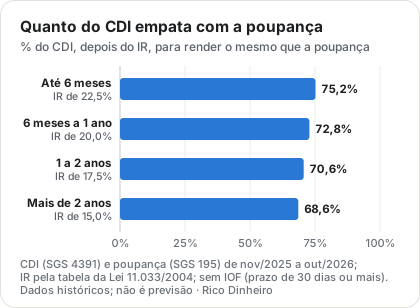
Com juros altos, quase qualquer CDB de liquidez diária a partir de 76% do CDI supera a poupança, mesmo no prazo mais curto. Com juros baixos, a vantagem encolhe, e o fato de a poupança só render no aniversário mensal pesa mais ou menos conforme o uso. O ponto de empate muda com a Selic: refaça a conta quando ela mudar.
R$ 100 por mês desde o Plano Real. A simulação padrão do Guia acompanha um depósito mensal de julho de 1994 a setembro de 2026, equivalente a R$ 100 de hoje e reajustado uma vez por ano pelo IPCA. Três CDBs pós-fixados hipotéticos a 90%, 100% e 110% do CDI, com o CDI real de cada mês, foram comparados com a poupança, com o Tesouro Selic e com a inflação acumulada. Cada CDB vence a cada 3 anos, prazo comum de emissão; no vencimento, o imposto de renda é pago pela tabela atual e o valor líquido é reaplicado. No Tesouro Selic, o vencimento é a cada 5 anos:
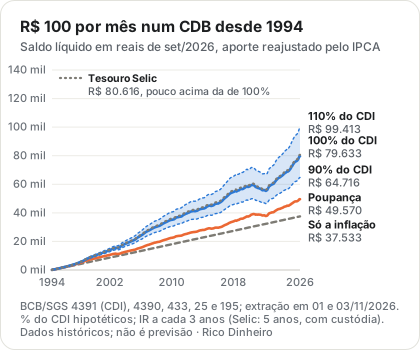
| Saldo, em reais de set/2026 | Dez/2010 16,5 anos |
Set/2026 32,25 anos |
Ganho real ao ano |
|---|---|---|---|
| Só a inflação | R$ 19.078 | R$ 37.533 | — |
| Poupança | R$ 23.873 | R$ 49.570 | 1,67% |
| Tesouro Selic | R$ 37.951 | R$ 80.616 | 4,37% |
| CDB 90% do CDI | R$ 32.191 | R$ 64.716 | 3,18% |
| CDB 100% do CDI | R$ 37.078 | R$ 79.633 | 4,30% |
| CDB 110% do CDI | R$ 43.011 | R$ 99.413 | 5,46% |
Até dezembro de 2010 foram depositados R$ 5.067, e até setembro de 2026, R$ 17.620, em valores da época, sem correção. Os saldos estão em reais de setembro de 2026, já descontados o imposto de renda e, no Tesouro Selic, a custódia.
O CDB a 100% do CDI terminou R$ 984 abaixo do Tesouro Selic, embora CDI e Selic quase coincidam e o CDB, em geral, não cobre custódia. A diferença está no prazo: o CDB da simulação vence a cada 3 anos, e o Tesouro Selic, a cada 5. Em cada vencimento, o imposto sai e deixa de render. Com vencimento de 5 anos, o mesmo CDB chegaria a R$ 81.970, R$ 2.337 a mais, e ficaria R$ 1.354 acima do Tesouro Selic, diferença que vem sobretudo da custódia. Comparar CDB e Tesouro Selic, portanto, pede olhar também o vencimento, e não só o percentual. Dez pontos percentuais do CDI, para cima ou para baixo, mudaram o resultado em −19% e +25%: uma diferença pequena a cada ano, acumulada por três décadas.
Por que as linhas caem entre 2020 e 2021? Os valores estão em reais de hoje. Com a Selic na mínima histórica, o CDI rendeu 2,75% em 2020 e 4,44% em 2021, enquanto o IPCA foi de 4,52% e 10,06% (BCB). Depois do imposto, o ganho real ficou negativo nos dois anos, e a perda de poder de compra de um saldo já grande superou os depósitos novos: a 100% do CDI, o saldo caiu de R$ 59,5 mil em junho de 2020 para R$ 55,9 mil em dezembro de 2021, em reais de hoje, e só voltou a crescer em 2022. O pós-fixado protege de oscilações de preço, não da inflação.
Três ressalvas tornam a simulação mais honesta do que o gráfico sugere. Ela supõe que nenhum emissor quebrou em 32 anos, e os percentuais mais altos costumam vir justamente de quem tem mais risco. Supõe que o mesmo percentual esteve sempre disponível, o que nenhum investidor real encontraria. E aplica a tabela atual de imposto a todo o período, cobrado a cada vencimento sobre o ganho de cada depósito, sem IOF. Se o imposto fosse pago só no resgate final, como se um único CDB durasse 32 anos, os saldos seriam de 16% a 26% maiores (R$ 96.216 a 100% do CDI), hipótese que nenhum título de poucos anos permite. As demais premissas são as da ficha Poupança.
As quatro formas em três cenários. A simulação histórica só cobre o percentual do CDI, porque não há série pública de taxas de CDBs prefixados e IPCA + taxa por emissão. Para comparar as quatro formas, este exemplo é hipotético: R$ 10.000 por 3 anos em 100% do CDI, CDI + 0,5%, prefixado a 14% e IPCA + 8,5%. As taxas foram escolhidas para que, com juros estáveis (CDI de 14% e IPCA de 5% ao ano), as formas rendam quase o mesmo; o que muda o resultado é o caminho dos juros e da inflação. Os valores estão depois do IR de 15% e em poder de compra da data da aplicação:
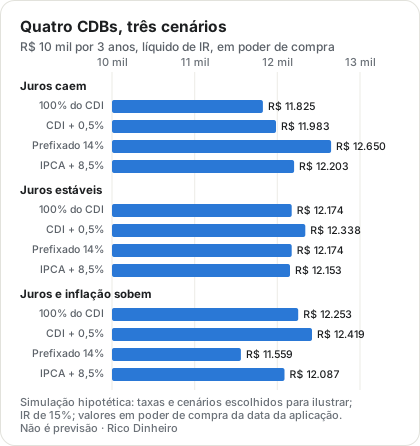
Nenhuma forma ganha em todos os cenários. O prefixado fica à frente quando os juros caem e atrás quando sobem; o pós-fixado faz o contrário; o IPCA + taxa fica no meio, com a inflação garantida e sem o ganho da alta de juros reais. O CDI + 0,5% supera os 100% do CDI em qualquer cenário só porque paga mais pelo mesmo índice: o meio ponto remunera algo, em geral prazo maior ou um emissor de mais risco. Escolher a forma é escolher contra qual cenário se proteger, sem saber qual virá.
O CDB mostra que o rendimento extra da renda fixa bancária tem um preço claro: emprestar a quem paga mais exige saber até onde a garantia vai. A próxima ficha trata da LCI, que segue a mesma lógica de emissor e FGC, mas troca o imposto de renda por isenção e um prazo mínimo de carência.
Fontes
- Conselho Monetário Nacional. Resolução CMN nº 5.005, de 24/03/2022 (condições para captação de depósitos a prazo; CDB e RDB) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Conselho Monetário Nacional. Resolução CMN nº 4.284, de 05/11/2013, Anexo II (Regulamento do FGCoop: créditos garantidos e limite de R$ 250 mil por pessoa em cada instituição associada) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Brasil. Lei nº 13.986, de 07/04/2020, arts. 30 e 34 (CDB como título de crédito transferível; transferência por endosso). O art. 30 da Lei nº 4.728/1965 foi revogado por ela (abre em nova aba) (acesso em 20 de novembro de 2026)
- Fundo Garantidor de Créditos (FGC). Regulamento (Anexo II à Resolução CMN nº 4.222/2013, com as alterações até a Resolução CMN nº 5.279/2026), art. 2º (abre em nova aba) (acesso em 20 de novembro de 2026)
- Fundo Garantidor de Créditos (FGC). Perguntas frequentes (juros até a data da decretação; conta conjunta; prazo depois do recebimento dos dados) (abre em nova aba) (acesso em 20 de novembro de 2026)
- Fundo Garantidor de Créditos (FGC). Comunicado de 21/01/2026 sobre o acionamento da garantia (etapas e prazos do pagamento) (abre em nova aba) (acesso em 21 de novembro de 2026)
- Brasil. Lei nº 11.033, de 21/12/2004, art. 1º (alíquotas do imposto de renda sobre aplicações de renda fixa) (abre em nova aba) (acesso em 20 de novembro de 2026)
- Receita Federal. Instrução Normativa RFB nº 1.585, de 31/08/2015, art. 46 (alíquotas e base de cálculo do IR sobre aplicações de renda fixa) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Decreto nº 6.306, de 14/12/2007, art. 32 e Anexo (IOF regressivo em resgates com menos de 30 dias) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Banco Central do Brasil. Sistema Gerenciador de Séries Temporais (SGS): séries 4391 (CDI), 4390 (Selic), 433 (IPCA), 25 e 195 (poupança) (abre em nova aba) (acesso em 20 de novembro de 2026)
Revisão
- Publicada em
- Próxima revisão prevista:
Esta ficha descreve um produto genérico, com fins educacionais. Não é recomendação de compra ou venda nem considera a sua situação. Taxas, regras e tributação mudam e variam entre emissores e distribuidores: confira as condições na instituição antes de investir. Veja o Aviso legal.