Ficha educativa. Não é recomendação de compra; condições, taxas e regras mudam — confira a data de revisão e as fontes.
Renda fixaIniciante
Tesouro Selic
| Tipo | Título público federal pós-fixado (LFT), vendido pelo Tesouro Direto |
|---|---|
| Emissor | Tesouro Nacional |
| Remuneração | Selic + taxa definida na compra (de Selic + 0,06% a Selic + 0,10% ao ano em 30/10/2026, conforme o vencimento) |
| Indexadores | Selic |
| Garantia | Tesouro Nacional (emissor soberano) |
| Risco principal | Pequena oscilação de preço (marcação a mercado) na venda antes do vencimento; rendimento real baixo quando a inflação supera a Selic |
| Investimento mínimo | 1% do valor do título (R$ 201,20 no Tesouro Selic 2031, pelo preço de referência de 01/11/2026); limite de R$ 2 milhões em aplicações por mês |
| Liquidez | Venda ao Tesouro em dias úteis, das 9h30 às 18h; pedido até 13h, dinheiro a partir das 13h do mesmo dia; depois disso, no dia útil seguinte |
| Prazo | Vencimento definido na emissão; pode ser vendido antes |
| Custos | Taxa de custódia da B3 de 0,20% ao ano sobre o que passar de R$ 10 mil por CPF no Tesouro Selic |
| Tributação | IR regressivo de 22,5% a 15% sobre o rendimento (Lei 11.033/2004, art. 1º); IOF regressivo nos resgates feitos em até 29 dias |
| Situação | Ativo |
Regras conferidas em 01 e 02/11/2026. Taxas e preços citados são os do último dia útil antes da revisão (sexta-feira, 30/10/2026), salvo indicação. Os preços históricos vêm do Tesouro Transparente e as taxas, do Banco Central. Os exemplos com dados do passado não são previsão.
“Selic” é a sigla de Sistema Especial de Liquidação e de Custódia, o sistema do Banco Central em que os títulos públicos são registrados e negociados. A taxa média dos empréstimos de um dia feitos ali, lastreados nesses títulos, é a taxa Selic, a referência dos juros no país. E é exatamente essa taxa que o Tesouro Selic paga (Decreto 12.814/2026, art. 3º).
Por isso ele é, há mais de duas décadas, a porta de entrada do Tesouro Direto e uma das bases mais comuns da reserva de emergência. Mas ele tem uma particularidade que surpreende quem o trata como uma poupança melhorada: em alguns momentos, quem vende antes do vencimento pode receber menos do que aplicou.
Como funciona
O Tesouro Selic é o nome comercial da LFT (Letra Financeira do Tesouro), título criado em 1987 para financiar o governo federal (Tesouro Nacional, Dívida Pública: a experiência brasileira, p. 63). Desde 2002, pessoas físicas podem comprá-lo pelo Tesouro Direto, por meio de bancos e corretoras habilitados. É o mesmo título com dois nomes: LFT nas normas e no mercado, Tesouro Selic no Tesouro Direto. Por isso, o que se diz da LFT nesta ficha vale para o Tesouro Selic.
O título rende a Selic de cada dia útil. Na compra, porém, o preço não é exatamente o valor de face: ele embute uma pequena taxa adicional, positiva ou negativa, definida pelo mercado. Na sexta-feira, 30/10/2026, último dia útil antes desta revisão, o Tesouro Selic 2031 era negociado a Selic + 0,10% ao ano (Tesouro Transparente). No fim de semana não há negociação: o site do Tesouro Direto continua exibindo esses preços, mas apenas como referência. Quem compra a Selic + 0,10% e leva o título até o vencimento recebe a Selic do período mais esses 0,10% ao ano.
Essa taxa adicional mudou bastante ao longo do tempo:
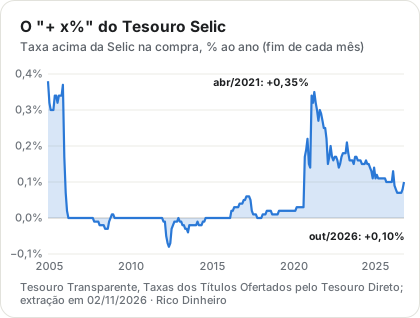
Quando a taxa é positiva, o título é vendido com desconto sobre o valor de face (deságio), e o desconto vira rendimento extra até o vencimento. Quando é negativa, o comprador paga um pequeno prêmio (ágio) e recebe um pouco menos que a Selic.
Comprar e vender. As operações são feitas em dias úteis, das 9h30 às 18h, aos preços do momento. À noite, nos fins de semana e nos feriados, o pedido é apenas agendado e executado aos preços da abertura do dia útil seguinte. O Tesouro recompra o título todos os dias úteis: na venda pedida até 13h, o dinheiro fica disponível a partir das 13h do mesmo dia; depois disso, a partir das 13h do dia útil seguinte (Tesouro Direto, regras). A menor compra possível é 1% de um título (R$ 201,20 no Tesouro Selic 2031, pelo preço de referência exibido em 01/11/2026, um domingo), e o limite é de R$ 2 milhões por mês.
Impostos e custos. Os mesmos de toda a renda fixa: imposto de renda de 22,5% (até 180 dias) a 15% (acima de 720 dias) sobre o ganho, mais IOF nos resgates feitos antes de 30 dias, descontado antes do IR (Lei 11.033/2004, art. 1º; Decreto 6.306/2007, Anexo). O prazo do IR conta para cada compra separadamente: quem aplica todo mês tem uma alíquota diferente para cada parcela. A B3 cobra 0,20% ao ano de custódia, mas só sobre o que passar de R$ 10 mil por CPF no Tesouro Selic (B3).
Riscos
Marcação a mercado. Antes do vencimento, o preço do título acompanha a taxa adicional que o mercado exige naquele dia. Se ela sobe depois da compra, o título comprado antes passa a pagar menos do que o mercado exige; para que alguém aceite ficar com ele, o preço precisa cair um pouco. Quem vende nesse momento recebe menos do que a Selic acumulada indicaria. Na maior parte do tempo, o efeito é de centavos. Em setembro de 2020, foi de vários reais por mil aplicados, como mostra o Exemplo. Segundo o Tesouro Nacional, a incerteza da pandemia de covid-19 aumentou a procura por liquidez, a demanda por LFT, o título do Tesouro Selic, caiu, e o ajuste de preço desse título, num mercado secundário pouco líquido, veio de uma vez em setembro (Relatório Anual da Dívida Pública 2020, p. 11–12). Quem leva o título até o vencimento não sofre esse efeito: recebe a Selic mais a taxa contratada.
Inflação. Como no Tesouro Reserva e na poupança, o rendimento acompanha os juros, não os preços. Em 2020 e 2021, quem ficou o ano inteiro aplicado na Selic terminou abaixo do IPCA depois do imposto, e em 2015 praticamente empatou: a Selic rendeu 13,29% e o IPCA foi de 10,67%, mas, descontados 20% de IR, o ganho real foi de −0,04% (BCB; veja a ficha Poupança).
Emissor. O risco é o do governo federal, o menor risco de crédito em reais no país, mas não nulo: depende da capacidade fiscal do país de honrar a dívida. Não há cobertura do FGC, que não garante títulos públicos; a garantia é o próprio Tesouro Nacional.
Papel na alocação
O Tesouro Selic cumpre duas funções. A primeira é a reserva de emergência e o dinheiro de curto prazo, ao lado do Tesouro Reserva. A segunda é ser a parte estável de uma carteira de longo prazo: uma fatia que rende os juros básicos, oscila pouco e pode ser usada para rebalancear quando outras classes sobem ou caem.
Para a reserva, a escolha entre os dois títulos do Tesouro depende do que pesa mais:
| Tesouro Selic | Tesouro Reserva | |
|---|---|---|
| Rendimento | Selic + taxa da compra (+0,10% em 30/10/2026) | 100% da Selic |
| Oscilação antes do vencimento | Pequena (marcação a mercado) | Nenhuma |
| Quando operar | Dias úteis, 9h30–18h | Todos os dias, 24h (exceto 0h–1h) |
| Dinheiro do resgate | Mesmo dia, se pedido até 13h | Imediato |
| Mínimo | 1% do título (R$ 201,20) | R$ 1 |
| Onde comprar | Bancos e corretoras habilitados | Só Banco do Brasil (02/11/2026) |
| Custódia, IR e IOF | Iguais nos dois | Iguais nos dois |
Quem quer previsibilidade total do saldo e acesso a qualquer hora tende ao Tesouro Reserva. Quem aceita esperar o dia útil e uma pequena oscilação em troca da taxa adicional, ou não quer depender de uma única instituição, tende ao Tesouro Selic. Nada impede usar os dois: o Tesouro Reserva para a primeira camada da reserva, que pode ser necessária num domingo, e o Tesouro Selic para o restante.
Exemplo
Quando vender cedo custou caro. Em 09/09/2020, o Tesouro Selic 2025 podia ser comprado a Selic + 0,04% ao ano, por R$ 10.681,46 cada título. Um mês depois, a taxa exigida pelo mercado tinha saltado: em 08/10/2020, o Tesouro recomprava o mesmo título a Selic + 0,38%, por R$ 10.536,41 (Tesouro Transparente). Quem aplicou R$ 1.000 e vendeu nesse dia recebeu R$ 986,42 antes dos impostos: 1,36% a menos do que aplicou, num mês em que a Selic rendeu 0,16%.
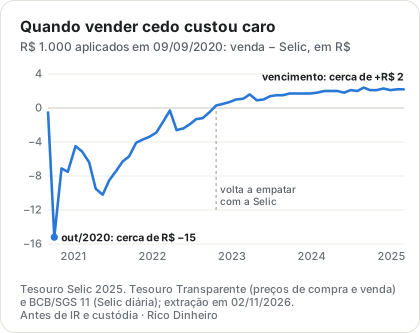
Quem não precisou vender não perdeu nada. O valor de venda voltou a superar o valor aplicado no fim de dezembro de 2020, alcançou o que a Selic teria rendido em outubro de 2022 e, no vencimento, terminou ligeiramente acima, graças aos 0,04% contratados na compra. O episódio é raro, mas mostra a diferença essencial em relação ao Tesouro Reserva: no Tesouro Selic, o saldo de um dia qualquer é uma estimativa de preço, não um valor garantido. Liquidez é a possibilidade de vender a qualquer dia útil, não a garantia de receber, em qualquer data, o valor esperado.
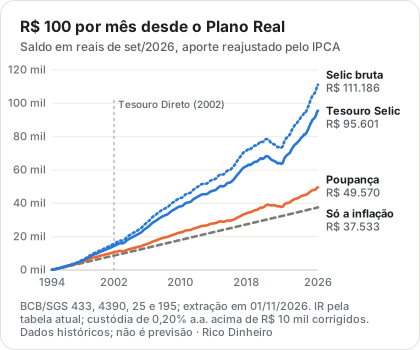
R$ 100 por mês desde o Plano Real. A simulação padrão do Guia acompanha um depósito mensal de julho de 1994 a setembro de 2026, equivalente a R$ 100 de hoje e reajustado uma vez por ano pelo IPCA. Antes de 2002, a pessoa física não tinha acesso direto ao título, mas a LFT, o título por trás do Tesouro Selic, já existia e rendia a Selic. Por isso a série usa 100% da Selic em todo o período, sem a taxa adicional da compra, com custódia e imposto de renda. Antes de 2002, portanto, é uma reconstrução histórica, não uma aplicação que uma pessoa física pudesse ter feito diretamente.
| Data, tempo decorrido e total depositado (nominal) | Só a inflação | Poupança | Tesouro Selic, líquido |
|---|---|---|---|
| Dez/2002 8,5 anos R$ 1.872 depositados |
R$ 9.741 | R$ 11.279 | R$ 15.968 |
| Dez/2010 16,5 anos R$ 5.067 depositados |
R$ 19.078 | R$ 23.873 | R$ 40.499 |
| Dez/2018 24,5 anos R$ 10.117 depositados |
R$ 28.437 | R$ 35.674 | R$ 64.621 |
| Set/2026 32,25 anos R$ 17.620 depositados |
R$ 37.533 | R$ 49.570 | R$ 95.601 |
| Ganho real equivalente | — | 1,67% ao ano | 5,26% ao ano |
O total depositado está em valores da época, sem correção. As demais colunas estão em reais de setembro de 2026.
Em 32 anos, a Selic líquida terminou com quase o dobro da poupança e um ganho real equivalente a 5,26% ao ano. Antes da custódia e do imposto, seriam R$ 111.186, ou 6,04% ao ano acima da inflação: a tributação é o maior custo de uma aplicação pós-fixada mantida por décadas. As premissas são as da ficha Poupança: imposto pela tabela atual sobre o ganho bruto, custódia de hoje com a isenção corrigida pela inflação e depósitos no dia 1º.
O Tesouro Selic protege a reserva das oscilações grandes, mas não da inflação nem do tempo. A próxima ficha trata do CDB, que também costuma acompanhar os juros básicos, mas troca o emissor público por um banco e a garantia do Tesouro pela do FGC, com limites.
Fontes
- Brasil. Decreto nº 12.814, de 09/01/2026, art. 3º (características das LFT) (abre em nova aba) (acesso em 02 de novembro de 2026)
- Tesouro Nacional. Dívida Pública: a experiência brasileira, Parte 1, cap. 2 (história da dívida pública; criação das LFT em 1987, p. 63) (abre em nova aba) (acesso em 02 de novembro de 2026)
- Tesouro Nacional. Relatório Anual da Dívida Pública Federal 2020, p. 11–12 (pandemia, preferência por liquidez e ajuste abrupto dos prêmios das LFT em setembro de 2020) (abre em nova aba) (acesso em 02 de novembro de 2026)
- Tesouro Direto. Tesouro Selic (rentabilidade e investimento mínimo) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Tesouro Direto. Regras e regulamento (horário, limites, preço de resgate, liquidação, impostos) (abre em nova aba) (acesso em 02 de novembro de 2026)
- Tesouro Direto. Quem somos (lançamento do programa em 2002) (abre em nova aba) (acesso em 02 de novembro de 2026)
- Tesouro Transparente. Taxas dos títulos ofertados pelo Tesouro Direto (preços e taxas diários desde 2004) (abre em nova aba) (acesso em 02 de novembro de 2026)
- B3. Tarifas de Tesouro Direto (taxa de custódia; isenção do Tesouro Selic até R$ 10 mil por CPF) (abre em nova aba) (acesso em 02 de novembro de 2026)
- Brasil. Lei nº 11.033, de 21/12/2004, art. 1º (alíquotas do imposto de renda sobre aplicações de renda fixa) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Decreto nº 6.306, de 14/12/2007, art. 32 e Anexo (IOF regressivo em resgates com menos de 30 dias) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Receita Federal. Instrução Normativa RFB nº 1.585, de 31/08/2015, art. 46 (alíquotas e base de cálculo do IR sobre aplicações de renda fixa) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Fundo Garantidor de Créditos (FGC). Sobre a garantia FGC: produtos cobertos e não cobertos (abre em nova aba) (acesso em 01 de novembro de 2026)
- Banco Central do Brasil. Sistema Gerenciador de Séries Temporais (SGS): séries 11 (Selic diária), 25 e 195 (poupança), 433 (IPCA) e 4390 (Selic mensal) (abre em nova aba) (acesso em 02 de novembro de 2026)
Revisão
- Publicada em
- Próxima revisão prevista:
Esta ficha descreve um produto genérico, com fins educacionais. Não é recomendação de compra ou venda nem considera a sua situação. Taxas, regras e tributação mudam e variam entre emissores e distribuidores: confira as condições na instituição antes de investir. Veja o Aviso legal.