Ficha educativa. Não é recomendação de compra; condições, taxas e regras mudam — confira a data de revisão e as fontes.
Renda fixaIniciante
Poupança
| Tipo | Depósito de poupança |
|---|---|
| Emissor | Instituição financeira autorizada a captar depósitos de poupança |
| Remuneração | TR + 0,5% ao mês quando a meta Selic passa de 8,5% ao ano; TR + 70% da meta Selic, mensalizada, nos demais casos (depósitos desde 04/05/2012) |
| Indexadores | TR, Selic |
| Garantia | FGC |
| Risco principal | Render menos que a inflação; o risco da instituição é coberto pelo FGC até os limites |
| Investimento mínimo | Definido por cada instituição; em geral, baixo |
| Liquidez | Saque a qualquer momento, mas o rendimento só é creditado no aniversário mensal do depósito |
| Prazo | Sem vencimento |
| Custos | Sem taxa de administração ou de custódia |
| Tributação | Isenta de imposto de renda para pessoa física (Lei 8.981/1995, art. 68, III) |
| Situação | Ativo |
Regras conferidas em 01/11/2026. A simulação usa dados históricos do Banco Central e não é previsão; as premissas estão descritas no exemplo.
Quase todo mundo começa pela poupança. Ela não pede corretora, não cobra taxa, não desconta imposto e aceita qualquer valor. É fácil confundir essa simplicidade com rendimento garantido, mas a poupança garante só a regra de cálculo, não o resultado. Essa regra, aliás, muda conforme a taxa básica de juros, e isso tem efeitos práticos para quem guarda dinheiro nela.
Como funciona
O rendimento da poupança é fixado em lei (Lei 8.177/1991, art. 12). Para os depósitos feitos desde 04/05/2012, ele tem duas partes:
- Remuneração básica: a TR (Taxa Referencial), calculada e divulgada pelo Banco Central. Com juros baixos, a TR costuma ficar em zero; com juros altos, ela fica positiva. No fim de outubro de 2026, com a meta Selic em 13,75% ao ano, a TR mensal variava entre 0,10% e 0,17% (BCB, série 226).
- Remuneração adicional, que depende da meta Selic definida pelo Copom:
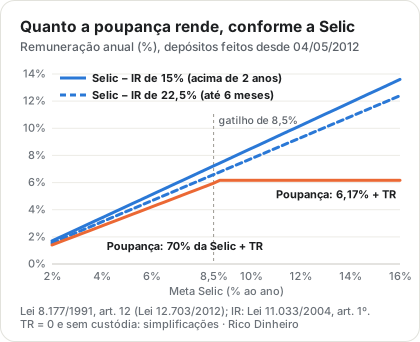
- meta acima de 8,5% ao ano: 0,5% ao mês (cerca de 6,17% ao ano);
- meta de 8,5% ou menos: 70% da meta, convertida em taxa mensal.
O gráfico abaixo mostra a regra em ação. Até o gatilho de 8,5%, a poupança acompanha a Selic. Acima dele, para de subir, e a distância para uma aplicação que rende a Selic aumenta.
Três detalhes operacionais pesam no resultado:
- Aniversário. Cada depósito rende por mês completo, contado a partir do dia em que entrou na conta. O rendimento é creditado nessa data, e o cálculo usa o menor saldo do período (art. 12, §§ 1º a 4º). Quem saca um dia antes do aniversário não recebe nada pelo mês em curso daquele dinheiro. Depósitos feitos nos dias 29, 30 e 31 fazem aniversário no dia 1º do mês seguinte.
- Poupança antiga. O que foi depositado até 03/05/2012 continua rendendo TR + 0,5% ao mês, qualquer que seja a Selic (Lei 12.703/2012, art. 2º). Os bancos separam os dois saldos.
- Imposto. Para pessoa física, o rendimento é isento de imposto de renda (Lei 8.981/1995, art. 68, III).
Riscos
A poupança costuma ser apresentada como aplicação sem risco. A descrição é incompleta: ela reduz alguns riscos, mas não elimina outros.
Inflação. É o risco principal. A regra fixa o rendimento nominal, não o real. Se a poupança render 6% num ano em que a inflação chega a 8%, haverá mais reais na conta, mas eles comprarão menos. Há anos em que isso aconteceu de fato; a seção seguinte mostra quantos foram e o que custaram.
Custo de oportunidade. Com a Selic acima de 8,5%, a poupança fica bem abaixo de aplicações conservadoras que acompanham a Selic, mesmo depois do imposto que elas pagam. Com a meta em 13,75%, uma aplicação que rende 100% da Selic entrega cerca de 10,7% ao ano líquidos no prazo mais curto da tabela do IR e 11,7% no mais longo. A poupança entrega 6,17% mais a TR. Com juros baixos, a isenção de imposto encurta a distância, mas não a elimina: com a meta em 6%, a poupança rende 4,20% ao ano, contra 4,65% a 5,10% líquidos na aplicação que rende a Selic.
Instituição. Se o banco quebrar, o FGC cobre até R$ 250 mil por CPF por instituição ou conglomerado, com teto de R$ 1 milhão a cada quatro anos para o total recebido em garantias (FGC, consulta em 01/11/2026). Acima desses limites, o risco é do depositante. Mesmo dentro deles, a garantia não é imediata: o pagamento depende da decretação da intervenção ou liquidação e do processo do FGC. O capítulo 3 do Prólogo, Quem pagava mais que o banco, mostra por que esse detalhe importa.
Liquidez parcial. O saque é imediato, mas sair antes do aniversário custa o rendimento do mês.
Os anos em que a poupança perdeu para a inflação
Imagine um depósito feito em 1º de janeiro e sacado em 31 de dezembro, ano após ano, desde o primeiro ano completo do Real. Em 6 dos 31 anos, de 1995 a 2025, a poupança terminou abaixo do IPCA: 2002, 2013, 2015, 2019, 2020 e 2021 (BCB, séries 25, 195, 433 e 4390). É quase um ano em cada cinco.
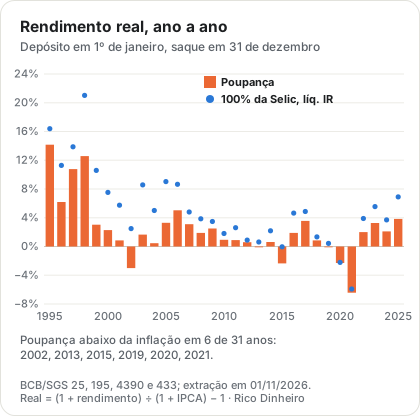
Em 2013 e 2019, a perda foi de menos de 0,1%. Nos outros quatro anos, ela pesou:
| Ano | IPCA | Rendimento real da poupança | Rendimento real de 100% da Selic, com IR de 20% |
|---|---|---|---|
| 2002 | 12,53% | −3,01% | 2,49% |
| 2015 | 10,67% | −2,35% | −0,04% |
| 2020 | 4,52% | −2,30% | −2,21% |
| 2021 | 10,06% | −6,43% | −5,92% |
Os anos se dividem em dois tipos. Em 2002, 2015 e 2021, a inflação passou de 10% e superou os juros que a poupança paga. Em 2020, a inflação foi moderada, mas os juros estavam tão baixos que a regra dos 70% da Selic não bastou para cobri-la.
Por que uma perda pesa mais que um ganho do mesmo tamanho. Quem perde 6,43% do poder de compra precisa ganhar 6,87% para voltar ao ponto de partida, porque o ganho incide sobre uma base menor. No ritmo médio da poupança na simulação do Exemplo (1,67% ao ano acima da inflação), isso leva cerca de quatro anos. Um único ano ruim apaga, sozinho, o ganho real de vários anos bons.
O que a comparação com a Selic ensina. A aplicação atrelada à Selic também perdeu da inflação, em 3 dos 31 anos. Nenhuma aplicação conservadora garante ganho real todo ano. A diferença é de frequência e de tamanho: a poupança perdeu mais vezes e, em todos os anos em que ficou abaixo da inflação, rendeu menos que a Selic. A comparação considera depósitos novos em cada ano; saldos antigos, anteriores a maio de 2012, seguem a regra antiga e têm resultado diferente.
Papel na alocação
A poupança cumpre bem uma função estreita: guardar valores pequenos por alguns meses, com acesso fácil e sem custo. Serve para quem ainda está formando o primeiro colchão e não quer abrir conta em outro lugar. O rendimento é mais bem aproveitado quando os saques coincidem com as datas de aniversário. Para prazos de poucas semanas, ela não acrescenta rendimento: o depósito que não completa um mês não rende nada.
Como base da reserva de emergência ou de qualquer dinheiro guardado por anos, ela costuma ser superada por títulos públicos e bancários que acompanham a Selic, sobretudo quando os juros estão altos. A comparação entre essas alternativas é o assunto das próximas fichas, a começar pelo Tesouro Reserva e pelo Tesouro Selic.
Mesmo com rendimento modesto, a poupança tem uma qualidade: é simples, e a simplicidade ajuda a criar o hábito de guardar dinheiro todo mês. O hábito vale mais que alguns décimos de rendimento, desde que o dinheiro não fique ali por inércia depois de o hábito estar formado.
A lição que a poupança ensina vale para todo o Guia: segurança, liquidez e rentabilidade são características diferentes. Uma aplicação pode ser simples e protegida pelo FGC sem ser a melhor escolha para acumular patrimônio.
Exemplo
Quanto teria rendido guardar todo mês na poupança desde o Plano Real? A simulação usa dados históricos do Banco Central. Ela supõe um depósito mensal de julho de 1994 a setembro de 2026, de valor equivalente a R$ 100 em reais de hoje, reajustado uma vez por ano pelo IPCA. Foram 387 depósitos: o primeiro, de R$ 11,14 em 1994, e o último, de R$ 99,44.
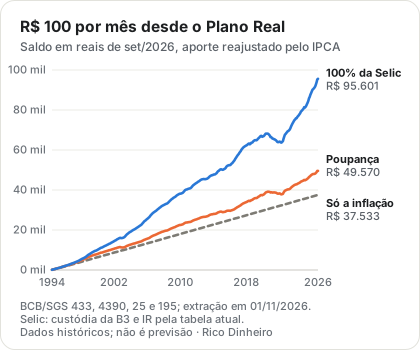
O mesmo dinheiro foi acompanhado em três trajetórias, todas em reais de setembro de 2026:
- Só a inflação: a soma dos depósitos corrigidos pelo IPCA, ou seja, o mínimo para não perder poder de compra.
- Poupança: o rendimento efetivo de cada mês. Os depósitos até 1º de maio de 2012 seguem a regra antiga, e os posteriores, a regra nova.
- 100% da Selic: uma aplicação hipotética que rende a Selic de cada mês. Dela saem a taxa de custódia da B3 (0,20% ao ano sobre o saldo acima de R$ 10 mil em valores de hoje) e o imposto de renda pela tabela atual. É o que, desde 2002, se aproxima do Tesouro Selic.
| Data, tempo decorrido e total depositado (nominal) | Só a inflação | Poupança | 100% da Selic, líquido de custódia e IR |
|---|---|---|---|
| Dez/2002 8,5 anos R$ 1.872 depositados |
R$ 9.741 | R$ 11.279 | R$ 15.968 |
| Dez/2010 16,5 anos R$ 5.067 depositados |
R$ 19.078 | R$ 23.873 | R$ 40.499 |
| Dez/2018 24,5 anos R$ 10.117 depositados |
R$ 28.437 | R$ 35.674 | R$ 64.621 |
| Set/2026 32,25 anos R$ 17.620 depositados |
R$ 37.533 | R$ 49.570 | R$ 95.601 |
| Ganho real equivalente | — | 1,67% ao ano | 5,26% ao ano |
O total depositado está em valores da época, sem correção. As demais colunas estão em reais de setembro de 2026.
Em 32 anos, a poupança preservou o poder de compra e acrescentou cerca de R$ 12 mil, um ganho real equivalente a 1,67% ao ano. A aplicação na Selic, já descontados a custódia e o imposto, terminou com quase o dobro: ganho real de 5,26% ao ano. Sem a custódia, chegaria a R$ 97.141; a taxa custou cerca de R$ 1,5 mil em 32 anos. A diferença não veio de um ano excepcional. Ela se acumulou mês a mês, o que é próprio dos juros compostos. O caminho também teve recuos, como os de 2020 e 2021, vistos em Riscos.
O que a simulação não mostra. É um retrato do passado, não uma previsão. As premissas simplificam a realidade:
- o imposto da Selic segue a tabela de hoje, embora as regras tenham mudado ao longo do período;
- a custódia segue a regra de hoje: provisionada todo mês e paga só no resgate, com a isenção de R$ 10 mil corrigida pela inflação para o passado (até 2024 a B3 cobrava a taxa a cada semestre, e o valor e as isenções mudaram ao longo do tempo);
- o imposto incide sobre o ganho bruto: a base é a diferença entre o valor de resgate, líquido só do IOF, e o valor aplicado, sem descontar a custódia (IN RFB 1.585/2015, art. 46, § 1º);
- todos os depósitos entram no dia 1º, data de aniversário da poupança;
- como o depósito é reajustado só uma vez por ano, seu valor em reais de hoje cai um pouco ao longo de cada ano, até o reajuste seguinte.
Um detalhe prático completa o exemplo. Num depósito de R$ 10.000 com rendimento hipotético de 0,65% ao mês, sacar um dia antes do 12º aniversário custa R$ 69,89, o rendimento do último mês inteiro. Se o dinheiro tiver de sair da poupança, convém esperar a data de aniversário.
A próxima ficha mostra o Tesouro Reserva: como uma aplicação que acompanha a Selic pode oferecer acesso quase tão simples quanto o da poupança, o que muda em imposto e custos e por que um título público não depende do FGC.
Fontes
- Brasil. Lei nº 8.177, de 01/03/1991, art. 12 (remuneração dos depósitos de poupança; redação da Lei nº 12.703/2012) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Lei nº 12.703, de 07/08/2012, art. 2º (regra dos depósitos feitos até 03/05/2012) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Lei nº 8.981, de 20/01/1995, art. 68, III (isenção de imposto de renda para pessoa física) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Receita Federal. Instrução Normativa RFB nº 1.585, de 31/08/2015, art. 46 (alíquotas e base de cálculo do IR sobre aplicações de renda fixa) (abre em nova aba) (acesso em 01 de novembro de 2026)
- B3. Tarifas de Tesouro Direto (taxa de custódia de 0,20% a.a.; isenção do Tesouro Selic até R$ 10 mil) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Fundo Garantidor de Créditos (FGC). Sobre a garantia FGC: produtos cobertos e limites (abre em nova aba) (acesso em 01 de novembro de 2026)
- Banco Central do Brasil. Taxas de juros básicas: histórico das metas para a taxa Selic definidas pelo Copom (abre em nova aba) (acesso em 01 de novembro de 2026)
- Banco Central do Brasil. Sistema Gerenciador de Séries Temporais (SGS): séries 25 e 195 (rentabilidade da poupança), 226 (TR), 433 (IPCA) e 4390 (Selic mensal) (abre em nova aba) (acesso em 01 de novembro de 2026)
Revisão
- Publicada em
- Próxima revisão prevista:
Esta ficha descreve um produto genérico, com fins educacionais. Não é recomendação de compra ou venda nem considera a sua situação. Taxas, regras e tributação mudam e variam entre emissores e distribuidores: confira as condições na instituição antes de investir. Veja o Aviso legal.