Ficha educativa. Não é recomendação de compra; condições, taxas e regras mudam — confira a data de revisão e as fontes.
Renda fixaIniciante
Tesouro Reserva
| Tipo | Título público federal pós-fixado, vendido pelo Tesouro Direto |
|---|---|
| Emissor | Tesouro Nacional |
| Remuneração | 100% da taxa Selic, a partir do primeiro dia útil após a aplicação |
| Indexadores | Selic |
| Garantia | Tesouro Nacional (emissor soberano) |
| Risco principal | Rendimento real baixo ou negativo quando a inflação supera a Selic; resgate nos primeiros dias perde parte do rendimento para o IOF e o IR |
| Investimento mínimo | R$ 1,00 (também o mínimo de cada resgate); limite de R$ 500 mil em aplicações por mês; por enquanto, só pelo Banco do Brasil |
| Liquidez | Aplicação e resgate a qualquer hora, todos os dias, exceto entre 0h e 1h; dinheiro do resgate disponível na hora; sem marcação a mercado |
| Prazo | Sem prazo mínimo; resgate quando o investidor quiser |
| Custos | Taxa de custódia da B3 de 0,20% ao ano sobre o que passar de R$ 10 mil por CPF no Tesouro Reserva |
| Tributação | IR regressivo de 22,5% a 15% sobre o rendimento (Lei 11.033/2004, art. 1º); IOF regressivo nos resgates feitos em até 29 dias |
| Situação | Ativo |
Regras conferidas em 01/11/2026 e 02/11/2026. O Tesouro Reserva foi lançado em 11/05/2026, e suas condições de oferta ainda estão sendo ampliadas. Os exemplos usam dados do Banco Central e uma Selic hipotética; não são previsões.
Imagine uma despesa inesperada num domingo à noite. O dinheiro está aplicado e rende todos os dias, mas só serve se puder ser usado agora. A reserva de emergência pede três coisas que raramente andam juntas: segurança, acesso imediato ao dinheiro e um rendimento que não fique para trás. Durante décadas, a poupança foi a resposta mais simples para as duas primeiras e uma resposta fraca para a terceira. O Tesouro Reserva, lançado pelo Tesouro Nacional em maio de 2026, foi desenhado para preencher essa lacuna: rende a Selic e permite resgatar a qualquer hora, inclusive à noite e no fim de semana. Mas sair cedo continua tendo custo, e é aí que está o principal cuidado.
Como funciona
O Tesouro Reserva é um título público federal pós-fixado: o investidor empresta dinheiro ao governo federal e recebe 100% da taxa Selic, contada a partir do primeiro dia útil depois da aplicação (Tesouro Direto, consulta em 01/11/2026). Em 01/11/2026, a meta Selic estava em 13,75% ao ano (BCB).
O que o diferencia dos outros títulos do Tesouro Direto:
- Funciona 24 horas por dia, 7 dias por semana. Aplicações e resgates ficam indisponíveis só entre 0h e 1h. O resgate cai na conta de forma imediata.
- Não tem marcação a mercado. O valor do investimento não oscila com as mudanças nas taxas de juros: o saldo de cada dia é o valor aplicado mais o rendimento acumulado (Tesouro Nacional, nota de lançamento). A base legal é o Decreto 12.814/2026: o título por trás do produto, a LFT-TD1, é “colocado e resgatado ao par”, isto é, sempre pelo valor nominal mais o rendimento da Selic (art. 5º).
- Começa com R$ 1. Esse é também o valor mínimo de cada resgate. O limite de aplicação é de R$ 500 mil por investidor por mês, sem limite para resgates (Tesouro Nacional, nota de lançamento).
- Distribuição ainda restrita. Em 02/11/2026, o título só podia ser comprado pelo Banco do Brasil, com abertura de conta digital para quem não é cliente; segundo o Tesouro Direto, outras instituições serão habilitadas futuramente, sem data definida. Quem prefere investir por outra instituição tem como alternativa mais próxima o Tesouro Selic, tema da próxima ficha.
Impostos e custos. Segundo o Tesouro Direto, os custos do produto são só três: imposto de renda, IOF e a taxa de custódia da B3; a página não prevê taxa da instituição distribuidora. O rendimento segue a tabela regressiva do imposto de renda da renda fixa: 22,5% até 180 dias, 20% de 181 a 360, 17,5% de 361 a 720 e 15% acima disso (Lei 11.033/2004, art. 1º). Nos resgates feitos antes de 30 dias, há também IOF, que começa em 96% do rendimento no 1º dia e cai até zero no 30º (Decreto 6.306/2007, Anexo). Os dois impostos incidem só sobre o ganho, nunca sobre o valor aplicado, e o IOF é descontado antes: o IR é calculado sobre o que sobra. Ambos são retidos automaticamente no resgate. A taxa de custódia da B3, de 0,20% ao ano, só incide sobre o que passar de R$ 10 mil por CPF no Tesouro Reserva (B3, consulta em 02/11/2026).
Riscos
Inflação. O Tesouro Reserva acompanha os juros, não os preços. Quando a inflação supera a Selic, o dinheiro perde poder de compra mesmo rendendo. Isso já aconteceu com aplicações que rendem a Selic: em 2020 e 2021, quem ficou o ano inteiro aplicado terminou abaixo do IPCA depois do imposto, e em 2015 praticamente empatou, com −0,04% (veja a ficha Poupança). É raro, mas não impossível.
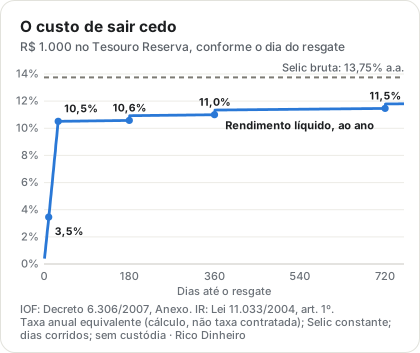
O custo de sair cedo. A liquidez é imediata, mas o imposto pune o resgate rápido. Quem resgata depois de 10 dias perde a maior parte do rendimento para o IOF e o IR; depois de 30 dias, o IOF desaparece, mas o IR ainda leva 22,5% do ganho. O gráfico do Exemplo mostra o tamanho desse efeito.
Emissor. O risco é o do governo federal, considerado o menor risco de crédito em reais no país. O título não tem cobertura do FGC, que não garante títulos públicos (FGC, consulta em 01/11/2026): a garantia é o próprio Tesouro Nacional.
Produto novo. Regras de distribuição, custos e limites podem mudar enquanto o produto é ampliado. Por isso esta ficha tem revisão prevista em seis meses, e não em um ano.
Papel na alocação
O Tesouro Reserva foi pensado para uma função: guardar a reserva de emergência e dinheiro com data incerta de uso. Ele combina o que a reserva precisa: valor que não oscila, acesso a qualquer hora e rendimento ligado aos juros básicos. Também serve para juntar dinheiro para objetivos de curto prazo, como uma viagem ou a troca de um equipamento.
Ele não é feito para o longo prazo. Para objetivos de muitos anos, títulos que protegem da inflação ou que travam uma taxa podem cumprir melhor a função. Esses são temas das fichas do Tesouro IPCA+ e do Tesouro Prefixado.
Em relação à poupança, a troca é clara. O Tesouro Reserva rende mais quando a Selic está acima de 8,5%, não exige esperar o aniversário para receber o rendimento e funciona a qualquer hora, mas paga imposto e perde parte do ganho nos resgates muito rápidos. Com a Selic a 13,75%, a poupança rendia, no fim de outubro de 2026, entre 0,60% e 0,67% ao mês, isenta (0,5% mais a TR; BCB, série 195); o Tesouro Reserva, mantido por 30 dias, rende cerca de 0,82% no mês depois do imposto. A vantagem depende da Selic, da TR e do prazo: com juros baixos e resgates rápidos, ela diminui ou desaparece.
Exemplo
Quanto custa resgatar cedo? Considere R$ 1.000 aplicados com a Selic constante hipotética de 13,75% ao ano e resgatados depois de diferentes prazos. Como o valor está abaixo de R$ 10 mil, não há taxa de custódia.
| Resgate após | Bruto | IOF | IR | Líquido (ao ano) |
|---|---|---|---|---|
| 10 dias | 3,54 | 2,33 | 0,27 | 0,93 (3,5%) |
| 30 dias | 10,65 | — | 2,40 | 8,25 (10,5%) |
| 180 dias | 65,60 | — | 14,76 | 50,84 (10,6%) |
| 360 dias | 135,49 | — | 27,10 | 108,40 (11,0%) |
| 720 dias | 289,35 | — | 50,64 | 238,71 (11,5%) |
Valores em reais, para R$ 1.000 aplicados. A taxa ao ano é uma equivalência matemática do rendimento obtido em cada prazo, útil para comparar, e não uma taxa contratada.
O salto mais importante acontece no primeiro mês: em 10 dias, dois terços do rendimento ficam com o IOF. A partir do 30º dia, o rendimento líquido se estabiliza, e os degraus seguintes do IR são pequenos. Na prática, a reserva de emergência funciona melhor quando o dinheiro fica parado a maior parte do tempo e é usado só quando necessário, porque é isso que a torna barata.
Como o produto se saiu desde que existe. A simulação padrão do Guia acompanha depósitos mensais por décadas, mas o Tesouro Reserva tem só alguns meses de vida. Por isso, ela cobre apenas o período em que o produto existe: um depósito de R$ 100 no 1º dia de cada mês, de junho a setembro de 2026, com a Selic, a poupança e a inflação efetivas de cada mês, e resgate de tudo em 1º de outubro.
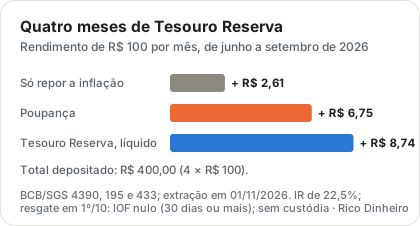
Em quatro meses, a diferença entre o Tesouro Reserva e a poupança foi de R$ 1,99 sobre R$ 400 depositados: pequena em reais, mas cerca de 30% a mais de rendimento. É o tipo de diferença que só ganha peso com o tempo, como mostra a simulação desde o Plano Real na ficha da Poupança, em que uma aplicação na Selic terminou com quase o dobro do saldo.
Premissas. Depósitos no dia 1º, com rendimento a partir dele (no produto real, o rendimento começa no primeiro dia útil seguinte); resgate em 1º/10/2026, de modo que cada depósito recebe a Selic de meses inteiros; IR de 22,5% sobre o ganho bruto, porque todos os depósitos tinham até 180 dias; sem IOF, porque o último depósito, de 1º/09, completa 30 dias no resgate; sem custódia. O exemplo de resgate usa dias corridos e Selic constante; na prática, a Selic muda ao longo do tempo.
Fica uma pergunta: se o Tesouro Reserva tem liquidez imediata e não oscila com o mercado, o que ainda justifica o Tesouro Selic? A próxima ficha responde. É o título que já fazia esse papel antes do Tesouro Reserva, pode ser comprado em qualquer instituição habilitada ao Tesouro Direto e tem uma diferença sutil: um pequeno efeito da marcação a mercado num resgate antecipado.
Fontes
- Tesouro Direto. Tesouro Reserva: características, taxas e impostos, instituição distribuidora, dúvidas frequentes (abre em nova aba) (acesso em 02 de novembro de 2026)
- Tesouro Nacional. Tesouro Nacional, B3 e BB lançam Tesouro Reserva com operação 24h nos 7 dias da semana (11/05/2026) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Decreto nº 12.814, de 09/01/2026, arts. 4º e 5º (características da LFT-TD1, colocada e resgatada ao par) (abre em nova aba) (acesso em 02 de novembro de 2026)
- B3 Educação. Tesouro Reserva (custódia isenta até R$ 10 mil por CPF no Tesouro Reserva) (abre em nova aba) (acesso em 02 de novembro de 2026)
- B3. Tarifas de Tesouro Direto (taxa de custódia; Tesouro Reserva 20XX — LFT-TD1) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Lei nº 11.033, de 21/12/2004, art. 1º (alíquotas do imposto de renda sobre aplicações de renda fixa) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Brasil. Decreto nº 6.306, de 14/12/2007, art. 32 e Anexo (IOF regressivo em resgates com menos de 30 dias) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Receita Federal. Instrução Normativa RFB nº 1.585, de 31/08/2015, art. 46 (alíquotas e base de cálculo do IR sobre aplicações de renda fixa) (abre em nova aba) (acesso em 01 de novembro de 2026)
- Fundo Garantidor de Créditos (FGC). Sobre a garantia FGC: produtos cobertos e não cobertos (abre em nova aba) (acesso em 01 de novembro de 2026)
- Banco Central do Brasil. Taxas de juros básicas: histórico das metas para a taxa Selic definidas pelo Copom (abre em nova aba) (acesso em 01 de novembro de 2026)
- Banco Central do Brasil. Sistema Gerenciador de Séries Temporais (SGS): séries 195 (poupança), 433 (IPCA) e 4390 (Selic mensal) (abre em nova aba) (acesso em 01 de novembro de 2026)
Revisão
- Publicada em
- Próxima revisão prevista:
Esta ficha descreve um produto genérico, com fins educacionais. Não é recomendação de compra ou venda nem considera a sua situação. Taxas, regras e tributação mudam e variam entre emissores e distribuidores: confira as condições na instituição antes de investir. Veja o Aviso legal.